

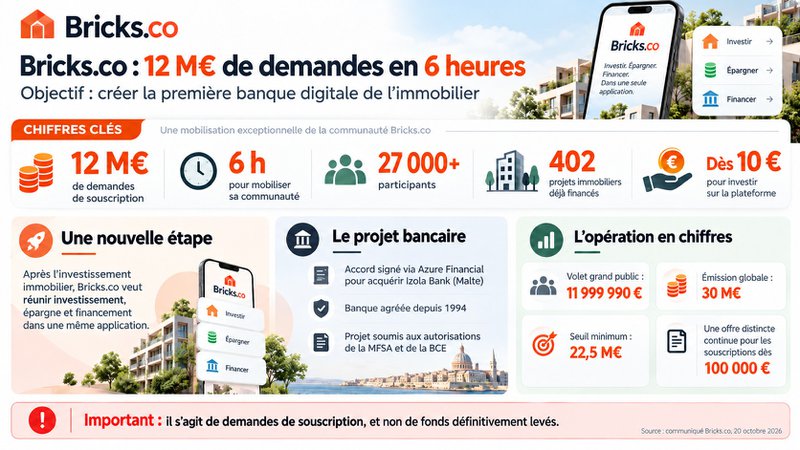
Bricks.co frappe fort. Le 20 octobre 2026, la fintech montpelliéraine lève 12 millions d’euros en seulement 6 heures. Derrière cette performance inédite, 27 000 actionnaires citoyens soutiennent un projet sans équivalent en Europe : faire de Bricks.co la première banque digitale immobilier du continent, via l’acquisition d’Izola Bank. Fondée en 2021 à Montpellier par Cédric O’Neill, la plateforme affiche cinq ans de croissance soutenue — 368 millions d’euros levés, 328 projets financés, 85 000 investisseurs actifs. Ce tournant est décisif. L’immobilier fractionné entre dans l’ère bancaire, et l’épargne digitale se connecte directement à la pierre.
Sommaire :
- Qu’est-ce qui distingue une banque digitale immobilier du financement participatif classique ?
- Comment Bricks.co a-t-il levé 12 millions d’euros en 6 heures ?
- Que permet concrètement une banque dédiée à l’immobilier ?
- Quels sont les risques et les limites de ce modèle inédit ?
À retenir — Banque digitale immobilier : la révolution Bricks.co
- Le 20 octobre 2026, Bricks.co lève 12 M€ en seulement 6 heures.
- 27 000 actionnaires citoyens financent cette levée historique.
- Bricks.co acquiert Izola Bank (Malte) pour devenir la première banque digitale immobilier en Europe.
- Agréée AMF N°FP-2023-08, la plateforme permet d’investir dans l’immobilier dès 10 euros.
- En 2025, Bricks.co affiche 368 M€ investis et un EBITDA de 5,5 M€.
Qu’est-ce qui distingue une banque digitale immobilier du financement participatif classique ?
Le modèle Bricks.co : de la proptech à l’établissement bancaire
Depuis 2021, Bricks.co a construit un modèle original dans le financement participatif immobilier. Son principe est simple : acquérir des immeubles de rendement locatif, les fractionner en unités numériques, et permettre à chaque particulier d’investir dès 10 euros. Chaque mois, les investisseurs perçoivent leur part de loyers. En résumé : le rendement locatif classique, sans les contraintes de la gestion directe.
Les chiffres parlent d’eux-mêmes. En 2025, la plateforme affiche un EBITDA (résultat opérationnel avant amortissements) de 5,5 millions d’euros et une rentabilité moyenne de 10 % sur ses projets. En novembre 2024, elle représentait à elle seule 20 % de la collecte nationale en financement participatif immobilier, avec 12 millions d’euros levés en un seul mois. Ainsi, la diversification patrimoniale devient accessible à tous les épargnants, quelle que soit leur capacité d’investissement.
Pourtant, un plafond réglementaire subsiste. En tant que Prestataire de Services de Financement Participatif (PSFP), Bricks.co ne peut ni collecter de dépôts, ni proposer de crédit immobilier, ni offrir des comptes bancaires. C’est précisément cette limite que l’acquisition d’Izola Bank vient franchir.
Izola Bank : l’acquisition qui transforme tout
La levée du 20 octobre 2026 finance une acquisition stratégique : Izola Bank, établissement bancaire maltais titulaire d’un agrément bancaire européen complet. Ce passeport bancaire européen ouvre à Bricks.co l’ensemble des marchés de l’Union européenne, sous le cadre unifié de la directive CRD V et du règlement CRR 2.
Cette opération est historique. Aucune plateforme de crowdfunding equity immobilier n’avait jusqu’ici intégré une licence bancaire à son modèle. La banque digitale immobilier cesse d’être une promesse : elle devient une réalité opérationnelle. Concrètement, l’agrément permet à Bricks.co de collecter des dépôts, de proposer du crédit immobilier, et d’offrir des produits d’épargne digitale adossés à des actifs immobiliers réels.
« Notre ambition est de construire la banque de l’immobilier de demain. » — Cédric O’Neill, fondateur et président de Bricks.co
Comment Bricks.co a-t-il levé 12 millions d’euros en 6 heures ?
27 000 actionnaires citoyens : la force d’une communauté engagée
La levée du 20 octobre 2026 repose sur un mécanisme inédit : l’appel direct à la communauté d’investisseurs. Ces 27 000 actionnaires citoyens ont répondu en quelques heures, avec une rapidité qui illustre la profondeur de leur engagement. Aucun fonds institutionnel n’a participé. Ce sont les particuliers, seuls, qui ont financé la transformation de leur plateforme en banque.
Plusieurs facteurs expliquent cette mobilisation. D’abord, le ticket d’entrée accessible : l’investissement minimum demeure à 10 euros, ce qui permet à chacun de participer quelle que soit sa capacité d’épargne. Ensuite, la clarté du projet : acquérir une licence bancaire européenne pour proposer de nouveaux services financiers dédiés à l’immobilier. Enfin, la confiance construite en cinq ans de résultats concrets et de distributions mensuelles régulières.
Ce résultat illustre la puissance du modèle communautaire de Cédric O’Neill. Bricks.co a converti ses premiers utilisateurs en investisseurs, puis ses investisseurs en actionnaires. La levée de 2026 est l’aboutissement naturel de cette stratégie d’open banking communautaire.
Cinq ans de croissance pour franchir un cap décisif
Cette levée ne s’est pas construite en un jour. En cinq ans d’exécution rigoureuse, Bricks.co — agréée AMF N°FP-2023-08 — a financé 328 projets dans 227 villes et distribué des revenus locatifs mensuels sans interruption depuis son lancement.
En 2024, son chiffre d’affaires a triplé. La collecte suit une courbe exponentielle, portée par l’essor de l’investissement immobilier participatif en France. Bricks.co s’impose ainsi comme un acteur de référence de la proptech française. Mieux encore : avec 5,5 millions d’euros d’EBITDA en 2025, la société aborde cette nouvelle phase depuis une position de force — et non dans l’urgence.
🁢 Comparatif des modèles d’investissement immobilier
| Critère | Bricks.co (actuel) | SCPI | Investissement locatif direct |
|---|---|---|---|
| Investissement minimum | 10 € | 200 € – 1 000 € | 50 000 € et + |
| Accès à l’actif | Fractionné numérique | Parts de société | Pleine propriété |
| Rendement moyen | ~10 % | 4 % – 6 % | Variable |
| Liquidité | Marketplace secondaire | Faible | Très faible |
| Gestion | Déléguée à Bricks.co | Société de gestion | Propriétaire |
| Réglementation | PSFP agréé AMF | Agréé AMF | Code civil |
| Fréquence des revenus | Mensuelle | Trimestrielle | Mensuelle |
| Accessibilité | Tous profils d’investisseurs | Épargnants intermédiaires | Investisseurs confirmés |
Tableau comparatif indicatif — Sources : Bricks.co, ASPIM, AMF, 2025-2026
Que permet concrètement une banque dédiée à l’immobilier ?
Des services bancaires pensés pour les investisseurs
La transformation de Bricks.co en banque digitale immobilier ouvre des perspectives concrètes. L’agrément bancaire permet d’intégrer des services jusqu’ici dispersés sur le marché : compte d’épargne rémunéré adossé à des actifs immobiliers, crédit immobilier digitalisé, gestion patrimoniale globale depuis un seul établissement.
Cette convergence représente une rupture dans la fintech immobilière française. Un investisseur peut désormais gérer l’ensemble de son rapport à la pierre — de l’épargne au financement, du rendement locatif à la diversification patrimoniale — depuis une application mobile unique.
Un point réglementaire mérite attention. En vertu de l’article 18-II de la loi n° 65-557 du 10 juillet 1965, le compte séparé de copropriété est réservé aux seuls établissements bancaires agréés. Les néobanques comme Revolut ou N26 ne peuvent pas légalement détenir ces comptes. Grâce à son agrément, Bricks.co pourrait à terme se positionner sur ce segment, aujourd’hui inaccessible aux fintechs.
L’investissement dès 10 euros : un principe fondateur qui s’amplifie
La démocratisation de l’investissement immobilier reste le fil directeur de Bricks.co. Cette valeur fondatrice ne disparaît pas avec la transformation en banque : elle s’amplifie.
Avec un accès bancaire complet, les petits investisseurs gagnent en capacité de diversification. Ils pourront adosser leur épargne digitale à des actifs immobiliers réels, percevoir des revenus mensuels, et accéder à des services financiers jusqu’ici réservés aux grandes fortunes. C’est une première : en dix ans de crowdfunding equity immobilier en France, aucune structure n’avait combiné cette accessibilité avec un agrément bancaire européen.
Par ailleurs, l’expansion continentale prend un nouveau sens. Grâce au passeport bancaire européen d’Izola Bank, Bricks.co peut désormais recruter des investisseurs dans toute l’UE, sous un cadre juridique unifié. Cette échelle renforce la liquidité de la plateforme et la solidité de son modèle de levée de fonds participative.
🁢 Banque digitale immobilier vs néobanque vs plateforme de crowdfunding
| Critère | Banque digitale immobilier (Bricks.co) | Néobanque (Revolut, N26) | Plateforme crowdfunding |
|---|---|---|---|
| Spécialisation | 100 % immobilier | Généraliste | Immobilier ou multi-secteur |
| Agrément | Licence bancaire (Izola Bank) | Licence bancaire ou EME | PSFP (AMF) |
| Compte séparé copropriété | Oui (agréé bancaire) | Non (interdit loi 1965) | Non |
| Investissement minimum | 10 € | Sans objet | 100 € – 1 000 € |
| Revenus passifs immobiliers | Loyers mensuels | Non | Intérêts fixes |
| Collecte de dépôts | Oui | Oui | Non |
| Crédit immobilier | En développement | Rare | Non |
| Passeport bancaire européen | Oui — UE entière | Oui | Non |
| Protection des dépôts (FGDR) | Oui (jusqu’à 100 000 €) | Oui (selon statut) | Non |
Quels sont les risques et les limites de ce modèle inédit ?
Les enjeux réglementaires d’un passeport bancaire européen
Acquérir une banque est une opération complexe. Elle impose des exigences élevées en fonds propres, une surveillance renforcée par la Banque centrale européenne (BCE) et l’Autorité bancaire européenne (ABE), ainsi qu’une transformation profonde des processus internes.
Bricks.co opère déjà dans un cadre réglementé en tant que PSFP agréé. Cependant, le statut d’établissement de crédit implique des obligations supplémentaires : ratios de solvabilité Bâle III, exigences de liquidité, protection des dépôts via le Fonds de Garantie des Dépôts et de Résolution (FGDR). Des contraintes structurantes pour la gouvernance de la nouvelle entité.
Néanmoins, Bricks.co dispose d’un avantage structurel fort. Ses 27 000 actionnaires forment une base de capitaux propres stables et engagés. Cette structure citoyenne limite la dépendance aux financeurs institutionnels et renforce la résilience face aux cycles du marché immobilier.
La concurrence dans le secteur de la fintech immobilière
Le marché de la banque digitale immobilier n’existe pas encore comme catégorie établie. Bricks.co en est l’inventeur. La concurrence se joue sur plusieurs fronts : les plateformes de financement participatif comme Homunity ou ClubFunding, les néobanques en cours de diversification, et les banques traditionnelles qui disposent déjà d’une licence et d’une clientèle massive.
Toutefois, aucun de ces acteurs ne combine l’expertise proptech de Bricks.co avec un agrément bancaire européen obtenu aussi directement. La qualité de l’exécution sera déterminante : intégration d’Izola Bank, déploiement des nouveaux services, onboarding à l’échelle européenne.
En 2026, le marché européen des néobanques dépasse 25 milliards d’euros. Bricks.co y entre avec une spécialisation radicale : l’actif immobilier comme cœur de métier bancaire. Une proposition que les acteurs généralistes ne peuvent pas répliquer à court terme.
Conclusion
Bricks.co écrit un chapitre inédit de l’histoire de la banque digitale immobilier en France et en Europe. En levant 12 millions d’euros en 6 heures auprès de 27 000 actionnaires, la fintech montpelliéraine prouve qu’une communauté peut financer sa propre banque — sans intermédiaire institutionnel. L’acquisition d’Izola Bank transforme une plateforme participative en établissement bancaire à part entière, avec une ambition claire : rendre chaque euro d’épargne digitale productif dans la pierre, partout en Europe.


