

L’épargne des Français résiste, mais à quel prix ? À l’occasion de la Journée mondiale de l’épargne du 31 octobre, Yomoni dévoile les résultats d’un sondage réalisé du 8 au 14 octobre 2026 auprès de 4 204 personnes, des baby-boomers à la Gen Z. Le verdict est sans appel : si les Français épargnent, c’est souvent au prix d’abonnements résiliés, de sorties refusées et d’excuses bien trouvées. Pourtant, près d’un sur trois n’a plus aucune marge de manœuvre. Le Livret A rapporte 1,7 % pour une inflation à 3,1 %. Le budget 2027 est perçu comme une menace directe. Face à cette équation impossible, comment chaque génération s’en sort-elle ?
Sommaire :
- Les Français épargnent-ils vraiment en 2026 ?
- Quels sacrifices les Français acceptent-ils pour épargner ?
- Le budget 2027 : une menace pour l’épargne des Français ?
- Comment les copropriétaires subissent-ils une double pression financière ?
À retenir — Épargne des Français : les chiffres clés 2026
- En 2026, le Livret A à 1,7 % perd face à une inflation de 3,1 %, soit −14 € par an pour 1 000 € épargnés.
- Selon le sondage Yomoni (octobre 2026), 51 % des Gen Z ignorent que leur Livret A perd de la valeur réelle.
- En 2026, un Français sur trois ne peut pas mettre 100 € de plus de côté chaque mois (sondage Yomoni).
- Le budget 2027 est perçu comme une menace sur l’épargne par la majorité des 4 204 sondés Yomoni.
- Pour économiser en 2026, les Français résistent : abonnements résiliés, sorties refusées, excuses inventées.
Les Français épargnent-ils vraiment en 2026 ?
Un effort d’épargne mis à rude épreuve
La volonté d’épargner reste ancrée dans les mentalités françaises. C’est l’un des enseignements clés du sondage Yomoni, mené en octobre 2026 auprès de 4 204 Français. Mais les conditions économiques rendent l’effort de plus en plus difficile. Près d’un Français sur trois déclare ne pas pouvoir mettre 100 euros de plus de côté chaque mois. Une contrainte réelle et durable, qui touche toutes les générations.
L’inflation atteint 3,1 % en cet automne 2026. Elle ronge silencieusement le pouvoir d’achat des épargnants. Le paradoxe est frappant : les Français mettent de l’argent de côté, mais leur épargne perd de la valeur en temps réel. Un constat qui traverse toutes les tranches d’âge — des baby-boomers à la Gen Z.
Le Livret A : le placement préféré qui perd face à l’inflation
Le Livret A reste le produit d’épargne de référence pour les Français. Accessible, liquide, garanti par l’État : il rassure. Mais sa rémunération de 1,7 % ne résiste pas à l’arithmétique. Avec une inflation à 3,1 %, le taux réel est négatif. Concrètement, chaque 1 000 euros placés perdent environ 14 euros de pouvoir d’achat par an — et 74 euros sur cinq ans.
Ce constat est d’autant plus préoccupant que beaucoup l’ignorent. Selon le sondage Yomoni, 51 % des 18-27 ans (Gen Z) ne savaient pas que leur Livret A perdait de la valeur face à l’inflation. Un vrai déficit de culture financière — qui touche surtout les plus jeunes, mais ne s’y limite pas. Or, choisir le bon placement pour son épargne de précaution reste une décision fondamentale pour préserver sa sécurité financière.
🁢 Livret A, inflation et perte de pouvoir d’achat en 2026
| Indicateur | Taux 2026 | Gain / perte sur 1 000 €/an | Cumul sur 5 ans |
|---|---|---|---|
| Taux du Livret A | 1,7 % | + 17 € | + 89 € |
| Taux d’inflation | 3,1 % | − 31 € | − 163 € |
| Perte nette de pouvoir d’achat | − 1,4 % | − 14 € | − 74 € |
Quels sacrifices les Français acceptent-ils pour épargner ?
Des petits renoncements qui font la différence
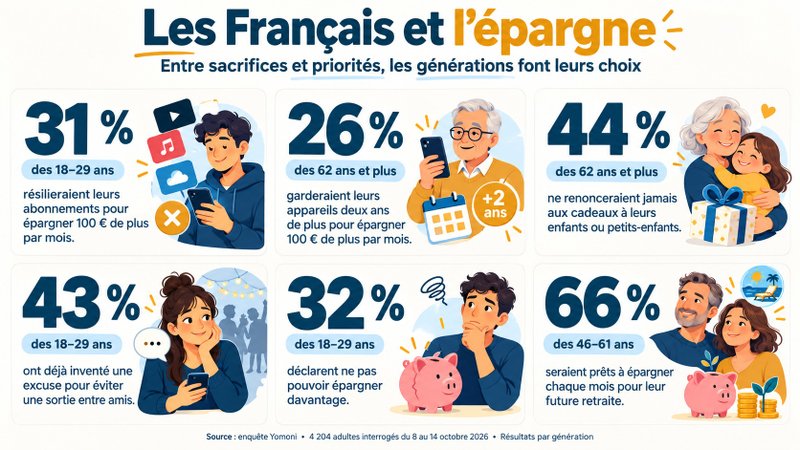
Pour maintenir leur épargne, les Français font preuve d’ingéniosité. Selon le sondage Yomoni, les stratégies les plus citées sont claires : résiliation des abonnements streaming, repas cuisinés à la maison plutôt qu’au restaurant, excuses bien trouvées pour décliner les sorties entre amis. De petits renoncements en apparence — mais révélateurs d’un effort collectif bien réel.
Ces “petites combines” ne sont pas anecdotiques. Elles témoignent d’une rationalisation active du budget familial. Mais les sondés ont aussi tracé des lignes rouges intouchables : la santé, l’éducation des enfants, les événements familiaux. Sur ces postes, pas question de transiger — quel que soit le contexte économique.
La Gen Z : sacrifices maximaux, culture financière minimale
La Gen Z se retrouve dans une position paradoxale. Ces jeunes adultes de 18 à 27 ans arrivent sur le marché du travail avec des revenus contraints. Pourtant, ils multiplient les petits sacrifices pour épargner. Premier réflexe : résilier les abonnements numériques. Simple, rapide, presque indolore à court terme.
Mais c’est aussi la génération la moins armée financièrement. Ce fossé entre comportements vertueux et compréhension des mécanismes d’épargne est inquiétant. Économiser sur un produit qui appauvrit en silence : l’équation ne tient pas sur le long terme — et hypothèque l’avenir patrimonial d’une génération entière.
Millennials et Gen X : entre charges fixes et anticipation de la retraite
Pour les Millennials (28-43 ans) et la Gen X (44-59 ans), l’épargne des Français prend une tout autre dimension. Crédits immobiliers, charges familiales, dépenses incompressibles : leur marge de manœuvre est étroite. Le sacrifice porte moins sur les abonnements que sur les projets à moyen terme — voyages, rénovations, loisirs.
La Gen X est la génération la plus attentive aux annonces budgétaires. À l’approche de la retraite, toute remise en cause de l’assurance-vie ou du Plan d’épargne retraite (PER) est scrutée avec anxiété. Ces ménages raisonnent en termes d’horizon de placement et de reste à vivre. Le budget 2027 alimente des inquiétudes concrètes sur leur trajectoire patrimoniale.
🁢 Profil d’épargne des Français par génération (sondage Yomoni 2026)
| Génération | Tranche d’âge | Conscience Livret A / inflation | Principal frein | Stratégie dominante |
|---|---|---|---|---|
| Gen Z | 18–27 ans | 49 % conscients (51 % ignorants) | Revenus d’entrée faibles | Résiliation d’abonnements |
| Millennials | 28–43 ans | Mieux informés | Crédits et charges familiales | Repas à domicile, sorties réduites |
| Gen X | 44–59 ans | Bien informés | Préparation retraite sous tension | Diversification des placements |
| Baby-boomers | 60 ans et + | Très informés | Budget 2027 / fiscalité | Épargne de précaution renforcée |
Le budget 2027 : une menace pour l’épargne des Français ?
Des mesures fiscales perçues comme pénalisantes
Le projet de budget 2027 cristallise les inquiétudes. Pour les épargnants sondés par Yomoni, une majorité perçoit les mesures envisagées comme directement pénalisantes pour leur effort d’épargne. Toutes les générations sont concernées — mais l’anxiété est plus vive chez ceux qui ont déjà construit une stratégie patrimoniale et craignent de voir leurs efforts remis en cause.
Assurance-vie, taxation des plus-values mobilières, Plan d’épargne en actions (PEA) : les révisions envisagées alimentent une défiance croissante. Car dans un contexte où le Livret A ne protège plus le pouvoir d’achat, les alternatives fiscalement avantageuses jouent un rôle essentiel. Voir ces enveloppes se restreindre inquiète une majorité de sondés.
Un signal fort pour repenser sa stratégie d’épargne
Face à cette double pression — inflation et incertitude fiscale — la diversification de l’épargne des Français redevient centrale. Le Livret A reste utile pour l’épargne de précaution. Mais il ne peut pas, seul, constituer une stratégie patrimoniale cohérente sur le long terme. D’autres véhicules existent : PEA, assurance-vie en fonds euros ou en unités de compte, épargne salariale (PEE, PERCO), SCPI. Ils offrent des couples rendement/risque mieux adaptés. Mais la menace d’une révision de la flat tax à 30 % rend ces arbitrages encore plus délicats.
Pourtant, diversifier suppose une culture financière que le sondage Yomoni révèle comme insuffisante — surtout chez les jeunes. L’enjeu n’est donc pas seulement économique : il est aussi pédagogique.
Comment les copropriétaires subissent-ils une double pression financière ?
Le fonds de travaux, une épargne collective obligatoire
Pour les copropriétaires, l’épargne des Français prend une dimension supplémentaire souvent méconnue. Au-delà de leur épargne personnelle, ils sont légalement tenus de contribuer à un fonds de travaux collectif. Obligatoire depuis la loi ALUR de 2014, cette réserve représente au minimum 5 % du budget prévisionnel annuel de la copropriété. Lorsqu’un plan pluriannuel de travaux est adopté, la cotisation annuelle ne peut être inférieure à 2,5 % du montant total prévu.
Cette obligation collective s’additionne aux charges courantes, en forte hausse depuis plusieurs années. Les copropriétaires subissent ainsi une pression budgétaire à deux niveaux : leur épargne personnelle, déjà fragilisée par l’inflation, et leur contribution obligatoire aux charges de copropriété en constante progression.
Conclusion
L’épargne des Français en 2026 est à la croisée de plusieurs crises silencieuses : une inflation qui dépasse le rendement des placements sûrs, un budget 2027 perçu comme hostile, et une génération entière qui économise sans comprendre les mécanismes qui érodent son capital. Pourtant, la volonté d’épargner reste intacte — portée par l’ingéniosité quotidienne que le sondage Yomoni met en lumière. La véritable urgence est peut-être moins financière que pédagogique : apprendre aux Français à faire travailler intelligemment leur épargne.


