
Un fossé se creuse entre les générations françaises face à l’argent. Selon un sondage national publié le 14 septembre 2026 par Bricks.co, plateforme d’investissement participatif, l’épargne des Français révèle une fracture profonde : plus les Français sont jeunes, plus ils rejettent le conseiller bancaire traditionnel — sans pour autant mieux faire fructifier leur argent. L’enquête, menée du 28 août au 4 septembre 2026 auprès de 4 663 personnes représentatives de la population française, passe au crible quatre générations — Gen Z, Millennials, Gen X et baby-boomers. Elle met en lumière des paradoxes saisissants : des jeunes ultra-connectés qui laissent dormir leur épargne sur des comptes peu rémunérés, des Français de tous âges qui ignorent le coût réel de leur banque, et une majorité qui se croit à tort prisonnière de son crédit immobilier. Décryptage d’une révolution financière inachevée.
Sommaire :
- L’épargne des Français en 2026 : le grand paradoxe numérique
- Crédit immobilier : deux tiers des Français victimes d’un mythe tenace
- Frais bancaires : une opacité qui coûte cher aux épargnants
- À qui les Français font-ils confiance pour placer leur argent ?
▸ À retenir — Épargne des Français et banques : le grand désaveu générationnel
- Les jeunes épargnent beaucoup, mais mal : 65 % laissent leur argent dormir à faible rendement.
- Le conseiller bancaire ne fait plus recette : seuls 13 % des jeunes lui font encore confiance.
- Deux Français sur trois ignorent qu’ils peuvent changer de banque malgré un crédit immobilier.
- Un Français sur quatre seulement sait précisément ce que lui coûte sa banque chaque année.
- Un jeune sur cinq prend ses décisions d’épargne sur les conseils des finfluenceurs.
L’épargne des Français en 2026 : le grand paradoxe numérique
Des jeunes connectés… mais peu investis
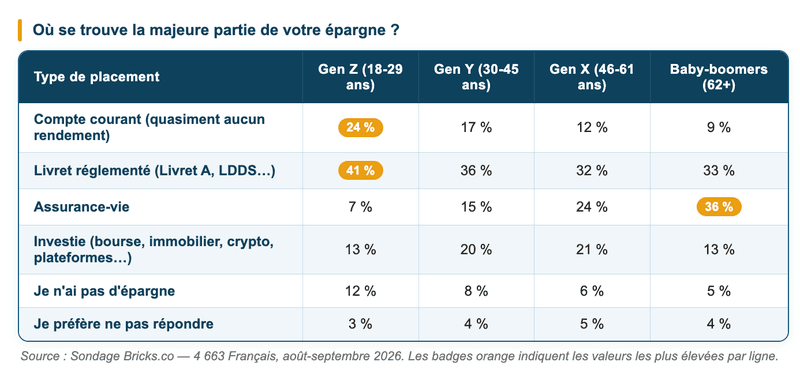
La Gen Z affiche une contradiction flagrante. D’un côté, elle est la première à consulter Internet, les applications et les réseaux sociaux pour s’informer sur les placements. De l’autre, c’est aussi la génération qui laisse le plus dormir son argent.
Concrètement, 24 % des 18-29 ans conservent la majeure partie de leur épargne sur un simple compte courant — soit près de trois fois plus que les baby-boomers (9 %). Et si l’on ajoute les livrets réglementés (41 % chez les jeunes), on arrive à un constat brutal : 65 % de la Gen Z place son argent sur des supports à rendement faible ou nul.
« Les jeunes ont-ils vraiment révolutionné leur rapport à l’argent, ou conservent-ils les mêmes vieux réflexes d’épargne que leurs parents ? » — Cédric O’Neill, fondateur de Bricks.co.
Le chiffre qui surprend le plus : seulement 13 % des 18-29 ans déclarent avoir leur épargne réellement investie — en bourse, en immobilier, en crypto ou via des plateformes. C’est exactement le même score que les baby-boomers. Autrement dit, la supposée audace financière de la jeune génération ne se vérifie pas dans les faits. En pratique, la Gen Z accumule une épargne de précaution sur des supports à faible taux d’intérêt, sans franchir le pas vers une diversification de ses actifs. Un réel déficit d’éducation financière — qui pèse lourd sur le rendement de son patrimoine.
L’assurance-vie, l’affaire des plus âgés
L’assurance-vie — pilier classique de la gestion de patrimoine en France — reste largement boudée par les jeunes. Seulement 7 % de la Gen Z y loge sa majorité d’épargne, contre 36 % des baby-boomers. L’écart est considérable.
À mesure que l’on avance en âge, les comportements changent. Les seniors délaissent les comptes courants et misent sur une diversification plus large : assurance-vie, placements financiers, immobilier. Ce réflexe ne s’improvise pas. Il s’acquiert avec le temps, l’expérience — et souvent, les erreurs passées.
Crédit immobilier : deux tiers des Français victimes d’un mythe tenace
La domiciliation bancaire : une contrainte qui n’existe plus
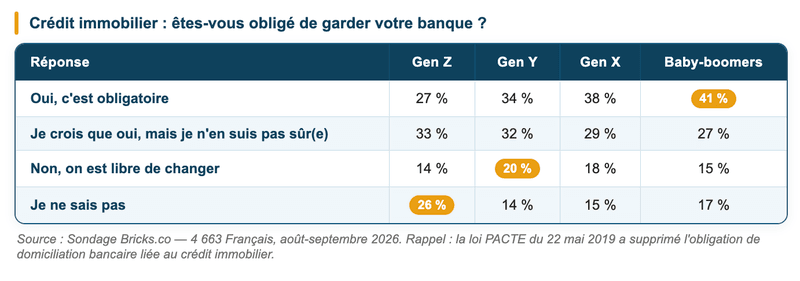
Près de deux Français sur trois sont convaincus qu’un crédit immobilier les oblige à garder leur compte dans la banque prêteuse. C’est faux. Pourtant, ce mythe résiste à toutes les générations.
Voici la réalité : depuis la loi PACTE du 22 mai 2019, une banque ne peut plus conditionner l’octroi d’un prêt immobilier à la domiciliation du salaire. Les établissements ne peuvent plus exiger que les mensualités soient prélevées sur un compte chez eux. Il existe une seule exception : les offres signées entre janvier 2018 et mai 2019 avec une clause de domiciliation de 10 ans, valables jusqu’en 2029.
« L’idée qu’on est coincé dans sa banque à cause de son crédit est un mythe, encore largement partagé par les Français de tous âges. » — Cédric O’Neill, fondateur de Bricks.co.
Les plus expérimentés… les plus mal informés
Le paradoxe est frappant. Ce sont les baby-boomers (68 %) — ceux qui ont le plus souvent contracté un emprunt immobilier — qui se sentent le plus enchaînés à leur banque. Les 18-29 ans s’en sortent légèrement mieux (60 %), mais restent largement dans l’erreur. Au final, seul un Français sur cinq sait qu’il est libre de changer d’établissement.
Ce manque d’information a un coût réel. Il freine la mobilité bancaire et empêche de nombreux emprunteurs de saisir des offres plus compétitives — notamment chez les banques en ligne ou les néobanques. En somme, cette fracture générationnelle dans la connaissance du droit à la mobilité fait perdre de l’argent à ceux qui restent captifs sans le savoir.
Frais bancaires : une opacité qui coûte cher aux épargnants
Un jeune sur trois ne sait pas ce que lui coûte sa banque
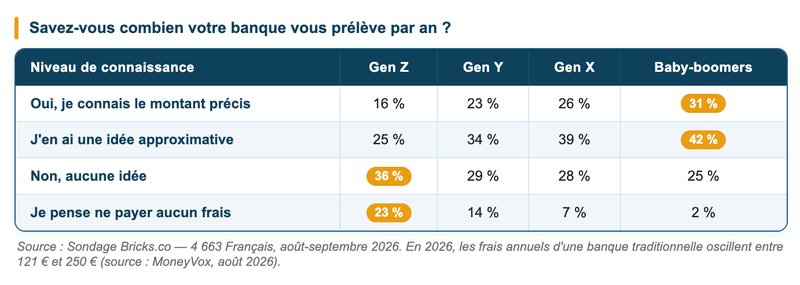
Les frais bancaires exercent une pression silencieuse sur l’épargne des Français. Résultat : 29 % d’entre eux n’ont aucune idée de ce que leur prélève leur banque chaque année. Chez les 18-29 ans, la proportion monte à 36 % — soit un jeune sur trois dans le brouillard total.
Plus surprenant : 23 % des jeunes pensent carrément ne payer aucun frais. Une illusion coûteuse. Car selon Panorabanques, les frais de tenue de compte atteignent 23,40 € par an en moyenne dans les banques traditionnelles en 2026 — quand les banques en ligne ne facturent rien sur ce poste.
Le tableau est encore plus parlant quand on zoome sur l’ensemble de la facture. Selon le comparatif MoneyVox d’août 2026, la banque traditionnelle la moins chère (Axa Banque) coûte 121,30 € par an pour un profil classique. Les plus coûteuses dépassent 248 € annuels pour les mêmes services. À titre de comparaison, BoursoBank et Fortuneo restent sous les 3 € par an.
« Tout compris, une banque de réseau prélève souvent entre 150 et 250 € de frais par an, sans que le client n’ait jamais ouvert la brochure tarifaire. » — Cédric O’Neill, fondateur de Bricks.co.
Un écart qui creuse le trou sur dix ans
Seulement 25 % des Français connaissent précisément leurs frais bancaires annuels. Le chiffre est de 31 % chez les baby-boomers, mais tombe à 16 % chez les moins de 30 ans.
Or l’enjeu est loin d’être anecdotique. L’écart entre banque traditionnelle et banque en ligne représente 100 à 200 € par an pour un client standard. Sur dix ans, la différence atteint entre 1 000 et 2 000 € — une somme que beaucoup sacrifient chaque année sans en avoir conscience. D’autant que ces mêmes épargnants, souvent mal informés, placent parallèlement leur épargne de précaution sur des livrets dont le taux d’intérêt réglementé reste peu rémunérateur. Résultat : un double manque à gagner.
La transparence tarifaire est pourtant encadrée par la loi. Mais elle reste peu exploitée.
À qui les Français font-ils confiance pour placer leur argent ?
Les finfluenceurs, nouveaux conseillers de la Gen Z
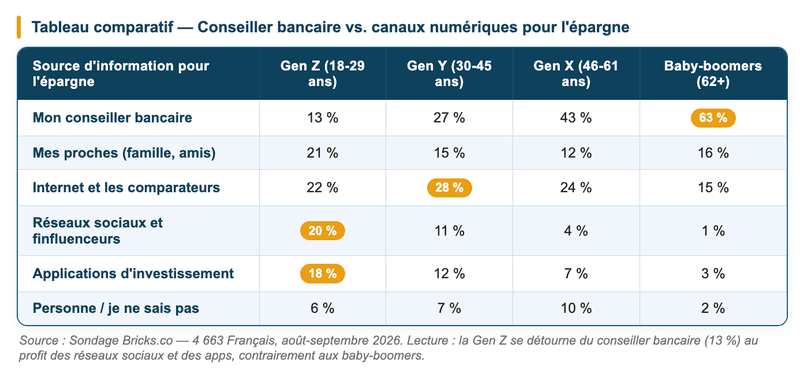
Sur la question de la confiance, la fracture est sans appel. Seuls 13 % des 18-29 ans se fient encore à leur conseiller bancaire pour leurs décisions d’épargne ou d’investissement. Chez les baby-boomers, c’est 63 % — soit cinq fois plus.
À la place du banquier, la Gen Z s’informe autrement : Internet et les comparateurs (22 %), les finfluenceurs des réseaux sociaux (20 %), et les applications d’investissement (18 %). Au total, ces canaux numériques captent 60 % de la confiance des jeunes en matière de finances personnelles. Ce n’est pas une tendance marginale — c’est un basculement structurel. Selon d’autres études, plus de 80 % des membres de la Gen Z déclarent consulter les réseaux sociaux pour leurs décisions de placement, YouTube arrivant en tête devant TikTok et Instagram.
Se faire confiance à soi-même : atout ou piège ?
L’autre tendance forte du sondage, c’est l’autonomie. 34 % des 18-29 ans déclarent ne faire confiance qu’à eux-mêmes pour gérer leur argent, sans aucun intermédiaire. C’est le score le plus élevé de toutes les générations sur cette réponse.
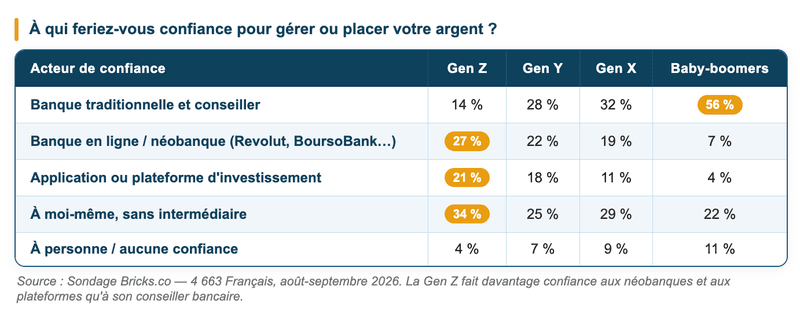
Mais attention au paradoxe. Cette indépendance vis-à-vis des banques ne garantit pas une gestion de patrimoine plus performante. La preuve : 65 % de ces mêmes jeunes laissent leurs actifs stagner sur des supports à faible rendement. Sans socle solide d’éducation financière, la confiance en soi peut devenir un frein autant qu’un levier.
Reste que les néobanques et plateformes d’investissement séduisent de plus en plus la jeune génération. 48 % des 18-29 ans déclarent leur faire confiance pour gérer leur argent, contre seulement 11 % des baby-boomers. Des acteurs comme Bricks.co permettent ainsi d’investir dans l’immobilier participatif dès 10 €, illustrant une démocratisation réelle de l’accès aux placements.
Conclusion
L’épargne des Français traverse une révolution à mi-chemin. Les jeunes ont massivement tourné le dos au conseiller bancaire — mais cette émancipation numérique ne se traduit pas encore par une meilleure valorisation de leur patrimoine. Tant que les mythes sur le crédit immobilier persistent et que les frais bancaires restent dans l’angle mort, la liberté financière des Français restera une promesse inachevée.


