

La France fiscalise de plus en plus. Et les épargnants regardent ailleurs. Le projet de loi de finances (PLF) 2027, déposé le 1er octobre 2026, restreint les avantages du statut LMNP et relance le débat sur un nouvel impôt complémentaire sur les grandes fortunes. Résultat : une tendance de fond s’accélère. Les investisseurs français diversifient leur patrimoine hors de France. Pour Adrien Boucher, fondateur de FFI et conseiller en gestion de patrimoine depuis près de vingt ans, la bascule est déjà visible sur le terrain. Ses clients ne cherchent plus seulement de meilleures performances. Ils veulent de la stabilité fiscale, de la lisibilité réglementaire et des règles claires pour transmettre leur patrimoine.
Sommaire :
- Pourquoi le PLF 2027 inquiète-t-il les investisseurs ?
- Quels pays attirent les Français qui investissent à l’étranger ?
- Quel rôle jouent les professionnels du patrimoine ?
- La fuite des capitaux coûte-t-elle cher à la France ?
À retenir — Budget 2027 et investissement à l’étranger
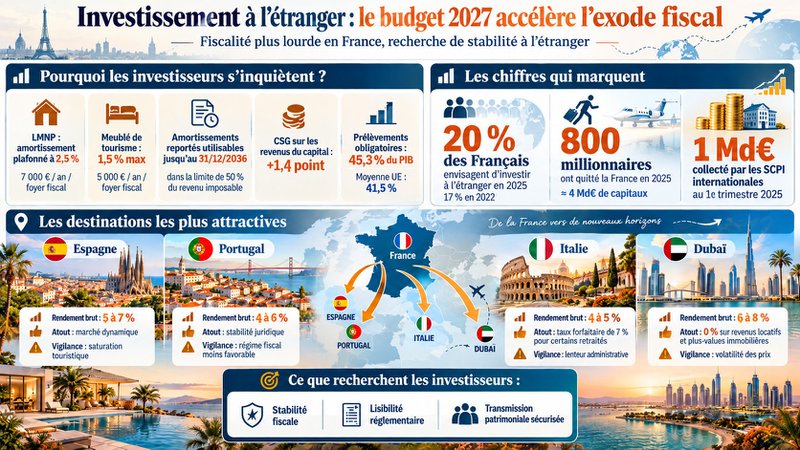
- En octobre 2026, le PLF 2027 plafonne l’amortissement LMNP à 2,5 % de la valeur du bien et à 7 000 € par foyer fiscal.
- 800 millionnaires ont quitté la France en 2025 avec environ 4 milliards d’euros (Henley & Partners, 2025).
- En 2025, 20 % des Français envisagent d’investir à l’étranger, contre 17 % en 2022 (iadOverseas–Selvitys).
- L’Espagne, le Portugal et l’Italie sont les trois premières destinations d’investissement à l’étranger pour les Français.
- Au premier trimestre 2025, les SCPI internationales ont collecté environ 1 milliard d’euros (ASPIM).
Pourquoi le PLF 2027 inquiète-t-il les investisseurs ?
Le PLF 2027 touche directement plusieurs piliers de l’investissement immobilier français. L’objectif du gouvernement est clair : réduire le déficit public. Mais les moyens envisagés créent une forte incertitude réglementaire. Et cette incertitude, les détenteurs de patrimoine la ressentent déjà.
Le LMNP dans le viseur du gouvernement
Premier coup dur : l’article 7 du PLF 2027 prévoit de plafonner l’amortissement des loueurs en meublé non professionnels (LMNP) au régime réel. Concrètement, le taux d’amortissement serait limité à 2,5 % de la valeur du bien, avec un plafond de 7 000 € par an et par foyer fiscal. Aujourd’hui, ce taux atteint entre 4 % et 5 %, sans aucune limite. Pour les meublés de tourisme, la restriction serait encore plus sévère : 1,5 % d’amortissement, plafonné à 5 000 € par an.
Ce n’est pas tout. Les amortissements reportés ne pourraient plus être utilisés librement à partir de 2027. Seuls ceux constitués avant cette date resteraient mobilisables jusqu’au 31 décembre 2036, dans la limite de 50 % du revenu imposable annuel.
Victor Peltier, directeur général de JD2M, résume bien l’état d’esprit des investisseurs : « Quand vous touchez à un régime fiscal, tout le monde se demande quand viendra son tour. »
👉 Pour comprendre l’ensemble des conséquences de cette réforme, consultez l’article dédié à l’amortissement du LMNP et au PLF 2027.
À cela s’ajoutent les mesures du budget 2026, déjà en vigueur. La contribution sociale généralisée (CSG) sur les revenus du capital a été relevée de 1,4 point. La contribution différentielle sur les hauts revenus (CDHR) a, quant à elle, été pérennisée : elle impose un taux effectif minimum de 20 % sur les revenus supérieurs à 250 000 € par an.
Mesures fiscales PLF 2027 et budget 2026 impactant les investisseurs immobiliers
| Mesure | Régime actuel | Changement PLF 2027 / budget 2026 | Impact pour les investisseurs |
|---|---|---|---|
| Amortissement LMNP (régime réel) | 4–5 %, sans plafond | Max 2,5 %, plafonné à 7 000 €/an/foyer | Réduction significative de l’avantage fiscal |
| Amortissement meublé de tourisme | 4–5 %, sans plafond | Max 1,5 %, plafonné à 5 000 €/an/foyer | Impact fort sur la location saisonnière |
| Report d’amortissement | Illimité dans le temps | Utilisable jusqu’au 31/12/2036, max 50 % du revenu imposable | Perte de souplesse fiscale pour les LMNP |
| CSG sur revenus du capital | Taux standard (budget 2025) | +1,4 point (budget 2026, reconduit) | Charge fiscale accrue sur tous les placements |
| CDHR (hauts revenus >250 000 €) | Mesure temporaire | Pérennisée par budget 2026 | Maintien de la pression sur les hauts patrimoines |
Le spectre d’un nouvel impôt sur la fortune
Le PLF 2027 ne concentre pas à lui seul toutes les inquiétudes. Le 21 septembre 2026, la Cour des comptes a publié une note proposant la création d’un « impôt différentiel sur la fortune personnelle », complémentaire à l’IFI. Selon l’iFRAP, ce dispositif pourrait générer environ 1,83 milliard d’euros de recettes nettes supplémentaires. (source : iFRAP, septembre 2026)
Or, rappelons-le : l’IFI a remplacé l’ISF le 1er janvier 2018 précisément pour mettre fin à l’exil fiscal. L’économiste Éric Pichet estime que l’ISF avait provoqué environ 200 milliards d’euros de fuite de capitaux sur 36 ans d’existence. Dès lors, la simple menace d’un retour partiel de cet impôt sur les actifs immobiliers et financiers suffit à relancer les interrogations sur la résidence fiscale. Autrement dit : l’arbitrage patrimonial vers l’étranger n’est plus l’apanage des seules grandes fortunes.
Quels pays attirent les Français qui investissent à l’étranger ?
L’intérêt pour l’investissement à l’étranger progresse régulièrement. En juin 2025, l’étude iadOverseas–Selvitys révèle que 20 % des Français envisagent d’acquérir un bien immobilier hors de France, contre 17 % en 2022. Ce qu’ils recherchent ? De la stabilité fiscale, des rendements locatifs compétitifs et une sécurité patrimoniale sur le long terme.
L’Espagne, première destination des Français
Sans surprise, l’Europe du Sud domine. L’Espagne reste la première destination : 13 % des investisseurs sondés la plébiscitent. Le Portugal attire 7 % des répondants, l’Italie 6 %. Ces marchés proposent des rendements locatifs bruts attractifs : entre 5 et 7 % dans des villes espagnoles comme Valence ou Malaga, entre 4 et 6 % au Portugal.
Portugal : un marché dynamique, une fiscalité en mutation
Le Portugal illustre bien l’ampleur de la tendance. En 2025, l’investissement immobilier étranger sur son territoire a atteint un niveau record : 3,9 milliards d’euros, soit une progression de 10 % en un an. Les acheteurs français figurent parmi les premiers investisseurs dans plusieurs régions du pays.
Mais le Portugal a profondément revu son dispositif fiscal. Jusqu’en 2023, le régime des Résidents Non Habituels (RNH) permettait aux retraités étrangers de ne payer aucun impôt sur leurs revenus de source étrangère — pensions françaises comprises — pendant dix ans. Un avantage considérable, qui a largement attiré les retraités français à Lisbonne ou Porto. Depuis le 1er janvier 2024, ce régime est fermé aux nouveaux demandeurs. Il a été remplacé par l’IFICI, centré sur les chercheurs et les professionnels qualifiés dans des secteurs spécifiques. Les retraités n’y ont plus accès.
Italie : le taux à 7 %, dernier avantage fiscal pour les retraités
En Italie, la situation présente aujourd’hui un avantage fiscal singulier — et désormais sans équivalent direct en Europe du Sud. Depuis la suppression du RNH portugais fin 2023, un dispositif réservé aux retraités étrangers s’installant dans certaines communes du Sud leur permet de soumettre leurs revenus de source étrangère à un taux forfaitaire de 7 % pendant dix ans. C’est aujourd’hui le levier d’optimisation fiscale le plus accessible pour les retraités français expatriés. Attention cependant : ce régime exige un transfert effectif de la résidence fiscale, avec des implications personnelles et administratives importantes.
🁢 Tableau comparatif des principales destinations d’investissement à l’étranger pour les Français
| Destination | Rendement locatif brut | Fiscalité pour non-résidents | Atouts principaux | Risques à anticiper | Profil d’investisseur |
|---|---|---|---|---|---|
| Espagne | 5–7 % | Impôt sur le revenu + IBI (taxe foncière locale) | Marché dynamique, forte demande locative, proximité géographique | Saturation touristique, nouvelles restrictions locatives dans certaines villes | Investisseur locatif moyen terme |
| Portugal | 4–6 % | 25 % sur revenus locatifs (non-résidents) ; régime RNH (retraités) supprimé au 1er janvier 2024 | Stabilité juridique, cadre protecteur ; IFICI limité aux chercheurs et pros qualifiés | Hausse des prix, logement tendu dans les métropoles | Patrimonial long terme |
| Italie | 4–5 % | Taux forfaitaire 7 % (retraités étrangers, Sud de l’Italie) | Prix encore accessibles hors grandes villes, dispositif fiscal attractif | Lenteur administrative, marché très hétérogène selon les régions | Patrimonial avec optimisation fiscale |
| Dubaï | 6–8 % | 0 % sur revenus locatifs et plus-values immobilières | Absence totale d’imposition locale, rendements élevés, marché en croissance | Volatilité des prix, cadre juridique moins protecteur pour les non-résidents, dépendance aux cycles pétroliers | Investisseur dynamique, fort appétit au risque |
Sources : étude iadOverseas–Selvitys, juin 2025 ; données sectorielles.
Dubaï, une alternative hors zone euro
Dubaï séduit 3 % des investisseurs français sondés. L’émirat attire par une absence totale d’imposition sur les plus-values immobilières et sur les revenus locatifs. Le rendement locatif brut y atteint 6 à 8 % dans certains quartiers résidentiels prisés. Pourtant, cette destination comporte des risques spécifiques : forte volatilité des prix, dépendance aux cycles pétroliers et cadre juridique moins protecteur pour les non-résidents européens.
Pour Adrien Boucher, fondateur de FFI, ces choix révèlent un changement de fond dans les comportements : « Là où les investisseurs recherchaient autrefois une meilleure performance financière, ils s’interrogent désormais sur la stabilité réglementaire, les traités de non-double imposition applicables et les modalités de transmission du patrimoine à leurs héritiers. Ce glissement traduit un arbitrage patrimonial de moins en moins opportuniste, de plus en plus défensif. »
Quel rôle jouent les professionnels du patrimoine ?
L’essor de l’investissement à l’étranger ne concerne plus seulement les particuliers fortunés. Les professionnels de l’immobilier et du conseil patrimonial s’adaptent eux aussi — car leur clientèle le leur demande.
Des CGP qui intègrent les solutions internationales
Ce phénomène traduit une professionnalisation rapide du marché. Les CGP intègrent la dimension transfrontalière dans leur stratégie patrimoniale, notamment pour répondre aux enjeux de résidence fiscale et de transmission du patrimoine sur plusieurs générations.
Concrètement, cette évolution les oblige à maîtriser les conventions fiscales internationales et les traités de non-double imposition — des outils complexes, mais incontournables pour sécuriser une détention immobilière à l’étranger. Pour structurer une stratégie patrimoniale globale, le recours à un conseil patrimonial spécialisé s’impose. À noter toutefois : cette expertise internationale reste encore rare en France. Seule une minorité de CGP dispose d’une formation solide sur les marchés étrangers et les régimes fiscaux locaux.
Les SCPI internationales, un accès facilité à la diversification
Pour les investisseurs qui préfèrent ne pas acheter directement à l’étranger, les SCPI internationales offrent une alternative accessible. Ces fonds investissent dans différents actifs immobiliers en Europe : bureaux, commerces ou entrepôts logistiques. Grâce aux conventions fiscales bilatérales, les revenus distribués bénéficient souvent d’une fiscalité allégée en France. La collecte record enregistrée début 2025 confirme l’intérêt croissant des investisseurs pour ces placements.
Ainsi, investir en SCPI permet d’accéder à une diversification patrimoniale internationale avec une mise de fonds bien inférieure à un achat direct. En revanche, ce placement reste exposé à des risques de valorisation et de liquidité. Chaque investisseur doit donc évaluer ce support en fonction de son profil de risque et de son horizon de placement.
La fuite des capitaux coûte-t-elle cher à la France ?
L’intérêt croissant des investisseurs pour l’immobilier à l’étranger témoigne d’une perte d’attractivité de la France. Un phénomène dont les répercussions économiques vont bien au-delà des seuls enjeux fiscaux.
800 millionnaires ont quitté la France en 2025
Le chiffre est éloquent. Selon le Henley & Partners Wealth Migration Report, relayé par Euronews en juillet 2026, 800 millionnaires ont quitté la France en 2025, emportant environ 4 milliards d’euros de capitaux. (Source : Henley & Partners Wealth Migration Report 2025) Ce résultat place la France parmi les pays développés qui enregistrent les sorties nettes les plus élevées de hauts patrimoines.
Mais pour Adrien Boucher, le phénomène s’étend bien au-delà des millionnaires : « Cette mobilité des capitaux concerne aussi les classes moyennes patrimoniales — propriétaires d’un ou deux biens locatifs — qui envisagent, elles aussi, l’investissement à l’étranger comme une alternative sérieuse à l’immobilier français. Ce phénomène n’est plus marginal. Il change la nature même du marché. »
Un cercle vicieux pour l’attractivité
L’incertitude fiscale génère une instabilité réglementaire qui décourage l’investissement à long terme. Chaque réforme — fin du dispositif Pinel, plafonnement de l’amortissement LMNP, évolution de l’IFI — érode la prévisibilité indispensable aux décisions patrimoniales structurantes. C’est pourquoi certains investisseurs préfèrent se tourner vers des marchés étrangers aux règles lisibles sur dix ou vingt ans.
La pression fiscale accentue ce phénomène. En France, les prélèvements obligatoires représentent 45,3 % du PIB, contre 41,5 % en moyenne dans l’Union européenne (Eurostat, 2025). Mais les conséquences dépassent la seule perte de recettes fiscales. Lorsque les investisseurs se tournent vers l’étranger, c’est aussi l’économie locale qui en pâtit. Moins d’investissements immobiliers signifie moins de travaux de rénovation, moins d’emplois et un marché locatif moins dynamique. Le départ des investisseurs privés fragilise également le parc locatif français, alors même que le pays traverse une crise du logement et manque cruellement de bailleurs.
Conclusion
L’intérêt croissant pour l’investissement immobilier à l’étranger révèle une perte de confiance dans la politique fiscale française. Entre la réforme du LMNP envisagée dans le PLF 2027 et les débats sur la taxation des grandes fortunes, particuliers et investisseurs patrimoniaux cherchent des alternatives hors de nos frontières. Pourtant, la France dispose de nombreux atouts pour retenir ces capitaux. Encore faut-il offrir aux investisseurs un cadre fiscal stable, lisible et prévisible. Une condition essentielle pour restaurer durablement leur confiance et relancer l’investissement immobilier sur le territoire national.


