

Le PLF 2027, publié le 1er octobre 2026, prévoit de plafonner l’amortissement LMNP au régime réel à 2,5 % et 7 000 € par an — contre 4 à 5 % actuellement. La contradiction est saisissante : quinze jours plus tôt, le ministre Vincent Jeanbrun appelait les Français à investir dans le logement. JD2M et PAP dénoncent une réforme qui réduit mécaniquement la rentabilité des petits bailleurs. Qui est concerné, et quelles en sont les vraies conséquences ?
Sommaire :
- Le PLF 2027 veut-il vraiment mettre fin à l’amortissement LMNP ?
- Quelles sont les nouvelles règles prévues par l’article 7 ?
- Qui est réellement concerné par cette réforme ?
- L’investissement locatif est-il encore rentable avec le PLF 2027 ?
- Le gouvernement se contredit-il sur la politique du logement ?
À retenir — LMNP amortissement PLF 2027
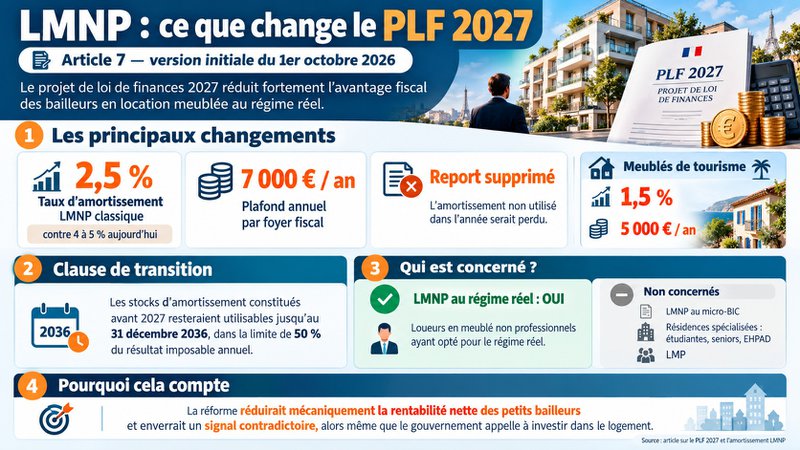
- Le PLF 2027 (1er octobre 2026) plafonne l’amortissement LMNP au régime réel à 2,5 % et 7 000 €/an.
- Les meublés de tourisme sont encore plus pénalisés : 1,5 % et 5 000 €/an maximum.
- Le report d’amortissement est supprimé dès 2027 ; les stocks existants restent utilisables jusqu’au 31 décembre 2036.
- LMNP micro-BIC, LMP et résidences spécialisées (EHPAD, senior, étudiante) ne sont pas concernés.
- PAP et JD2M dénoncent une contradiction flagrante avec l’appel à investir du gouvernement du 16 septembre 2026.
Le PLF 2027 veut-il vraiment mettre fin à l’amortissement LMNP ?
La réponse est non — du moins pas totalement. Pourtant, la direction est claire. L’article 7 du PLF 2027, présenté le 1er octobre 2026, vise à restreindre fortement l’amortissement des loueurs en meublé non professionnels au régime réel. Ce n’est d’ailleurs pas la première offensive budgétaire contre le statut LMNP : le PLF 2025 LMNP avait déjà introduit des changements majeurs pour ces investisseurs.
L’amortissement LMNP, un avantage fiscal central
Pour bien comprendre l’enjeu, il faut rappeler comment fonctionne l’amortissement. En location meublée, les revenus locatifs relèvent des bénéfices industriels et commerciaux (BIC). Au régime réel simplifié, le bailleur peut déduire chaque année une fraction de la valeur de son bien — c’est l’amortissement. Ce calcul dit « par composant » distingue la structure, la toiture, les équipements et le mobilier, chacun amorti sur sa propre durée.
Concrètement, cela permet de réduire, voire d’annuler, le bénéfice imposable. Combiné aux charges déductibles — intérêts d’emprunt, frais de gestion, travaux — ce mécanisme fait du régime réel l’un des outils fiscaux les plus puissants pour les investisseurs en location meublée. Actuellement, le taux d’amortissement s’établit entre 4 et 5 % par an de la valeur du bien, sans aucun plafond. C’est précisément cet avantage que le gouvernement veut rogner.
Une réforme qui va plus loin que le dispositif Jeanbrun
Le PLF 2027 ne surgit pas de nulle part. Depuis plusieurs années, la fiscalité LMNP fait l’objet de remises en cause successives. La loi de finances pour 2025 avait déjà durci les règles : réintégration des amortissements dans le calcul des plus-values à la revente, restriction du micro-BIC pour les meublés de tourisme. Mais l’article 7 du PLF 2027 franchit un cap supplémentaire. Il ne cible plus seulement les locations touristiques : il touche l’ensemble des LMNP au régime réel, y compris les locations longue durée.
C’est précisément ce qui choque les professionnels du secteur.
« On a presque l’impression que, pour aboutir à ce contenu, on a pris le dispositif Jeanbrun, et on s’est demandé comment le rendre encore moins intéressant, avant de plaquer le résultat sur les loueurs en meublé. » — Victor Peltier, Directeur Général de JD2M.
Quelles sont les nouvelles règles prévues par l’article 7 ?
Un plafonnement de l’amortissement à 2,5 %
Premier volet de la réforme : le plafonnement du taux d’amortissement déductible. Pour les LMNP au régime réel, le PLF 2027 plafonnerait le taux d’amortissement à 2,5 % par an, dans la limite de 7 000 € par an et par foyer fiscal. Ce durcissement réduirait de moitié l’avantage fiscal par rapport au régime actuel.
Pour les meublés de tourisme, le coup est encore plus rude. Le plafond descendrait à 1,5 %, dans la limite de 5 000 € par an et par foyer fiscal — soit un avantage divisé par trois.
Nouvelles règles d’amortissement LMNP selon le PLF 2027
| Catégorie de loueur | Taux d’amortissement plafonné | Plafond annuel par foyer fiscal |
|---|---|---|
| LMNP classique (régime réel) | 2,5 % | 7 000 € |
| Meublés de tourisme | 1,5 % | 5 000 € |
| Résidences spécialisées (EHPAD, senior, étudiante…) | Non plafonné | Exonération — aucun plafond |
| LMP (Loueurs en Meublé Professionnels) | Non concerné | Statut distinct |
Source : Article 7 du PLF 2027 — version initiale du 1er octobre 2026 / Note d’analyse JD2M (jedeclaremonmeuble.com)
La fin du report d’amortissement : une perte sèche
Le second volet est peut-être encore plus lourd de conséquences. Aujourd’hui, si l’amortissement calculé dépasse le bénéfice imposable de l’année, il n’est pas perdu : il est reporté sur les exercices suivants. Ce stock d’amortissement différé représente une réserve fiscale précieuse, notamment en cas de travaux importants ou de vacance locative.
Avec le PLF 2027, cette soupape disparaît. Tout amortissement non utilisé dans l’année serait définitivement perdu. Un investisseur dont le bien traverse une période difficile — locataire absent, loyers réduits — perdrait ainsi une partie de sa capacité de déduction, sans possibilité de rattrapage.
Une clause de transition vient toutefois atténuer la réforme : les bailleurs pourront utiliser jusqu’au 31 décembre 2036 les stocks d’amortissement constitués avant 2027, dans la limite de 50 % du résultat imposable annuel.
Comparatif : régime actuel vs PLF 2027 (version initiale)
| Critère | Régime actuel | PLF 2027 — version initiale |
|---|---|---|
| Taux d’amortissement LMNP | 4 à 5 % par an | Plafonné à 2,5 % |
| Plafond annuel | Aucun | 7 000 € par foyer fiscal |
| Report d’amortissement | Illimité dans le temps | Supprimé |
| Stocks reportés antérieurs à 2027 | Utilisables sans limite | Utilisables jusqu’au 31/12/2036 (max 50 %/an du résultat) |
| Meublés de tourisme | 4 à 5 % | 1,5 % — max 5 000 €/an |
| LMNP micro-BIC | Pas d’amortissement | Non concerné |
| LMP | Régime distinct | Non concerné |
Qui est réellement concerné par cette réforme ?
Les LMNP au régime réel dans le viseur
L’article 7 cible un profil précis : les loueurs en meublé non professionnels ayant opté pour le régime réel d’imposition. Est considéré comme LMNP toute personne remplissant l’une de ces deux conditions :
- ses recettes annuelles de location meublée sont inférieures à 23 000 € ;
- ses recettes dépassent 23 000 € mais restent inférieures au total de ses autres revenus d’activité.
Si l’on remplit ces critères et que l’on a opté pour le régime réel, on est directement exposé à la réforme.
Qui échappe à la réforme ?
Trois catégories ne sont pas concernées par l’article 7 :
- Les LMNP au régime micro-BIC : ce régime fonctionne par abattement forfaitaire, sans mécanisme d’amortissement. Il n’est donc pas touché.
- Les investisseurs en résidences spécialisées : résidences étudiantes, seniors, EHPAD, établissements médico-sociaux bénéficient d’une exonération explicite prévue dans le texte.
- Les LMP (loueurs en meublé professionnels) : leurs recettes annuelles dépassent 23 000 € et excèdent leurs autres revenus d’activité. Ils relèvent d’un statut distinct, non visé par la réforme.
Qui est concerné par la réforme LMNP du PLF 2027 ?
| Profil | Concerné ? | Motif |
|---|---|---|
| LMNP au régime réel | ✅ Oui | Directement visé par l’article 7 du PLF 2027 |
| LMNP au micro-BIC | ❌ Non | Pas d’amortissement dans ce régime |
| LMNP en résidence étudiante / EHPAD / senior | ❌ Non | Exonération explicite prévue par l’article 7 |
| LMP (recettes > 23 000 € et > autres revenus) | ❌ Non | Statut distinct, non visé par le texte |
L’investissement locatif est-il encore rentable avec le PLF 2027 ?
Une équation qui se dégrade
PAP (Particulier à Particulier) pose la question sans détour. Après le coût du crédit, les charges, la fiscalité, les travaux, le risque d’impayé et la vacance locative, quelle rentabilité restera-t-il réellement au propriétaire ?
Ce n’est pas une question rhétorique. La rentabilité des investissements locatifs s’est déjà érodée ces dernières années. La hausse des taxes foncières, la remontée des taux d’intérêt et le coût des travaux ont alourdi la facture. Le crédit immobilier reste nettement plus cher qu’en 2021-2022, sans que la baisse des prix ne compense vraiment. Pour un particulier qui compare l’immobilier locatif à une assurance-vie ou à d’autres placements financiers, le calcul devient de moins en moins favorable.
Or, en plafonnant l’amortissement LMNP à 2,5 %, le gouvernement réduit encore davantage le rendement locatif net. La conclusion de PAP est sans appel :
« Les calculs ne sont tout simplement pas bons : en réduisant la rentabilité nette de l’investissement locatif, le Gouvernement réduit mécaniquement son attractivité. » — Corinne Jolly, PDG de PAP.
Rééquilibrer, oui — mais pas à n’importe quel prix
Il faut être honnête : un déséquilibre existe. La fiscalité LMNP est aujourd’hui plus avantageuse que celle de la location nue. Cela a orienté une partie des propriétaires vers le meublé, parfois sans que la demande locative ne le justifie réellement. Vouloir rapprocher les deux régimes est donc légitime.
Mais rééquilibrer ne doit pas signifier niveler par le bas. Un ajustement fiscal bien conçu doit préserver une rentabilité suffisante pour que l’investissement locatif reste attractif face aux autres placements. Faute de quoi, les particuliers placeront leur épargne ailleurs — et l’offre locative se réduira encore.
Le gouvernement se contredit-il sur la politique du logement ?
Quinze jours, deux discours opposés
Le 16 septembre 2026, devant la commission des affaires économiques de l’Assemblée nationale, le ministre Vincent Jeanbrun dressait un constat alarmant. Il qualifiait la crise du logement de « pire que connaît notre pays depuis la Seconde Guerre mondiale » et lançait un appel clair à l’investissement : « Nous avons besoin de toutes celles et ceux qui sont prêts à investir dans le logement. » Les petits bailleurs privés figuraient alors au premier rang des acteurs à mobiliser.
Deux semaines plus tard, le PLF 2027 venait pourtant réduire l’un de leurs principaux avantages fiscaux. Un décalage difficile à ne pas relever entre le discours politique et les mesures budgétaires.
La confiance, variable clé de l’investissement
Stéfano Demari, Président de JD2M, pointe une réalité souvent oubliée dans le débat politique :
« Quand on lit l’exposé des motifs, on constate que rien n’a changé : tous les clichés sur la location meublée sont bien là. Comme toujours, le meublé est présenté comme l’unique facteur de la crise du logement, ce qui justifierait sa disparition. »
Victor Peltier, Directeur Général de JD2M, va plus loin et touche à l’essentiel :
« Cette valse permanente des propositions sape la condition primordiale dont ont besoin tous les investisseurs : la confiance. Quand vous touchez à un régime fiscal, tout le monde se demande quand viendra son tour. »
Corinne Jolly (PAP) rejoint ce diagnostic. À force de modifier les règles, le gouvernement entretient précisément la défiance qu’il dit vouloir combattre. Le paradoxe est là : l’instabilité fiscale chronique freine aujourd’hui davantage le retour des bailleurs privés sur le marché que le niveau des loyers.
Un texte encore modifiable
Un point essentiel mérite d’être rappelé : il s’agit de la version initiale du PLF 2027. Le texte va désormais suivre le circuit parlementaire — Assemblée nationale, puis Sénat — avec d’éventuels amendements qui pourraient atténuer ou modifier les dispositions de l’article 7. Le texte définitif pourrait sensiblement différer de cette première version.
En attendant, la prudence reste de mise. Les bailleurs doivent suivre de près les arbitrages du débat budgétaire et mesurer dès maintenant leurs conséquences sur la rentabilité de leurs investissements. Ceux qui disposent de stocks d’amortissement reportés ont également intérêt à anticiper leur utilisation, sans attendre l’échéance de 2036.
Conclusion
Le PLF 2027 marque un tournant pour les investisseurs en location meublée : l’avantage fiscal du régime réel LMNP serait nettement réduit, tandis que le mécanisme de report des amortissements disparaîtrait. Au-delà de l’impact financier, c’est surtout la lisibilité de la politique du logement qui est en jeu. Entre appels à l’investissement et durcissement de la fiscalité, cette succession de signaux contradictoires risque d’alimenter l’attentisme des petits bailleurs, alors même que leur retour sur le marché reste essentiel pour soutenir l’offre locative.


