

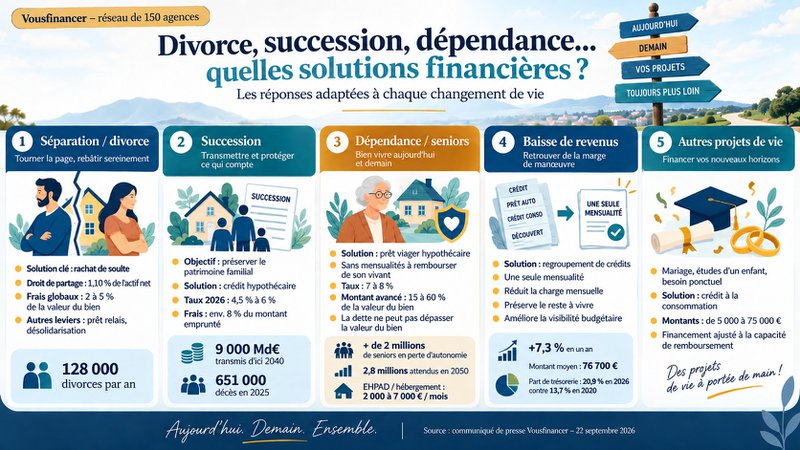
Divorce, décès, dépendance, perte d’emploi : les grands tournants de vie posent presque toujours une question financière urgente, souvent mal anticipée. Vousfinancer, réseau de 150 agences de courtage en crédit, publie un état des lieux des solutions adaptées à ces situations. Au cœur du dispositif : le rachat de soulte, mécanisme encore trop méconnu, qui permet de conserver un bien immobilier sans le vendre lors d’un divorce ou d’une succession. Mais ce n’est pas la seule option. Crédit hypothécaire, prêt viager hypothécaire, regroupement de crédits : autant d’outils que les banques ne proposent pas spontanément. Pourtant, chaque situation a sa solution. Reste à la connaître.
Sommaire :
- Divorce : comment financer le rachat de soulte sans vendre ?
- Succession : l’indivision, un blocage que le crédit hypothécaire peut lever
- Dépendance et seniors : le prêt viager hypothécaire, une liquidité sans vente
- Baisse de revenus : le regroupement de crédits pour retrouver de l’air
- Et pour tous les autres projets de vie ?
À retenir — Rachat de soulte et solutions financières aux tournants de vie
- En France, 128 000 divorces sont prononcés chaque année (Insee, 2024) et le rachat de soulte permet souvent de conserver la résidence principale.
- Le droit de partage s’élève à 1,10 % de l’actif net, pour un coût total de 2 à 5 % de la valeur du bien (Vousfinancer, septembre 2026).
- 9 000 milliards d’euros seront transmis d’ici 2040 en France, faisant du crédit hypothécaire un outil clé pour régler les successions (Chambre des notaires / Fondation Jean Jaurès).
- Le prêt viager hypothécaire offre aux seniors un capital sans mensualité, sans vente et sans condition de revenus.
- Le volume de regroupements de crédits a progressé de +7,3 % en un an chez Vousfinancer en 2026, pour un montant moyen de 76 700 €.
Divorce : comment financer le rachat de soulte sans vendre ?
La soulte, une compensation financière souvent sous-estimée
En France, près de 45 couples divorcent pour 100 mariages chaque année, soit environ 128 000 divorces (Insee, 2024). Dans beaucoup de ces ruptures, l’un des ex-conjoints veut conserver la résidence principale : par attachement, par confort, ou pour préserver la stabilité des enfants. La solution existe. Elle s’appelle le rachat de soulte.
Le principe est simple : celui qui veut garder le bien rachète la quote-part de l’autre. Cette opération s’inscrit dans la liquidation du régime matrimonial — la répartition juridique des biens communs lors de tout divorce. Concrètement, l’acquéreur paie d’abord le droit de partage, une taxe fixée à 1,10 % de l’actif net (valeur du bien moins le capital restant dû). En ajoutant les frais de notaire, la facture totale se situe entre 2 et 5 % de la valeur du bien. C’est nettement moins qu’un achat classique, qui avoisine 7 à 8 %, puisqu’il s’agit d’un partage et non d’une vente.
Frais et fiscalité liés au rachat de soulte
| Poste de coût | Taux / montant | Bénéficiaire | Remarque |
|---|---|---|---|
| Droit de partage | 1,10 % de l’actif net | État (Trésor public) | Calculé sur valeur du bien – capital restant dû |
| Frais de notaire | 1 – 3 % environ | Notaire | Obligatoire (acte liquidatif ou acte de partage) |
| Indemnités de remboursement anticipé | Variable (selon contrat) | Banque prêteuse initiale | Applicables si le crédit en cours est soldé par anticipation |
| Total estimé (hors IRA) | 2 – 5 % de la valeur du bien | — | Nettement inférieur aux frais d’un achat classique (~7 – 8 %) |
Source : Vousfinancer, septembre 2026 — IRA : Indemnités de Remboursement Anticipé
Financer le rachat : un crédit immobilier classique, mais pas pour tous
Le rachat de soulte se finance généralement comme un crédit immobilier classique. La banque applique les mêmes critères : revenus, taux d’endettement, reste à vivre, apport personnel. Problème : dans un divorce, c’est précisément la situation financière de l’emprunteur qui est la plus fragilisée. L’ex-conjoint aux revenus les plus faibles se retrouve souvent face à un refus bancaire.
C’est là qu’intervient le courtier. Une étude récente publiée sur Monimmeuble.com révèle que 89,4 % des propriétaires français essuient un refus bancaire, malgré un patrimoine moyen de 520 000 €. Les profils touchés par un divorce, une succession ou la retraite sont précisément ceux que les banques excluent de leur modèle standard — un phénomène analysé en détail dans notre dossier sur la monétisation immobilière.
« Une séparation est déjà une épreuve en soi. Nos conseillers étudient la faisabilité du rachat de soulte et cherchent le financement le plus adapté à la nouvelle situation de nos clients, pour leur éviter d’avoir à quitter un logement auquel ils sont attachés », explique Julie Bachet, directrice générale de Vousfinancer.
Une étape clé est souvent ignorée : la désolidarisation du prêt immobilier. Elle permet à l’un des conjoints de sortir du crédit en cours avant même le jugement définitif. Résultat : sa capacité d’emprunt est libérée pour financer le rachat de soulte. C’est un levier à activer dès le début de la procédure.
Le prêt relais, pour ne pas rester bloqué
Autre cas de figure : le bien doit être vendu, mais la vente prend du temps. Le prêt relais avance les fonds nécessaires pour financer un nouveau projet, en attendant que la vente se concrétise. C’est un outil précieux pour ne pas subir le calendrier judiciaire d’un divorce. À noter : les taux d’usure des prêts relais ont progressé de +0,19 point au T3 2026, élargissant l’accès à ce financement — ce que décrit notre analyse sur l’emprunt immobilier.
Succession : l’indivision, un blocage que le crédit hypothécaire peut lever
Une vague de transmissions sans précédent
La France s’apprête à vivre une période de transmissions massives. Selon les projections de la Chambre des notaires de Paris et de la Fondation Jean Jaurès, environ 9 000 milliards d’euros seront transmis d’ici 2040, à mesure que la génération du baby-boom disparaît. En 2025, la France a enregistré environ 651 000 décès (données provisoires, Insee) — un chiffre en hausse continue depuis dix ans sous l’effet du vieillissement démographique.
Le problème est concret : le patrimoine immobilier représente la part dominante de la plupart des successions, avec peu de liquidités disponibles pour payer les droits de succession ou indemniser les autres héritiers. La question se pose alors dans les mêmes termes qu’un divorce : comment racheter la part des autres — et régler en plus les droits de succession ?
Le rachat de soulte entre héritiers : même mécanique, coûts différents
Hériter d’un bien en indivision place chaque cohéritier devant un choix : vendre le bien à l’amiable, ou racheter les parts des autres pour en devenir seul propriétaire. C’est le rachat de soulte en succession. Les règles sont similaires au divorce : intervention obligatoire d’un notaire, acte de partage, calcul sur la valeur vénale actuelle du bien. En revanche, les montants augmentent rapidement lorsque plusieurs héritiers doivent se mettre d’accord, surtout si leurs attentes et leurs capacités financières diffèrent fortement.
Le crédit hypothécaire : mobiliser la valeur du bien sans le vendre
Lorsque le rachat de soulte ne suffit pas — pour régler des droits de succession élevés, financer des travaux ou simplement dégager de la trésorerie —, le crédit hypothécaire offre une alternative puissante. Il permet de mobiliser la valeur d’un bien déjà détenu, sans le vendre. L’emprunteur donne son bien en garantie et reçoit un capital.
Les taux sont plus élevés qu’un crédit classique : entre 4,5 % et 6 % en 2026 selon l’usage (contre 3,40-3,60 % pour un crédit immobilier classique en septembre 2026, selon Vousfinancer). Les frais représentent environ 8 % du montant emprunté, notaire et expertise inclus. C’est un coût réel — mais souvent bien inférieur à celui d’une vente forcée dans l’urgence.
« Le crédit hypothécaire est une solution encore mal connue, qui évite pourtant bien des blocages entre héritiers », souligne Julie Bachet.
Comparatif des solutions de financement selon le tournant de vie
| Solution | Situation concernée | Taux indicatif 2026 | Frais estimés | Point clé |
|---|---|---|---|---|
| Rachat de soulte(crédit immobilier classique) | Divorce / séparation / succession | 3,40 – 3,60 % | 2 – 5 % de la valeur du bien | Conditions d’octroi classiques (revenus, endettement) |
| Crédit hypothécaire | Succession – trésorerie – travaux | 4,5 – 6 % | ~8 % du montant emprunté (notaire + expertise) | Bien donné en hypothèque sans le vendre |
| Prêt viager hypothécaire | Seniors en perte d’autonomie | 7 – 8 % | Variable selon établissement | Aucune mensualité du vivant – remboursement au décès ou à la vente |
| Regroupement de crédits | Baisse de revenus / retraite / divorce | Variable | Variable | Mensualité unique réduite – prévention du surendettement |
| Crédit à la consommation | Projets personnels (mariage, études…) | Variable | Frais de dossier | Montant de 5 000 à 75 000 € – sans garantie immobilière |
Dépendance et seniors : le prêt viager hypothécaire, une liquidité sans vente
Un besoin de liquidités face à l’explosion du coût de la dépendance
En France, plus de 2 millions de personnes âgées de 60 ans ou plus sont en perte d’autonomie. Selon l’Insee et la DREES, ce nombre pourrait grimper à 2,8 millions d’ici 2050. Face au coût d’un hébergement en établissement — entre 2 000 et 7 000 € par mois —, trouver des liquidités sans vendre son logement devient une priorité pour de nombreuses familles.
Pour les seniors propriétaires qui veulent rester chez eux, aménager leur logement ou aider un enfant, le prêt viager hypothécaire est une réponse concrète. Son fonctionnement tranche radicalement avec un crédit classique :
- Pas de mensualité à rembourser du vivant de l’emprunteur
- La dette n’est soldée qu’à la vente du bien ou au décès
- Aucune condition de revenus n’est exigée
- L’emprunteur reste pleinement propriétaire — il peut continuer à occuper ou louer son bien
- La banque avance entre 15 et 60 % de la valeur du bien, selon l’âge de l’emprunteur
Un outil sous-utilisé, promis à un avenir certain
La contrepartie est réelle : les taux oscillent entre 7 et 8 % selon les établissements — nettement plus qu’un crédit classique. C’est le prix de l’absence de mensualité et de la garantie personnelle. Ce dispositif se distingue aussi du démembrement de propriété classique — nue-propriété / usufruit — dans lequel le senior cède la nue-propriété à un tiers tout en conservant l’usufruit. Avec le prêt viager hypothécaire, à l’inverse, il reste plein propriétaire jusqu’au décès ou à la vente.
« Le prêt viager hypothécaire répond au besoin de nombreux seniors : disposer de liquidités pour réaliser des travaux ou financer une maison de retraite, sans vendre leur logement ni s’endetter avec des mensualités », analyse Julie Bachet.
Baisse de revenus : le regroupement de crédits pour retrouver de l’air
Perte d’emploi, retraite, séparation : les revenus baissent, les crédits restent
Perte d’emploi, passage à la retraite, séparation : quand les revenus diminuent, les mensualités de crédit deviennent vite étouffantes. Dans ces situations, le regroupement de crédits — aussi appelé rachat de crédits — permet de rassembler tous les emprunts en cours en une mensualité unique, recalibrée sur la capacité de remboursement réelle de l’emprunteur. Non pas celle d’avant le changement de vie, mais celle d’aujourd’hui.
Les bénéfices sont immédiats :
- Réduction des mensualités : en allongeant la durée de remboursement, la charge mensuelle diminue sensiblement
- Préservation du reste à vivre : moins de pression sur le budget du quotidien
- Visibilité budgétaire : un seul prélèvement au lieu de multiples échéances, ce qui simplifie la gestion des comptes et réduit le risque de surendettement
Des chiffres qui illustrent la tendance
Le volume de regroupements financés a progressé de +7,3 % en un an, avec un montant moyen de 76 700 €.
Ce chiffre montre une évolution importante : les ménages utilisent désormais le regroupement de crédits comme un véritable outil de gestion budgétaire, et plus seulement comme une solution de dernier recours en cas de grande difficulté financière. C’est un outil de pilotage financier à part entière, activé à chaque grand changement de vie.
Évolution du regroupement de crédits – Indicateurs Vousfinancer 2020–2026
| Indicateur | 2020 | 2026 | Évolution |
|---|---|---|---|
| Part de trésorerie dans le financement global | 13,7 % | 20,9 % | +7,2 pts |
| Progression annuelle du volume financé | — | +7,3 % | Tendance haussière continue |
| Montant moyen d’un regroupement | — | 76 700 € | — |
Et pour tous les autres projets de vie ?
Le crédit à la consommation : financer ce qui n’est pas immobilier
Mariage, études d’un enfant, besoin ponctuel de trésorerie : tous les projets ne sont pas immobiliers. Pourtant, certains nécessitent un financement dédié. Le crédit à la consommation permet d’emprunter entre 5 000 et 75 000 €, ajusté à la capacité de remboursement réelle du ménage, sans déséquilibrer son budget.
Le courtier joue ici un rôle de tiers de confiance. Il accompagne chaque tournant de vie — choisi ou subi — avec la solution la mieux calibrée à la situation du moment.
« Notre rôle ne s’arrête pas au premier achat immobilier. Nous voulons être l’interlocuteur que nos clients retrouvent à chaque changement de vie, pour leur apporter la solution adaptée et continuer à réaliser de nouveaux projets », conclut Julie Bachet.
Quelle solution pour quelle situation de vie ?
| Situation de vie | Problématique principale | Solution adaptée | Acteur clé |
|---|---|---|---|
| Divorce / séparation | Conserver le logement familial | Rachat de soulte + crédit immobilier | Courtier + notaire |
| Divorce (revenus faibles) | Refus bancaire classique | Désolidarisation + courtier spécialisé | Courtier |
| Vente lente / divorce en cours | Financer un nouveau projet sans avoir vendu | Prêt relais | Courtier + banque |
| Succession / indivision | Racheter les parts des cohéritiers | Rachat de soulte ou crédit hypothécaire | Notaire + courtier |
| Senior propriétaire | Financer la dépendance sans vendre | Prêt viager hypothécaire | Banque spécialisée |
| Baisse de revenus | Mensualités trop lourdes | Regroupement de crédits | Courtier |
| Projet personnel (mariage, études…) | Besoin de trésorerie ponctuel | Crédit à la consommation (5 000 – 75 000 €) | Courtier / banque |
Conclusion
Divorce, succession, dépendance, baisse de revenus : chaque tournant de vie a sa solution financière. Le rachat de soulte reste le mécanisme central pour conserver un bien immobilier en situation d’indivision. Mais d’autres outils existent — crédit hypothécaire, prêt viager, regroupement de crédits — qui permettent d’éviter la vente forcée. Trop méconnus, ils peuvent pourtant changer radicalement une situation financière difficile.


