

Vous souhaitez acquérir un bien en commun, pour investir ou préparer une mise en location ? Faut-il opter pour l’indivision ou créer une SCI (société civile immobilière) ? Cette structure facilite l’organisation de la détention et la transmission du logement. Elle implique aussi des formalités et des règles de gestion. Voici l’essentiel à connaître avant de faire votre choix.
Sommaire :
- SCI ou indivision : deux logiques différentes
- Quand la SCI devient-elle pertinente ?
- Fonctionnement d’une société civile immobilière : parts, direction et gérant de SCI
- SCI propriétaire d’un appartement en copropriété : assemblée, charges et gérant
- Les formalités de création d’une SCI
- Les bons réflexes pour sécuriser sa SCI
- Fiscalité de la SCI immobilière : choisir entre IR et IS
SCI ou indivision : deux logiques différentes
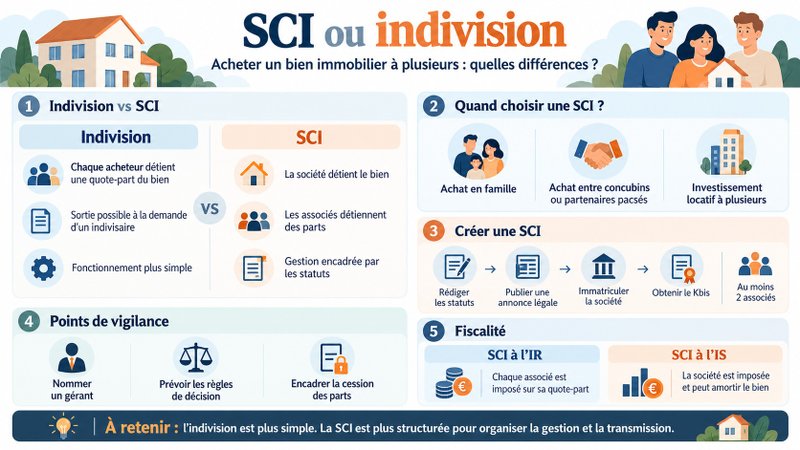
En l’absence de structure sociétaire, l’achat d’un bien à plusieurs relève généralement de l’indivision. Chaque acquéreur détient une quote-part du bien, définie dans l’acte authentique. Le partage, c’est-à-dire la sortie de l’indivision, peut être demandé par tout indivisaire, sauf exceptions prévues par la loi ou une convention.
À l’inverse, la SCI crée une personne morale distincte. Vous ne détenez plus le logement en direct, mais des titres représentatifs du capital. Ce montage organise la prise de décision grâce aux règles de majorité et aux clauses statutaires. La cession des parts à un tiers est encadrée par la loi, qui prévoit l’agrément des associés et certaines exceptions.
Quand la SCI devient-elle pertinente ?
Le choix d’une SCI dépend de vos objectifs patrimoniaux et de votre projet d’investissement immobilier. Cette structure peut répondre à trois situations :
- l’achat en famille : vous achetez un T2 locatif avec votre époux(se) ou un proche via une SCI familiale. Vous pouvez transmettre progressivement des parts à vos descendants tout en conservant la gérance. Sous certaines conditions, les donations bénéficient d’abattements fiscaux de 100 000 € par enfant et de 31 865 € par petit-enfant, renouvelables tous les 15 ans (1).
- l’achat entre concubins ou partenaires pacsés : la SCI permet d’organiser la détention de l’appartement et d’anticiper les conséquences d’une séparation ou d’un décès, grâce à des statuts sur mesure.
- l’investissement commun : pour une location portée à plusieurs, le dispositif mutualise les apports, centralise l’exploitation et clarifie la répartition.
Fonctionnement d’une société civile immobilière : parts, direction et gérant de SCI
Pour créer une SCI, il faut au moins deux associés, personnes physiques ou morales. Vous fixez librement le montant du capital social, à partir d’1 €, en numéraire ou en nature (2).
Vous désignez un gérant responsable de la gestion du patrimoine immobilier de la SCI. Il signe les baux, règle les charges et suit les travaux. Les décisions qui dépassent ses pouvoirs, notamment certaines opérations immobilières ou financières, sont prises selon les modalités que vous aurez définies.
SCI propriétaire d’un appartement en copropriété : assemblée, charges et gérant
Lorsque votre SCI détient un lot en copropriété, son gérant la représente en assemblée générale. Il reçoit les convocations, prend part aux votes et assure le suivi des procès-verbaux.
Votre SCI est par ailleurs redevable des charges afférentes à son lot, réglées depuis le compte bancaire de la société. Le gérant en assure le paiement et veille à la mise en œuvre des décisions prises en assemblée générale, dans la limite des pouvoirs que vous lui conférez dans les statuts.
Les formalités de création d’une SCI
Rédaction des statuts, publication de l’annonce légale et immatriculation : plusieurs étapes sont nécessaires pour concrétiser ce projet.
Constituer le dossier
Commencez par déterminer le siège social de votre future SCI et réunissez les pièces justificatives requises pour sa domiciliation. Rédigez ensuite les statuts de SCI pour définir les règles de fonctionnement de la société, les pouvoirs du gérant et les modalités de prise de décision entre associés. Une fois les statuts signés, pensez à publier une annonce légale de SCI dans un support habilité du département concerné.
Vous obtiendrez une attestation de parution à joindre à votre dossier d’immatriculation. La démarche s’effectue en ligne sur le Guichet unique de l’INPI. Une fois immatriculée, la SCI acquiert la personnalité morale et peut obtenir son extrait Kbis.
Évaluer le coût de création d’une SCI
Il comprend plusieurs frais obligatoires :
- 60,38 € pour l’immatriculation de la SCI ;
- 19,33 € pour la déclaration des bénéficiaires effectifs ;
- un tarif forfaitaire de 191 € HT pour l’annonce légale de création de SCI en France métropolitaine en 2026.
À ces dépenses peuvent s’ajouter les honoraires d’un professionnel pour rédiger les statuts (3).
Assurer le suivi de la SCI
Les formalités de création ne marquent pas la fin de vos démarches. Une fois créée, pour rester en conformité, votre société doit :
- tenir une comptabilité conforme à ses obligations fiscales ;
- conserver les justificatifs des recettes, dépenses et résultats déclarés ;
- effectuer chaque année les déclarations requises (formulaire n° 2072 pour les sociétés relevant de l’IR ou n° 2065 et tableaux annexes pour celles soumises à l’IS).
Les bons réflexes pour sécuriser sa SCI
Pour prévenir les litiges entre associés, formalisez les principes de fonctionnement dans les statuts :
- Encadrez la cession des parts et précisez les règles d’agrément selon l’identité de l’acquéreur.
- Anticipez le départ d’un associé en indiquant les modalités de retrait et, le cas échéant, les conditions de rachat de ses parts.
- Organisez les décisions collectives et fixez les majorités requises selon leur nature.
Fiscalité de la SCI immobilière : choisir entre IR et IS
Par principe, lorsqu’elle exerce une activité civile comme la location nue, votre SCI relève de l’IR (impôt sur le revenu). Chaque associé est imposé sur sa quote-part du résultat fiscal. À l’IR, vous ne pouvez pas déduire l’amortissement du bien immobilier. En cas de revente, vous relevez de la taxation des plus-values immobilières des particuliers, avec un allègement progressif selon la durée de détention.
En revanche, la SCI peut relever de l’IS (impôt sur les sociétés) de plein droit lorsqu’elle exerce une activité commerciale, notamment la location meublée à titre habituel. Ce régime peut également être choisi sur option. L’imposition est alors acquittée directement au niveau de votre SCI. Vous avez la possibilité d’amortir le bâtiment, hors terrain, pour réduire le résultat taxable. En contrepartie, à la revente, les amortissements pratiqués diminuent la valeur nette comptable du bien et peuvent alourdir la plus-value imposable.
Vous devez notifier votre choix au service des impôts des entreprises (SIE) au plus tard à la fin du troisième mois de l’exercice concerné. Vous pouvez revenir sur votre décision pendant les cinq exercices qui suivent. Passé ce délai, l’option devient irrévocable (4).
(2) https://entreprendre.service-public.gouv.fr/vosdroits/F38553
(3) https://entreprendre.service-public.gouv.fr/vosdroits/F37688


