

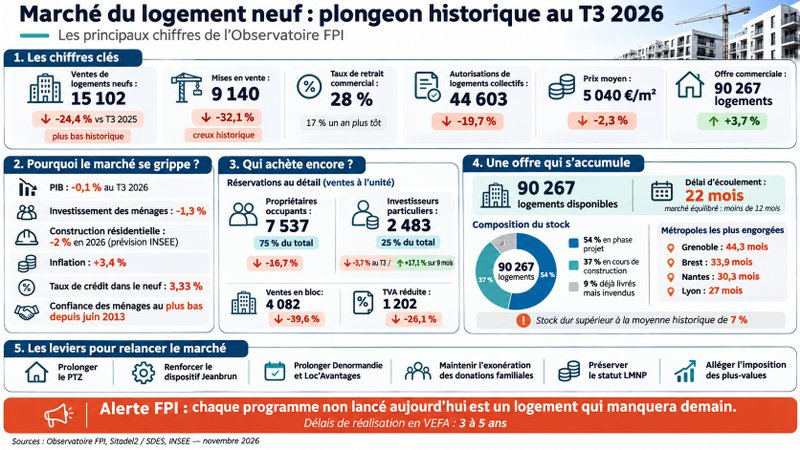
Au troisième trimestre 2026, le marché du logement neuf en France atteint un plus bas historique. Les ventes de logements neufs plongent de 24,4 %, à seulement 15 102 unités — le niveau le plus faible jamais enregistré par l’Observatoire de la Fédération des Promoteurs Immobiliers (FPI). Les mises en vente s’effondrent simultanément de 32,1 %, à 9 140 logements, leur creux trimestriel historique. Dans un contexte de remontée des taux d’intérêt immobilier (3,33 % en septembre 2026), d’inflation à +3,4 % et de confiance des ménages à son plus bas depuis juin 2013, promoteurs, investisseurs et primo-accédants marquent tous le pas — et la fenêtre pour agir se referme.
Pourquoi le marché du logement neuf s’effondre-t-il au T3 2026 ?
Un environnement macro-économique au plus bas
Le troisième trimestre 2026 confirme la dégradation de la conjoncture économique française. Après un recul de 0,2 % au premier trimestre et une stagnation au deuxième, le PIB se contracte à nouveau de 0,1 %. Dans ce climat d’incertitude, les ménages freinent leurs projets : leur investissement chute de 1,3 %. Les perspectives sont particulièrement sombres pour le secteur du logement. Selon les prévisions de l’INSEE, l’investissement dans la construction résidentielle devrait reculer de 2 % sur l’ensemble de l’année 2026. Un nouveau coup dur pour la promotion immobilière, déjà fragilisée par plusieurs années de crise.
Des taux de crédit qui ferment l’accès à la propriété
L’inflation s’emballe en parallèle : +3,4 % sur un an en octobre 2026, contre seulement +0,3 % en janvier. Portée par les prix de l’énergie, cette hausse ronge directement le pouvoir d’achat immobilier. Les taux de crédit immobilier suivent la même logique : 3,33 % pour le neuf en septembre 2026, selon la Banque de France. Autre signal d’alarme : les taux des OAT (Obligations Assimilables du Trésor) grimpent à 4,9 % en octobre 2026. Ce mouvement laisse présager de nouvelles hausses, resserrant encore l’accès à la propriété pour les primo-accédants et les ménages modestes.
La confiance des ménages en chute libre
En octobre 2026, la confiance des ménages atteint son plus bas niveau depuis juin 2013, selon l’INSEE. Tensions géopolitiques, incertitude budgétaire, contexte préélectoral : autant de facteurs qui entretiennent l’attentisme. Sur le terrain, le climat des affaires dans la construction s’établit à 94,9 — sous sa moyenne de longue période (100). La solvabilité reste fragile : l’indicateur Crédit Logement/CSA atteint 101,4 au T3 2026, à peine au-dessus de la base 100 de 2020. Peu de marge, donc, pour absorber un nouveau choc de taux. Ces conditions dégradées freinent directement les décisions d’achat dans le marché du logement neuf.
🁢 Principaux indicateurs du marché du logement neuf en France — T3 2025 vs T3 2026
| Indicateur | T3 2025 | T3 2026 | Variation | Source |
|---|---|---|---|---|
| Ventes totales de logements neufs | 19 975 | 15 102 | −24,4 % | FPI |
| Ventes au détail (logements ordinaires) | 11 620 | 10 020 | −13,8 % | FPI |
| Ventes en bloc (logements ordinaires) | 6 755 | 4 082 | −39,6 % | FPI |
| Mises en vente totales | 13 463 | 9 140 | −32,1 % | FPI |
| Taux de retrait commercial | 17 % | 28 % | +11 pts | FPI |
| Autorisations logements collectifs | 55 518 | 44 603 | −19,7 % | Sitadel2, SDES |
| Offre commerciale totale | 87 085 | 90 267 | +3,7 % | FPI |
| Délai d’écoulement | 18,9 mois | 22 mois | +3,1 mois | FPI |
| Prix moyen logement collectif neuf | 5 156 €/m² | 5 040 €/m² | −2,3 % | FPI |
Tableau comparatif des principaux indicateurs du marché du logement neuf entre le T3 2025 et le T3 2026. Source : Observatoire de la FPI et Sitadel2 (SDES, données arrêtées à octobre 2026).
Comment se répartissent les ventes selon le type d’acquéreur ?
Les propriétaires occupants désertent le marché du logement neuf
Les propriétaires occupants représentent 75 % des réservations nettes au détail. Pourtant, leur poids ne protège pas le marché : leurs achats diminuent de 16,7 % au T3 2026, à seulement 7 537 réservations. Sur neuf mois, la baisse atteint 13,5 %. Plus préoccupant encore : les ventes en TVA réduite — destinées aux ménages sous conditions de ressources dans les zones ANRU — reculent de 26,1 %, à 1 202 unités. La remontée des taux d’intérêt réduit mécaniquement la capacité d’emprunt des primo-accédants. Et le Prêt à Taux Zéro (PTZ), dont l’extinction est envisagée, reste pour ces publics le principal levier d’entrée dans la propriété.
Les investisseurs particuliers, entre attente et espoir déçu
Le premier semestre 2026 avait suscité quelques espoirs côté investissement locatif. Sur neuf mois, les ventes à investisseurs particuliers affichent une hausse de +17,1 %, portée par le démarrage progressif du dispositif Jeanbrun — le statut du bailleur privé instauré par la loi de finances pour 2024. Mais cette dynamique s’interrompt au T3 : les ventes à investisseurs baissent de 3,7 %, à 2 483 unités. Leur part ne représente plus que 25 % des réservations au détail. L’incertitude fiscale autour du LMNP et la faiblesse persistante de la demande locative dans certaines métropoles freinent les projets d’investissement locatif dans le neuf.
Les ventes en bloc plongent de 39,6 %
Les ventes en bloc — cessions groupées à des organismes de logement social (OLS) ou à des acteurs du logement locatif intermédiaire (LLI) — s’effondrent de 39,6 %, à 4 082 unités au T3 2026. Ces opérations en VEFA représentent pourtant un moteur essentiel de financement des programmes immobiliers. Sur neuf mois, le recul atteint 34,1 %, à 14 369 ventes en bloc. Derrière ces chiffres : le désengagement des bailleurs sociaux, confrontés à des contraintes budgétaires, et le ralentissement des acquisitions en LLI dans un contexte de taux élevés. Ces fragilités structurelles pèsent lourdement sur le financement du neuf.
🁢 Ventes au détail de logements ordinaires neufs par type d’acquéreur — T3 2026 vs T3 2025
| Type d’acquéreur | T3 2025 | T3 2026 | Var. T3 26/25 | 9 mois 26/25 | Part T3 2026 |
|---|---|---|---|---|---|
| Propriétaires occupants | 9 043 | 7 537 | −16,7 % | −13,5 % | 75 % |
| Investisseurs particuliers | 2 577 | 2 483 | −3,7 % | +17,1 % | 25 % |
| Total ventes au détail | 11 620 | 10 020 | −13,8 % | −7,4 % | 100 % |
| dont ventes en TVA réduite | 1 627 | 1 202 | −26,1 % | −11,5 % | 12 % du total |
| Ventes en bloc (logements ordinaires) | 6 755 | 4 082 | −39,6 % | −34,1 % | — |
Répartition des réservations nettes de logements ordinaires neufs par type d’acquéreur, T3 2026 vs T3 2025.
Pourquoi les promoteurs hésitent-ils à lancer de nouveaux programmes ?
Des mises en vente à leur plus bas historique
Au T3 2026, les promoteurs lancent seulement 9 140 nouveaux logements neufs — en chute de 32,1 % par rapport au même trimestre de 2025. C’est le volume le plus faible jamais enregistré par l’Observatoire FPI. Le détail confirme l’ampleur : logements collectifs -31,5 %, à 8 530 unités ; maisons individuelles groupées -39,1 %, à 610 unités.
Sur les neuf premiers mois de 2026, seuls 45 940 logements ont été mis en vente, soit une baisse de 9,8 %, selon la Fédération des promoteurs immobiliers (FPI). Ce recul, amorcé dès le premier trimestre, illustre la prudence croissante des promoteurs. Face à une demande difficile à anticiper et à des coûts de construction qui restent élevés — l’Indice du coût de la construction (ICC) atteignait 2 103 au deuxième trimestre 2026 —, les professionnels préfèrent reporter leurs projets plutôt que de lancer de nouvelles opérations en vente en l’état futur d’achèvement (VEFA).
Un déficit de permis de construire qui s’emballe
En amont des mises en vente, la situation est tout aussi préoccupante. Les autorisations de permis de construire pour les logements collectifs reculent de 19,7 % sur un an, à 44 603 unités (Sitadel2, SDES, octobre 2026). La moyenne mensuelle tombe à 14 882 logements collectifs — loin des 19 208 mensuels enregistrés entre 2015 et 2018.
Plus inquiétant encore, 180 000 autorisations de logements collectifs ont été perdues entre les mandatures municipales 2014-2020 et 2020-2026, selon la FPI. Un manque à construire considérable, qui représente l’équivalent du parc résidentiel d’une agglomération comme Nancy. Un chiffre qui illustre l’ampleur du ralentissement de la construction neuve en France.
Les retraits d’opérations immobilières explosent
Autre signal alarmant : le taux de retrait commercial bondit à 28 % au T3 2026, contre 17 % un an plus tôt. Concrètement, plus d’un logement sur quatre dont la commercialisation avait démarré a été retiré du marché — arrêt définitif ou suspension de programme. Ce phénomène traduit la dégradation brutale des perspectives de demande.
Pour éviter de voir leurs stocks de logements invendus s’alourdir et leurs coûts financiers grimper, les promoteurs choisissent désormais de suspendre certaines opérations, y compris lorsqu’elles sont déjà engagées. Dans ce contexte, le Plan Relance Logement, lancé en janvier 2026 avec l’ambition de construire 2 millions de logements d’ici 2030, peine encore à se traduire par une véritable reprise de la construction sur le terrain.
Prix et offre commerciale : quelles évolutions au T3 2026 ?
Des prix qui résistent malgré la crise du marché du logement neuf
Malgré la crise, les prix tiennent. Le prix moyen des logements collectifs neufs se stabilise à 5 040 €/m² en France au T3 2026, soit une baisse contenue de 2,3 % sur un an. Ce niveau reste élevé, car les coûts de construction restent structurellement rigides : normes RE2020, accessibilité obligatoire, difficultés d’obtention des permis. Ces contraintes maintiennent les coûts à un plancher difficile à franchir. En Île-de-France, le recul est un peu plus marqué : -4,3 % à 5 630 €/m². En régions, la correction reste modérée : -0,9 % à 4 817 €/m².
De fortes disparités selon les métropoles
Ces moyennes nationales masquent cependant de très fortes disparités locales. Certaines métropoles progressent fortement : Brest +16,7 % à 4 949 €/m², Toulouse +6,4 % à 4 529 €/m². À l’inverse, Le Mans recule de 14,9 % et Nantes de 5,9 %. Ces évolutions contrastées révèlent des dynamiques de demande et d’offre très hétérogènes d’un territoire à l’autre.
🁢 Prix moyens des logements collectifs neufs dans les principales métropoles françaises — T3 2026 vs T3 2025
| Métropole | Prix T3 2025 (€/m²) | Prix T3 2026 (€/m²) | Variation |
|---|---|---|---|
| Brest | 4 240 | 4 949 | +16,7 % |
| Toulouse (AU) | 4 256 | 4 529 | +6,4 % |
| Strasbourg | 4 621 | 4 697 | +1,7 % |
| Rennes | 4 646 | 4 685 | +0,8 % |
| Régions (France hors IDF) | 4 861 | 4 817 | −0,9 % |
| Lyon (agglomération) | 5 087 | 4 892 | −3,8 % |
| Nice | 7 540 | 7 263 | −3,7 % |
| Nantes | 5 017 | 4 720 | −5,9 % |
| Île-de-France | 5 880 | 5 630 | −4,3 % |
| Le Mans | 4 514 | 3 842 | −14,9 % |
| France entière | 5 156 | 5 040 | −2,3 % |
Prix de vente moyen au m² habitable, hors parking, TVA taux normal.
Une offre commerciale pléthorique qui ralentit les décisions
À la fin du troisième trimestre 2026, le stock de logements neufs disponibles atteint 90 267 unités, soit une hausse de 3,7 % sur un an. Cette accumulation traduit un déséquilibre croissant entre une offre qui peine à s’écouler et une demande toujours insuffisante. Conséquence : le délai moyen de commercialisation grimpe à 22 mois, alors qu’un marché équilibré se situe généralement sous la barre des 12 mois.
Dans certaines métropoles, la situation devient particulièrement préoccupante : 44,3 mois à Grenoble, 33,9 mois à Brest, 30,3 mois à Nantes et 27 mois à Lyon. Des délais qui témoignent des difficultés persistantes de la promotion immobilière à retrouver des acquéreurs.
La répartition des logements disponibles constitue un autre signal préoccupant. Sur les 90 267 logements encore commercialisés, 54 % sont au stade de projet, 37 % en cours de construction et 9 % sont déjà livrés, mais n’ont toujours pas trouvé d’acquéreur. Cette dernière proportion dépasse la moyenne historique de 7 % et révèle une difficulté croissante à écouler les logements achevés. Pour les promoteurs, ce stock dur immobilise des capitaux et fragilise directement leur trésorerie. Un enjeu majeur pour une filière qui représente 22 650 emplois et 27,5 milliards d’euros d’activité annuelle, à travers quelque 700 entreprises adhérentes à la Fédération des promoteurs immobiliers (FPI).
Quelles mesures permettraient de relancer le marché du logement neuf ?
Les six demandes de la FPI au gouvernement dans le PLF 2027
En janvier 2026, le Premier ministre avait lancé le Plan Relance Logement (objectif : 2 millions de logements d’ici 2030) et pris des engagements devant la FPI et la FFB. Le PLF 2027, en cours d’examen au Parlement en novembre 2026, est le dernier véhicule législatif avant l’élection présidentielle. Problème : dans sa copie initiale, il ne tient pas ces engagements, selon la FPI. La fédération formule donc six demandes précises :
- Relever le taux et le plafond d’amortissement du dispositif Jeanbrun (statut du bailleur privé) pour le neuf, et permettre la location aux ascendants et descendants hors du foyer fiscal.
- Proroger le Prêt à Taux Zéro (PTZ) au-delà de son terme actuel, afin de préserver l’accession à la propriété des primo-accédants dans le marché du logement neuf.
- Prolonger le Denormandie et le Loc’Avantages, dispositifs d’investissement locatif dans l’ancien avec travaux et dans le parc conventionné, complémentaires à la promotion immobilière neuve.
- Maintenir l’exonération des donations familiales pour l’achat d’un logement neuf, dont l’extinction est prévue au 31 décembre 2026 faute de prorogation dans le PLF 2027.
- Préserver la location meublée de longue durée (statut LMNP), menacée par des réformes fiscales récentes pesant sur les loueurs meublés non professionnels.
- Alléger l’imposition des plus-values immobilières, afin de fluidifier les transactions sur le marché secondaire et de libérer de l’offre pour les ménages modestes et les primo-accédants.
L’alerte de Pascal Boulanger, président de la FPI
Lors de la présentation des chiffres de la promotion immobilière, le 12 novembre 2026, Pascal Boulanger, président de la Fédération des promoteurs immobiliers (FPI), a lancé un avertissement clair. Avec des délais de réalisation et de livraison en VEFA qui s’étendent sur 3 à 5 ans, chaque programme immobilier abandonné ou reporté aujourd’hui risque d’aggraver la pénurie de logements de demain. Autrement dit, les logements qui ne sont pas lancés en 2026 manqueront dans les prochaines années, aussi bien sur le marché locatif que sur celui de l’accession à la propriété.
« Nous voulons y croire encore, mais nous n’avons plus le temps d’attendre. Si rien ne bouge avant l’élection présidentielle, les dégâts seront considérables, pour les entreprises et leurs salariés comme pour tous les Français qui cherchent à se loger. Le Premier ministre a fixé un cap ; le budget 2027 est le moment de le tenir. C’est maintenant que tout se joue car nous sommes en plein examen du projet de loi de finances. » — Pascal Boulanger, président de la FPI.
Le message est sans ambiguïté : attendre la prochaine mandature coûterait plusieurs années à un secteur dont les délais sont déjà longs. La relance du marché du logement neuf ne peut pas attendre le prochain quinquennat. Les amendements au PLF 2027 restent le seul levier encore accessible avant le vote définitif de la loi de finances.
Conclusion
Au troisième trimestre 2026, la crise du logement neuf atteint une ampleur historique. Ventes en berne, mises en vente au plus bas et stocks d’invendus en hausse : tous les indicateurs témoignent d’un marché profondément fragilisé. Pourtant, plusieurs leviers pourraient soutenir la reprise, notamment le prêt à taux zéro (PTZ), le dispositif Jeanbrun, le Denormandie ou encore les exonérations de droits sur les donations familiales. Le budget 2027 constitue une échéance décisive pour renforcer ces dispositifs avant l’élection présidentielle. Car au-delà des difficultés des promoteurs, c’est l’accès au logement des Français qui se joue. Chaque programme immobilier reporté aujourd’hui risque d’aggraver la pénurie de logements de demain.


