
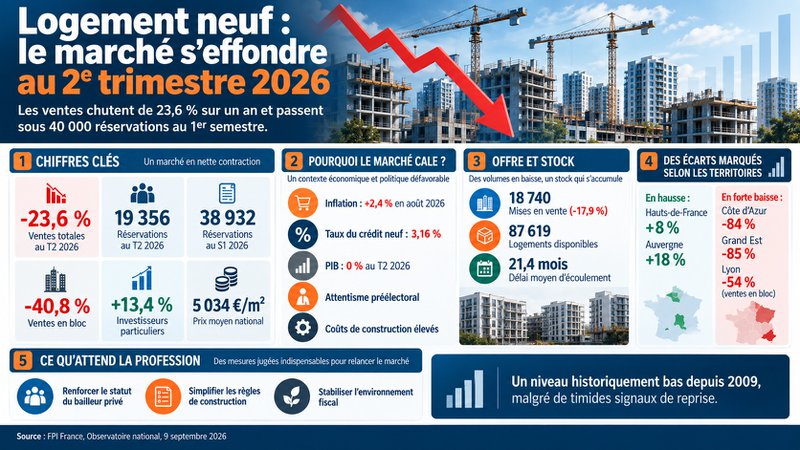
Le marché du logement neuf traverse une crise sans précédent. La Fédération des Promoteurs Immobiliers (FPI) a présenté le 9 septembre 2026 les chiffres de son Observatoire national. Au deuxième trimestre 2026, les ventes totales chutent de -23,6 % sur un an et passent, sur le premier semestre, sous le seuil symbolique des 40 000 réservations — un plancher jamais atteint depuis la création de l’Observatoire en 2009. Tensions géopolitiques au Moyen-Orient, remontée des taux de crédit, attentisme préélectoral : les facteurs négatifs se cumulent. Pourtant, une timide reprise chez les investisseurs particuliers et le retour du logement neuf dans le débat présidentiel laissent entrevoir de fragiles signaux d’espoir.
Sommaire :
- Pourquoi les ventes de logements neufs s’effondrent-elles au T2 2026 ?
- Quel est l’état de l’offre commerciale et des mises en vente ?
- Quels sont les prix du logement neuf en 2026 ?
- Quelles régions sont les plus touchées par la crise ?
- Quelles perspectives pour le marché du logement neuf ?
À retenir — Crise du logement neuf au T2 2026
- Les ventes de logements neufs chutent de -23,6 % au T2 2026, passant sous les 40 000 réservations sur le semestre.
- Les ventes en bloc s’effondrent de -40,8 %, aggravant la contraction de l’ensemble du marché de la promotion immobilière.
- Les prix se stabilisent légèrement au-dessus de 5 000 €/m² en moyenne nationale, masquant de fortes disparités régionales.
- Les investisseurs particuliers amorcent un timide rebond (+13,4 % au T2), mais les volumes restent historiquement faibles.
- Le logement neuf redevient un enjeu central du débat présidentiel, ouvrant la voie à de potentielles réformes structurelles.
Pourquoi les ventes de logements neufs s’effondrent-elles au T2 2026 ?
Un contexte macro-économique et géopolitique délétère
Le logement neuf paie le prix d’une conjoncture particulièrement défavorable. Le conflit au Moyen-Orient, qui s’est intensifié dès la fin du premier trimestre 2026, a brusquement dégradé un environnement économique déjà fragilisé. Conséquence directe : l’inflation accélère de nouveau pour atteindre +2,4 % en août 2026, après seulement +0,3 % en janvier, selon l’INSEE. La hausse des prix de l’énergie rogne le pouvoir d’achat des ménages et alourdit, dans le même temps, les coûts de construction.
Sur le plan macroéconomique, la situation est tout aussi préoccupante. Le PIB stagne à 0 % au T2 2026, après un recul de -0,2 % au T1. L’investissement des ménages poursuit sa contraction (-0,4 % au T2), effaçant la légère amélioration constatée en 2025. Les taux des crédits immobiliers repartent à la hausse et s’établissent à 3,16 % pour le neuf au T2 2026, selon la Banque de France. Dans ce contexte anxiogène, ménages et investisseurs privilégient l’attentisme.
Le climat préélectoral aggrave encore la situation. L’approche de l’élection présidentielle et l’incertitude autour du budget 2027 freinent toute décision d’achat. L’indicateur synthétique du climat des affaires dans la construction chute à 95,3 au T2 2026 — en dessous de la moyenne longue période fixée à 100 —, signe éloquent d’une profession qui doute.
Un effondrement historique des réservations
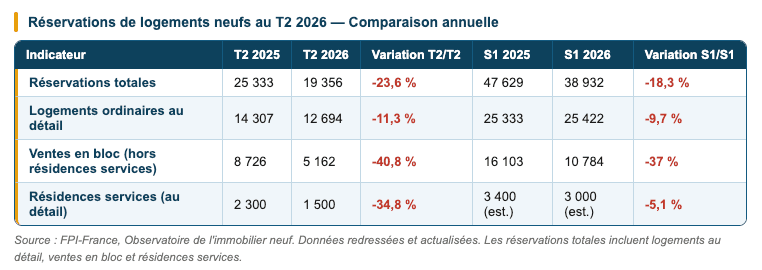
Les chiffres de la FPI sont sans appel. Au T2 2026, les réservations totales de logements neufs tombent à 19 356 unités, contre 25 333 au T2 2025. Sur l’ensemble du premier semestre, elles s’établissent à 38 932 unités, franchissant pour la première fois la barre des 40 000 logements — un seuil jamais vu depuis la création de l’Observatoire. Pour mémoire, la moyenne observée entre 2020 et 2026 s’élevait à 55 626 ventes par semestre.
Derrière ce chiffre global, deux dynamiques s’affrontent. D’un côté, les ventes aux propriétaires occupants reculent de -17,9 % au T2. Les primo-accédants, pourtant éligibles au PTZ (prêt à taux zéro) et aux ventes en TVA réduite (1 523 unités concernées au T2), restent bloqués par un contexte économique qui décourage l’accession à la propriété. De l’autre, les ventes aux investisseurs particuliers progressent de +13,4 % au T2, portées notamment par le développement du statut du bailleur privé. Cette reprise reste toutefois très fragile : seulement 3 427 unités vendues à des investisseurs au T2 2026, contre 3 022 un an plus tôt.
Les ventes en bloc : le facteur qui aggrave tout
Au-delà des ventes aux particuliers, c’est l’effondrement des ventes en bloc qui précipite la chute globale. Ces ventes — par lesquelles les promoteurs cèdent des programmes entiers à des bailleurs institutionnels — s’effondrent de -40,8 % au T2 et de -37 % sur le semestre. En clair, elles ne représentent plus que 10 784 unités sur le S1 2026, contre 16 103 un an plus tôt.
Or, ces ventes jouaient habituellement un rôle contracyclique essentiel : elles soutenaient la production même en période difficile. Ce filet de sécurité disparaît. La baisse est particulièrement brutale pour les acteurs du logement locatif intermédiaire (LLI). Seules les ventes aux bailleurs sociaux résistent, voire progressent dans certaines régions — en Île-de-France, ce segment enregistre même +68 % au T2.
Quel est l’état de l’offre commerciale et des mises en vente ?
Des lancements commerciaux au point mort
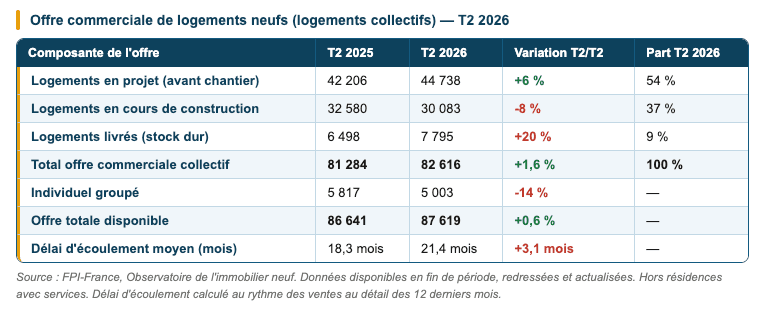
Moins de ventes, c’est mécaniquement moins de programmes lancés. Au T2 2026, le nombre de logements neufs mis en commercialisation par les promoteurs — qu’il s’agisse de VEFA (vente en l’état futur d’achèvement) ou de logements livrés — chute de -17,9 % par rapport au T2 2025, à seulement 18 740 unités. Sur le semestre, la baisse atteint -12,9 %, très loin de la moyenne de 43 560 unités observée entre 2020 et 2026.
Face à cette demande atone, les promoteurs adoptent une posture d’attentisme. Ils retardent le lancement de nouveaux programmes et attendent des signaux plus favorables. Le taux de retrait de la commercialisation recule légèrement à 14 % au T2 2026 (contre 22 % au T1). Mais attention : ce reflux ne traduit pas un regain d’optimisme. Il reflète simplement l’épuisement du stock de programmes encore susceptibles d’être retirés.
Sur le front des autorisations, la situation reste également préoccupante. On dénombre 40 485 mises en chantier pour les logements collectifs au T2 2026, en recul de -19,8 % sur un an. Dès lors, le décalage entre les 75 061 permis de construire accordés et les ouvertures effectives de chantier confirme une réalité bien connue du secteur : obtenir un permis ne garantit pas l’ouverture d’un chantier.
Un stock qui s’alourdit dangereusement
L’offre commerciale disponible en fin de trimestre s’établit à 87 619 unités au T2 2026, en légère hausse de +0,6 % sur un an. Chiffre trompeur : cette quasi-stabilité masque un délai d’écoulement qui atteint désormais 21,4 mois en moyenne nationale, contre 18,3 mois au T2 2025.
Autrement dit, au rythme actuel des ventes, il faudrait près de deux ans pour écouler l’ensemble du stock disponible. La composition de cette offre est elle aussi révélatrice : 54 % des logements collectifs sont encore en phase de projet, 37 % en cours de construction, et 9 % sont livrés mais invendus. Ce « stock dur » dépasse la moyenne historique de 7 % sur dix ans — signe que des logements achevés ne trouvent pas preneur.
Quels sont les prix du logement neuf en 2026 ?
Une stabilité de façade, des disparités réelles
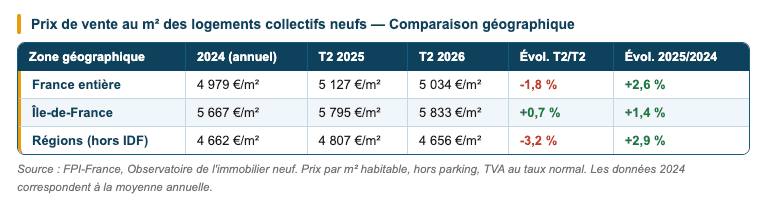
En apparence, les prix du logement neuf résistent bien. Le prix moyen au m² des logements collectifs s’établit à 5 034 €/m² en France entière au T2 2026 (hors parking, TVA normale), en légère baisse de -1,8 % sur un an. En Île-de-France, il progresse même à 5 833 €/m² (+0,7 %), tandis qu’en régions il recule à 4 656 €/m² (-3,2 %).
Pourquoi cette relative tenue des prix malgré l’effondrement des ventes ? La réponse tient à la structure de l’offre. Les promoteurs sélectionnent et lancent en priorité les programmes immobiliers les plus attractifs, là où la demande subsiste. Par ailleurs, les coûts de production restent structurellement élevés — réglementation thermique RE 2020, fiscalité, difficultés d’obtention des permis. Ces contraintes empêchent toute baisse significative des prix de revient. Résultat : l’accession à la propriété dans le neuf devient de plus en plus difficile pour les ménages modestes, même quand les prix nominaux stagnent.
Des prix très variables selon le type de logement et la ville
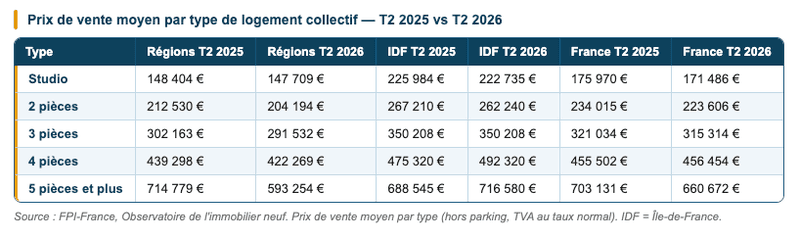
Concrètement, au T2 2026, un studio se négocie en moyenne à 171 486 € en France, un 2 pièces à 223 606 €, un 3 pièces à 315 314 € et un 4 pièces à 456 454 € (source : FPI-France). L’écart entre l’Île-de-France et les régions reste considérable : pour un 3 pièces, il dépasse 58 000 € (350 208 € en IDF contre 291 532 € en régions).
À l’échelle locale, les contrastes sont encore plus marqués. Les marchés les plus chers sont Annecy (6 967 €/m²) et Nice (6 773 €/m²). À l’inverse, Laval (3 436 €/m²) et Dijon (3 715 €/m²) restent bien plus accessibles. Certaines villes affichent néanmoins de fortes hausses sur un an : Brest (+9,3 %), Caen (+6,5 %), Annecy (+4,3 %) et Reims (+1,3 %).
Quelles régions sont les plus touchées par la crise ?
L’Île-de-France dans la tourmente
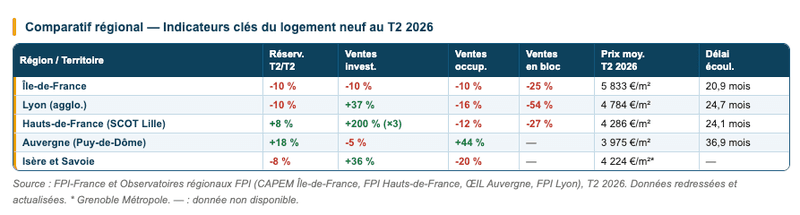
La région capitale n’échappe pas à la crise du logement neuf. Les mises en vente franciliennes chutent de -31 % au T2 2026, à 4 703 logements. Les réservations au détail reculent de -10 % (3 331 unités), avec des ventes à propriétaires occupants en baisse de -10 % et des ventes à investisseurs en repli identique — dont 72 unités seulement via le dispositif Jeanbrun. L’offre commerciale disponible gonfle de +10 % (21 456 logements), ce qui porte le délai d’écoulement à 20,9 mois, contre 15,9 mois un an plus tôt.
En ce qui concerne les ventes en bloc, elles reculent de -25 % au T2. Toutefois, un point positif émerge : les ventes aux bailleurs sociaux bondissent de +68 %, tandis que celles aux acteurs du logement locatif intermédiaire (LLI) s’effondrent de -62 %, illustrant la fragilité de ce segment spécifique.
Des contrastes marqués entre territoires
La tendance nationale est baissière, mais certains marchés régionaux font figure d’exception. Les Hauts-de-France enregistrent une hausse des réservations nettes de +8 % au T2 (+28 % sur le semestre), avec un triplement des ventes aux investisseurs — qui représentent désormais 26 % des ventes au détail, contre 9 % un an plus tôt. En Auvergne (périmètre Puy-de-Dôme), les mises en vente triplent et les réservations progressent de +18 % au T2.
À l’inverse, certaines régions sont sévèrement touchées. La Côte d’Azur enregistre un effondrement des ventes en bloc de -84 %, le Grand Est de -85 %, et Lyon (agglomération) de -54 %, ses ventes en bloc étant désormais exclusivement destinées aux bailleurs sociaux.
Quelles perspectives pour le marché du logement neuf ?
Le logement neuf revient dans le débat politique
Dans ce contexte déprimé, la FPI identifie un signal positif : le logement neuf redevient un enjeu politique. Lors du débat de la présidentielle organisé à La REF (Medef) le 27 août 2026, plusieurs candidats se sont spontanément emparés du sujet. Deux thèmes ont émergé : la mise en œuvre d’un « vrai statut du bailleur privé » et la simplification drastique des règles de construction. Par ailleurs, les débats autour du projet de loi sur la relance et la décentralisation du logement contribuent à cette dynamique.
Pascal Boulanger, président de la FPI, résume ainsi la situation : « Quand le bâtiment va, tout va. Nous sommes entendus, le logement revient en force dans le débat présidentiel. Mais il y a péril en la demeure. Le gouvernement doit absolument renforcer le Statut du Bailleur Privé pour qu’il puisse réellement atteindre les objectifs fixés ensemble. Des objectifs dont nous sommes encore très loin. »
Un rebond conditionné à des réformes structurelles
La reprise des ventes aux investisseurs particuliers (+13,4 % au T2) constitue une première note d’espoir. Le statut du bailleur privé commence à produire ses premiers effets. Pourtant, les volumes demeurent très en deçà des niveaux nécessaires. Son déploiement reste freiné par la remontée des taux, l’incertitude économique et l’attentisme préélectoral.
Pour la FPI, trois conditions sont indispensables à un vrai rebond :
- renforcer le statut du bailleur privé avec des taux d’amortissement suffisamment incitatifs,
- simplifier les règles de construction et d’urbanisme,
- stabiliser l’environnement fiscal.
Sans ces réformes, la crise du logement risque de s’installer durablement. Un marché bloqué sous les 40 000 réservations semestrielles est, en effet, incompatible avec les besoins réels de production de logements en France — estimés entre 300 000 et 400 000 unités par an.
Conclusion
Au premier semestre 2026, le marché du logement neuf s’enfonce à un niveau historiquement bas. Les ventes passent sous la barre des 40 000 réservations, un seuil inédit depuis 2009. Le climat géopolitique et l’incertitude préélectorale alimentent ce recul, mais ils n’en sont pas les seules causes.
La crise met surtout en lumière des fragilités anciennes : coûts de production difficiles à réduire, fiscalité peu adaptée et pénurie persistante d’autorisations de construire. Quelques signaux apportent néanmoins une note plus positive, avec le retour progressif des investisseurs particuliers et une place retrouvée du logement neuf dans le débat public. Reste désormais à transformer les annonces en réformes concrètes.


