

En juin-août 2026, les Notaires du Grand Paris dressent un bilan nuancé : 33 660 logements anciens vendus en Île-de-France (-2 % sur un an), des prix immobiliers à Paris stabilisés à 9 590 €/m² (-0,5 %). Les maisons reculent plus nettement que les appartements, les marchés franciliens divergent selon les territoires, et la pression du crédit immobilier pèse sur les perspectives à fin 2026.
Quel bilan pour le marché immobilier francilien entre juin et août 2026 ?
Un fléchissement des ventes globalement contenu
Entre juin et août 2026, 33 660 logements anciens ont été vendus en Île-de-France, selon les données ADSN-BIEN des Notaires du Grand Paris. Un recul de 2 % sur un an, certes — mais il faut le nuancer. Ces volumes restent supérieurs de 13 % à ceux de juin-août 2024, une période de creux historique pour le marché résidentiel ancien francilien.
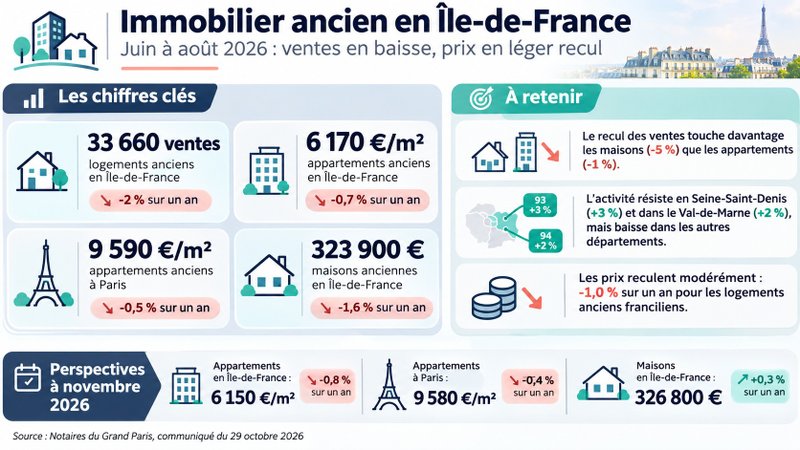
La reprise fragile amorcée au 2e trimestre 2026 marque ainsi le pas. Appartements et maisons n’évoluent pas au même rythme. Les appartements anciens résistent mieux : 23 150 ventes, en recul de 1 % seulement. Les maisons, en revanche, accusent une baisse bien plus sévère de 5 %, à 10 510 transactions. La raison est simple : leur prix d’acquisition plus élevé les expose davantage à la remontée des taux de crédit immobilier.
Des disparités fortes entre les départements franciliens
L’activité ne recule pas de façon uniforme. Certains territoires tirent leur épingle du jeu : la Seine-Saint-Denis (+3 %) et le Val-de-Marne (+2 %) affichent des hausses de transactions, portées par des prix accessibles qui attirent primo-accédants et investisseurs en quête de rendement locatif. À l’opposé, le Val-d’Oise subit la correction la plus sévère (-7 %). Paris recule de 2 %, les Hauts-de-Seine de 4 %, l’Essonne de 3 %.
Du côté des maisons, la contraction est quasi générale. Seule la Seine-Saint-Denis résiste (+1 %). Le Val-de-Marne (-9 %) et le Val-d’Oise (-10 %) enregistrent les baisses les plus marquées. Ce tableau confirme une réalité structurelle : l’Île-de-France n’est pas un marché unique, mais un ensemble de micro-marchés aux dynamiques propres, dictées par les niveaux de prix et les profils des acquéreurs.
🁢 Volumes des ventes de logements anciens (juin-août 2026)
| Zone | Total logements anciens | Évol. 1 an | Appartements | Évol. 1 an | Maisons | Évol. 1 an |
|---|---|---|---|---|---|---|
| Île-de-France | 33 660 | -2 % | 23 150 | -1 % | 10 510 | -5 % |
| Paris | 7 040 | -3 % | 7 000 | -2 % | n.s. | n.s. |
| Petite Couronne | 11 420 | 0 % | 9 000 | 0 % | 2 420 | -3 % |
| Grande Couronne | 15 190 | -3 % | 7 160 | 0 % | 8 040 | -5 % |
Évolution par rapport à juin-août 2025. n.s. = non significatif. Source : Notaires du Grand Paris / ADSN-BIEN.
Comment évoluent les prix immobiliers à Paris et en Île-de-France ?
Les appartements : une résistance relative des prix parisiens
À fin août 2026, Paris affiche 9 590 €/m² pour les appartements anciens, soit un recul de 0,5 % sur un an. C’est l’une des baisses les plus faibles de toute la région. La raison ? La capitale reste marquée par un déséquilibre structurel : une offre limitée face à une demande persistante.
À l’échelle régionale, le prix moyen atteint 6 170 €/m² (-0,7 %). La Petite Couronne s’établit à 4 960 €/m² (-0,7 %), avec de forts écarts internes : les Hauts-de-Seine restent proches de Paris (6 010 €/m², -0,4 %), tandis que la Seine-Saint-Denis pointe à 3 770 €/m² (-0,6 %). Plus on s’éloigne, plus la correction s’accentue. En Grande Couronne, la baisse atteint -1,4 % en moyenne, à 3 190 €/m². L’Essonne (-1,9 %) et la Seine-et-Marne (-1,5 %) enregistrent les ajustements les plus marqués sur ces marchés péri-urbains.
🁢 Prix des appartements anciens par zone et département (juin-août 2026)
| Zone / Département | Prix au m² | Évol. 1 an | Projection nov. 2026 | Évol. projetée 1 an |
|---|---|---|---|---|
| Île-de-France | 6 170 € | -0,7 % | 6 150 € | -0,8 % |
| Paris | 9 590 € | -0,5 % | 9 580 € | -0,4 % |
| Petite Couronne | 4 960 € | -0,7 % | 4 920 € | -1,3 % |
| — Hauts-de-Seine (92) | 6 010 € | -0,4 % | 5 960 € | -1,4 % |
| — Seine-Saint-Denis (93) | 3 770 € | -0,6 % | 3 740 € | -0,7 % |
| — Val-de-Marne (94) | 4 750 € | -1,1 % | 4 720 € | -1,5 % |
| Grande Couronne | 3 190 € | -1,4 % | 3 200 € | -0,8 % |
| — Seine-et-Marne (77) | 2 800 € | -1,5 % | 2 830 € | +0,3 % |
| — Yvelines (78) | 4 030 € | -1,2 % | 4 030 € | -1,1 % |
| — Essonne (91) | 2 780 € | -1,9 % | 2 780 € | -1,0 % |
| — Val-d’Oise (95) | 2 900 € | -1,3 % | 2 880 € | -1,0 % |
Prix en €/m², appartements anciens. Projections basées sur les avant-contrats. Source : Notaires du Grand Paris / ADSN-BIEN.
Les maisons anciennes : un ajustement plus marqué en Grande Couronne
Les maisons anciennes accusent une correction plus prononcée que les appartements. Leur prix moyen en Île-de-France s’établit à 323 900 €, en baisse de 1,6 % sur un an. La Petite Couronne recule de 1,3 % (384 100 € en moyenne), la Grande Couronne de 1,8 % (298 600 €).
Aucun département n’est épargné. La correction s’échelonne de -1,0 % dans les Hauts-de-Seine à -2,1 % dans l’Essonne. Les Yvelines restent le marché le plus cher (391 800 €), mais perdent 2,0 % en un an. La Seine-et-Marne affiche le prix le plus bas (253 000 €), avec un recul de 1,5 %. Ces baisses reflètent un désamour progressif pour les marchés péri-urbains et un recul de l’investissement locatif dans ces zones.
🁢 Prix des maisons anciennes par zone et département (juin-août 2026)
| Zone / Département | Prix moyen | Évol. 1 an | Projection nov. 2026 | Évol. projetée 1 an |
|---|---|---|---|---|
| Île-de-France | 323 900 € | -1,6 % | 326 800 € | +0,3 % |
| Petite Couronne | 384 100 € | -1,3 % | 383 900 € | -1,0 % |
| — Hauts-de-Seine (92) | 633 200 € | -1,0 % | n.s. | — |
| — Seine-Saint-Denis (93) | 292 000 € | -1,4 % | 289 300 € | -2,0 % |
| — Val-de-Marne (94) | 382 000 € | -1,4 % | 381 600 € | -0,9 % |
| Grande Couronne | 298 600 € | -1,8 % | 302 700 € | +0,9 % |
| — Seine-et-Marne (77) | 253 000 € | -1,5 % | 255 700 € | +0,4 % |
| — Yvelines (78) | 391 800 € | -2,0 % | 399 200 € | +1,7 % |
| — Essonne (91) | 299 700 € | -2,1 % | 303 100 € | +0,6 % |
| — Val-d’Oise (95) | 296 100 € | -1,6 % | 299 600 € | +1,0 % |
Prix de vente en €, maisons anciennes. Projections basées sur les avant-contrats. Source : Notaires du Grand Paris / ADSN-BIEN.
Quelles projections pour les prix immobiliers à Paris à l’horizon de fin 2026 ?
Des indicateurs avancés nuancés selon les typologies
Les avant-contrats — compromis et promesses de vente signés avant la transaction définitive — permettent d’anticiper les prix avec environ deux mois d’avance. À l’horizon de novembre 2026, ils dessinent un tableau contrasté selon les typologies de biens.
Pour les appartements, la tendance reste baissière. À Paris, le prix projeté atteint 9 580 €/m² (-0,4 % sur un an). En Île-de-France, la projection s’établit à 6 150 €/m² (-0,8 % sur un an). La Grande Couronne suit la même trajectoire, à 3 200 €/m².
Pour les maisons, en revanche, les signaux sont encourageants. Le prix moyen francilien est projeté à 326 800 € (+0,3 % sur un an), porté par une hausse trimestrielle de +1,4 % en Grande Couronne. Cette divergence entre appartements et maisons est l’un des traits les plus marquants du cycle actuel. Elle se retrouve d’ailleurs à l’échelle nationale : les prévisions générales des prix immobiliers en France en 2026 pointent dans la même direction.
🁢 Comparatif : situation actuelle et projections novembre 2026 (appartements vs maisons)
| Indicateur | Appartements — Île-de-France | Appartements — Paris | Maisons — Île-de-France |
|---|---|---|---|
| Prix actuel (juin-août 2026) | 6 170 €/m² | 9 590 €/m² | 323 900 € |
| Évolution sur 1 an | -0,7 % | -0,5 % | -1,6 % |
| Évolution sur 3 mois | +0,9 % | +0,9 % | +1,9 % |
| Prix projeté (nov. 2026) | 6 150 €/m² | 9 580 €/m² | 326 800 € |
| Projection sur 1 an | -0,8 % | -0,4 % | +0,3 % |
| Projection sur 3 mois | -0,3 % | -0,1 % | +0,9 % |
Un contexte économique et financier peu porteur
Ces ajustements s’inscrivent dans un environnement économique peu favorable. La croissance française reste faible. L’inflation repart à la hausse, ce qui érode le pouvoir d’achat immobilier des ménages. En réponse, les banques ont progressivement relevé leurs taux de crédit, réduisant encore la capacité d’emprunt des acquéreurs.
La baisse des prix ne suffit pas à relancer la demande. Le marché reste suspendu à deux variables clés : l’évolution des taux de crédit et le retour de la confiance des ménages. Tant que ces deux paramètres demeurent défavorables, les transactions immobilières peineront à retrouver un vrai dynamisme.
Pourquoi les prix réagissent-ils différemment selon la taille et la localisation du logement ?
La localisation : un facteur déterminant sur longue période
Sur la période 1999-2026, les Notaires du Grand Paris révèlent des trajectoires très contrastées. Les appartements anciens en Île-de-France ont progressé de 214 % depuis 1999, contre 120 % seulement pour les maisons. Un écart considérable, qui tient d’abord à la localisation.
La règle est simple : plus on s’éloigne de Paris, moins la hausse a été forte. Pour un appartement de 3 pièces, l’indice Notaires-INSEE progresse de 272 % à Paris, entre 191 % et 196 % en Petite Couronne, et seulement de 131 % à 147 % en Grande Couronne. Ce gradient géographique — déjà mis en lumière dans la conjoncture du marché immobilier du Grand Paris au T1 2026 — reste l’une des constantes du marché francilien sur un quart de siècle.
La taille du logement : studios vs grands appartements, qui a le mieux performé ?
Au sein de chaque territoire, la taille joue un rôle tout aussi déterminant. À Paris, studios et 2 pièces ont bondi respectivement de 299 % et 297 % depuis 1999 — contre 225 % pour les 5 pièces et plus. Le phénomène est identique partout : +245 % pour les studios en Petite Couronne (contre +167 % pour les grands appartements), +174 % en Grande Couronne (contre +120 %).
Paradoxalement, les petites surfaces qui ont le plus progressé sont aussi celles qui corrigent le plus vite. Sur les cinq dernières années (juin 2021 à juin 2026), les studios ont perdu 10,0 % de leur valeur, contre seulement 6,6 % pour les 5 pièces et plus. Pour les maisons, en revanche, la correction est homogène : environ 6,6 %, quelle que soit la taille.
Côté géographie, les maisons de Petite Couronne ont mieux performé que celles de Grande Couronne sur 25 ans. Mais contrairement aux appartements, aucune hiérarchie claire ne s’établit selon le nombre de pièces : pour les maisons, la taille ne détermine pas l’ampleur de la progression.
🁢 Progression des indices de prix des appartements anciens par taille (1999-juin 2026)
| Territoire | Studios | 3 pièces | 5 pièces et + |
|---|---|---|---|
| Paris | +299 % | +272 % | +225 % |
| Petite Couronne | +245 % | +191 % à +196 % | +167 % |
| Grande Couronne | +174 % | +131 % à +147 % | +120 % |
Plus l’appartement est grand, plus son prix met du temps à s’ajuster
Au-delà de l’ampleur des variations, les Notaires du Grand Paris révèlent un phénomène méconnu. En moyenne, sur la période 1999-2026, les prix du marché résidentiel ancien mettent 7 à 8 mois à réagir aux évolutions du nombre de transactions. Mais cette moyenne dissimule de grandes disparités.
Pour les appartements, plus le logement est grand, plus l’ajustement est lent. En Île-de-France, il faut compter 6 mois pour qu’un studio s’adapte aux nouvelles conditions du marché — et jusqu’à 10 mois pour un appartement de 5 pièces et plus. À Paris, les délais s’allongent encore : 7 mois pour les studios, 11 mois pour les grands appartements. À l’inverse, la Grande Couronne réagit plus vite : 5 mois pour les studios, 6 mois pour les 2 pièces.
L’inertie parisienne : pourquoi les prix résistent plus longtemps à la correction ?
À Paris, cette inertie s’explique par une tension structurelle persistante : même quand les ventes chutent, la demande reste suffisamment active pour freiner la baisse des prix. Concrètement, les prix parisiens mettent environ 7 mois pour s’adapter à un recul des transactions — contre 4 à 5 mois seulement en Petite et Grande Couronne.
Pour les maisons, la logique est tout autre. La taille ne joue ici aucun rôle : le temps de réponse reste stable à 7-8 mois, quelle que soit la superficie, à l’échelle régionale.
🁢 Délai moyen d’ajustement des prix selon la taille du logement (appartements anciens, 1999-2026)
| Taille du logement | Île-de-France | Paris | Grande Couronne |
|---|---|---|---|
| Studio | 6 mois | 7 mois | 5 mois |
| 2 pièces | ~7 mois | 8 mois | 6 mois |
| 3 pièces | ~8 mois | ~9 mois | n.d. |
| 4 pièces | ~9 mois | 11 mois | n.d. |
| 5 pièces et + | 10 mois | 11 mois | n.d. |
Source : Notaires du Grand Paris / ADSN-BIEN — Délai estimé entre la variation du nombre de transactions et la réaction des indices de prix (1999-2026). ~ = estimation ; n.d. = non détaillé.
Conclusion
Le marché immobilier francilien poursuit son rééquilibrage, mais à plusieurs vitesses. À Paris, les prix immobiliers font preuve d’une meilleure résistance qu’en périphérie, sans pour autant retrouver une véritable dynamique de reprise. Entre des conditions de crédit toujours contraignantes et une confiance des ménages fragilisée, le redémarrage des transactions reste incertain. Pour les acheteurs, cette période d’ajustement peut toutefois ouvrir de nouvelles opportunités de négociation. Reste à savoir si l’évolution des taux d’intérêt et les premières tendances révélées par les avant-contrats des Notaires du Grand Paris permettront de confirmer une reprise durable du marché immobilier francilien.


