
Le marché immobilier francilien reprend des couleurs — du moins en apparence. Les Notaires du Grand Paris publient ce 8 septembre 2026 leur bilan trimestriel sur la conjoncture immobilière en Île-de-France, et le verdict est nuancé : 31 750 ventes de logements anciens au T2 2026, soit +10 % en un an. Pourtant, les prix stagnent, l’investissement locatif reste quasi inexistant et les dynamiques territoriales divergent fortement. Reprise réelle ou simple effet de comparaison ? Les données de la base ADSN-BIEN invitent à la prudence.
Sommaire :
- Le marché immobilier francilien confirme-t-il vraiment sa reprise ?
- Quels sont les prix de l’immobilier en Île-de-France au T2 2026 ?
- Comment se répartissent les ventes selon les territoires ?
- Quelles perspectives pour le marché immobilier au second semestre 2026 ?
À retenir — Marché immobilier Île-de-France T2 2026
- Le marché immobilier francilien enregistre 31 750 ventes au T2 2026, soit +10 % en un an.
- Les prix restent quasi stables : -0,3 % sur un an pour l’ensemble des logements anciens.
- Paris affiche la plus forte progression des ventes avec +20 % en un an.
- Le prix moyen des appartements anciens atteint 6 130 €/m² en Île-de-France et 9 560 €/m² à Paris.
- La reprise demeure fragile, exposée aux risques de hausse des taux de crédit immobilier.
Le marché immobilier francilien confirme-t-il vraiment sa reprise ?
Une hausse des volumes à relativiser
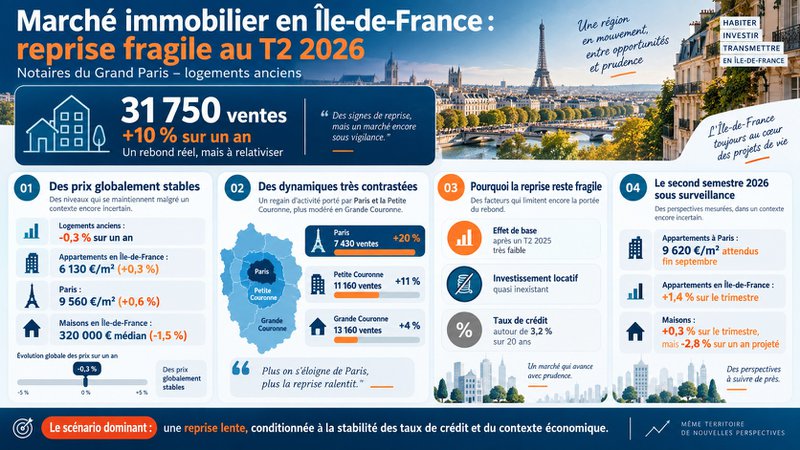
Au T2 2026, le marché immobilier francilien enregistre 31 750 ventes de logements anciens, soit +10 % en un an et +15 % par rapport au T2 2024. Des chiffres publiés par les Notaires du Grand Paris qui semblent rassurants — mais qui méritent d’être replacés dans leur contexte.
Pourquoi cette prudence ? Le T2 2025 avait été particulièrement déprimé. En début d’année 2025, de nombreux acquéreurs avaient précipité leur achat pour éviter la hausse des droits de mutation à titre onéreux (DMTO), relevés dans la plupart des départements dès le 1er avril 2025. Cette ruée avait artificiellement dopé le premier trimestre 2025, rendant la comparaison avec le deuxième trimestre particulièrement défavorable. Le rebond observé aujourd’hui s’explique donc en partie par cet effet de base.
Pour le mesurer, il suffit de regarder le 1er semestre 2026 dans sa globalité : par rapport au 1er semestre 2025, les ventes n’avancent que de +4 % pour les appartements et +7 % pour les maisons. L’amélioration est bien réelle, mais elle ne suffit pas encore à parler de reprise généralisée. Autre point à garder en tête : les statistiques sont rattachées au trimestre de signature de l’acte authentique, et non à celui du compromis. Quelques semaines de décalage peuvent donc suffire à accentuer les effets de base d’un trimestre à l’autre.
Qui achète, et qui n’achète plus ?
Les notaires du Grand Paris dressent un portrait contrasté des acquéreurs. Les primo-accédants reviennent progressivement sur le marché, surtout lorsqu’ils disposent d’un apport personnel ou d’un coup de pouce familial. En revanche, les secundo-accédants sont dans une position délicate : ils doivent souvent revendre un bien acheté à des taux très avantageux, dans un contexte où les conditions de financement sont aujourd’hui bien moins favorables. Les taux de crédit immobilier tournent autour de 3,2 % sur 20 ans à l’été 2026.
L’investissement locatif, lui, reste quasi inexistant dans l’ancien. Le nouveau dispositif fiscal « Jeanbrun », encore en phase de montée en puissance, n’a pour l’instant déclenché qu’un retour très timide des investisseurs. Résultat : la demande repose presque exclusivement sur les acquéreurs qui achètent pour habiter — ce qui fragilise la base de la reprise.
Elodie Fremont, présidente de la commission des statistiques immobilières et notaire à Paris, résume bien l’ambivalence de la situation : “ l’activité avance, mais dans un marché qui reste très sensible au contexte politique, économique et financier. ”
Quels sont les prix de l’immobilier en Île-de-France au T2 2026 ?
Appartements stables, maisons en repli
Bonne nouvelle pour les acheteurs : les prix ne repartent pas à la hausse. Sur un an, les logements anciens n’évoluent que de -0,3 % en Île-de-France, et de -0,4 % sur trois mois. La reprise des volumes ne crée donc aucune tension inflationniste. L’offre et la demande s’équilibrent, sans que le marché bascule à nouveau en faveur des vendeurs.
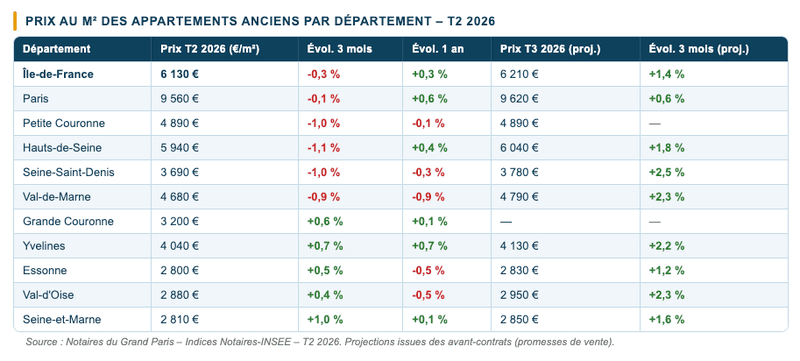
Pour les appartements anciens, le prix moyen atteint 6 130 €/m² en Île-de-France (+0,3 % sur un an). À Paris, il s’établit à 9 560 €/m² (+0,6 %). Ce niveau oscille autour de 6 100 €/m² depuis plus de deux ans à l’échelle régionale — un plancher qui semble désormais durablement installé.
Les écarts entre arrondissements parisiens restent considérables : de 7 690 €/m² dans le 19e à 13 980 €/m² dans le 6e, soit un rapport de 1 à 1,82. Les variations annuelles demeurent contenues, entre -1,1 % dans le 15e et +5,0 % dans le 6e.
Les maisons anciennes, un segment qui corrige
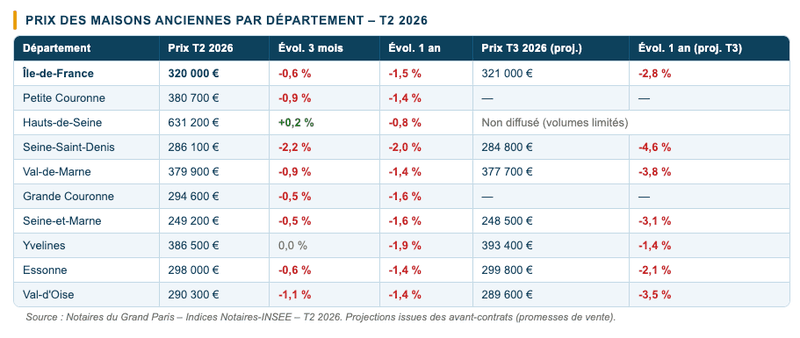
Pour les maisons anciennes, la tendance est différente : le prix médian recule de -1,5 % en un an, à 320 000 € en Île-de-France. La baisse est homogène : -1,4 % en Petite Couronne, -1,6 % en Grande Couronne. Sur trois mois, le repli reste limité à -0,6 %.
Les acheteurs tiennent les rênes
Le marché a intégré un nouveau niveau de prix — et les acheteurs le savent. Ils conservent une marge de négociation immobilière réelle : un bien jugé trop cher ne trouve tout simplement pas preneur. Du côté des vendeurs, la situation est plus clivée. Ceux qui ont réalisé une belle plus-value dans les années précédentes consentent à baisser. En revanche, les propriétaires ayant acheté récemment à des prix élevés résistent — et bloquent ainsi une partie des transactions.
Le pouvoir d’achat immobilier reste sous pression. La légère détente des taux de crédit depuis 2024 n’a pas effacé la hausse des prix des années précédentes. Les ménages achètent moins facilement, et souvent moins grand.
Comment se répartissent les ventes selon les territoires ?
Paris et la Petite Couronne mènent la danse
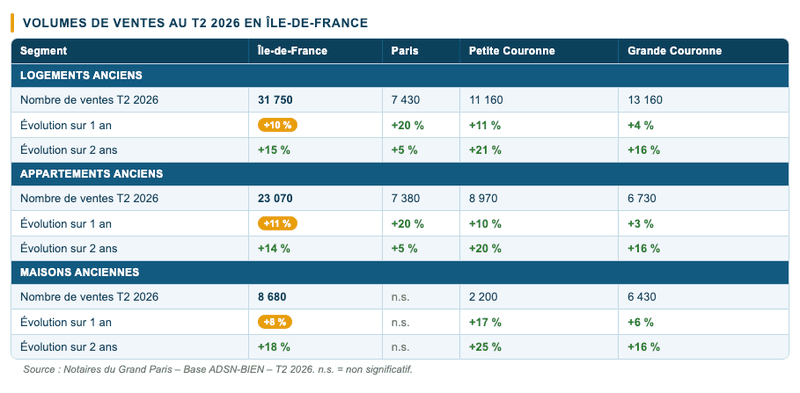
Le marché immobilier ne progresse pas partout de la même façon. Paris caracole en tête avec +20 % de ventes en un an (7 430 logements). La Petite Couronne suit à +11 % (11 160 ventes). La Grande Couronne, en revanche, ne gagne que +4 % (13 160 ventes) — soit cinq fois moins que la capitale.
Pour les appartements comme pour les maisons, le même gradient géographique se dessine : plus on s’éloigne de Paris, plus la reprise s’essouffle. La Petite Couronne affiche +10 % pour les appartements et +17 % pour les maisons. En Grande Couronne, on tombe à +3 % et +6 %.
Des écarts extrêmes entre départements
À l’échelle départementale, les contrastes sont encore plus frappants. Pour les appartements anciens, les évolutions en un an vont de -3 % dans l’Essonne à +20 % à Paris et +18 % en Seine-et-Marne. Pour les maisons, tous les départements progressent, sauf le Val-d’Oise (-1 %), avec des pics à +29 % dans les Hauts-de-Seine.
Ces écarts s’expliquent en partie par l’effet DMTO : certains départements ont davantage anticipé la hausse des droits de mutation début 2025, creusant artificiellement leur creux du T2 2025 — et, mécaniquement, amplifiant leur rebond un an plus tard. Par ailleurs, l’investissement locatif reste freiné par la perception du risque, ce qui pèse sur la demande dans plusieurs départements de Grande Couronne, pourtant porteurs en termes de rendements.
Quelles perspectives pour le marché immobilier au second semestre 2026 ?
Ce que les promesses de vente anticipent
Les promesses de vente constituent l’indicateur avancé le plus fiable du marché immobilier. Leur lecture pour le T3 2026 est mitigée. À Paris, le prix des appartements anciens devrait atteindre 9 620 €/m² fin septembre — une légère progression de +0,6 % sur trois mois. À l’échelle francilienne, les prix des appartements pourraient gagner +1,4 % sur le trimestre, tandis que ceux des maisons resteraient quasi stables (+0,3 %).
Toutefois, sur un an, la baisse du prix des maisons pourrait s’accentuer au T3 2026, avec une correction projetée à -2,8 %. Ce signal confirme que ce segment reste sous pression. Les niveaux de prix en Grande Couronne sont encore trop élevés au regard des capacités d’emprunt de nombreux ménages.
Une reprise sous conditions
Plusieurs offices notariaux signalent une amélioration des promesses de vente depuis le début de l’été, de bon augure pour les volumes des prochains mois. Pourtant, les professionnels restent prudents : dégager une tendance homogène à l’échelle de toute l’Île-de-France reste difficile.
Le scénario dominant est celui d’une reprise lente, conditionnée à la stabilité des taux de crédit. Or, plusieurs signaux méritent d’être surveillés de près. L’attentisme politique — en France et sur la scène internationale — pèse sur les décisions d’achat. Une remontée des taux de crédit immobilier, même modérée, suffirait à casser l’élan.
Deux facteurs structurels s’ajoutent à ce tableau. D’un côté, la tension locative dans les zones denses pousse certains locataires vers l’achat, faute d’offre abordable à la location. De l’autre, la décote des passoires thermiques (logements classés F ou G au DPE) segmente de plus en plus le marché : les biens énergivores peinent à se vendre, tandis que ceux aux bonnes performances énergétiques trouvent preneur plus facilement et à meilleur prix.
Conclusion
Le marché immobilier francilien affiche de meilleurs chiffres au T2 2026 — 31 750 ventes, +10 % en un an. Mais les apparences sont trompeuses : les prix stagnent, les territoires évoluent à des vitesses très différentes, et la reprise reste trop inégale pour être qualifiée de solide. Tout se jouera dans les prochains mois sur deux fronts : la tenue des taux de crédit et la stabilité du contexte politique et économique.


