

Le marché immobilier français aborde 2027 sous le signe d’une résistance inattendue. Selon les données présentées par SAFTI le 2 novembre 2026, les ventes devraient atteindre environ 920 000 en 2026 — un repli de 3 % après le rebond de 2025. Pourtant, une enquête menée par Kantar en octobre 2026 auprès de 1 156 prospects acquéreurs dresse un tableau plus nuancé : 71 % d’entre eux veulent encore acheter. Prix élevés, biens introuvables, taux en hausse : le secteur ne s’effondre pas, il se réajuste. Et 2027 s’annonce comme l’année de tous les arbitrages.
Le marché immobilier français en 2026 : quels chiffres retenir ?
Un recul contenu après les années de turbulences
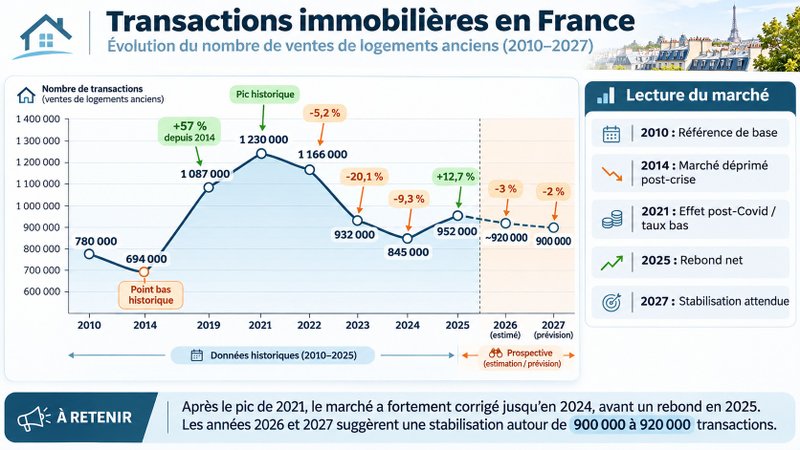
Le marché immobilier a traversé une décennie mouvementée. En 2014, les Notaires de France ne comptaient que 694 000 transactions — un point bas historique. La reprise a ensuite été spectaculaire : 1 087 000 ventes en 2019, puis un pic à 1 230 000 en 2021, dopé par la crise sanitaire et la quête d’espace. La remontée brutale des taux d’emprunt a mis fin à cette euphorie. Le secteur est retombé à 932 000 transactions résidentielles en 2023, puis à 845 000 en 2024 — son niveau le plus bas depuis dix ans. Un rebond s’est amorcé en 2025 avec 952 000 ventes. En 2026, la correction reprend légèrement : SAFTI anticipe environ 920 000 transactions, soit -3 %.
Ce recul reste pourtant modéré. Pourquoi ? Trois forces structurelles soutiennent la demande. D’abord, la pierre conserve son statut de valeur refuge en période d’incertitude. Ensuite, seulement 57 % des ménages français sont propriétaires de leur résidence principale — l’un des taux les plus bas d’Europe occidentale. Enfin, la “règle des 4D” — Divorce, Décès, Dettes, Déménagement — génère un flux incompressible de ventes contraintes, quelle que soit la conjoncture.
Pour aller plus loin sur les dynamiques observées cette année, notre analyse du marché immobilier 2026 apporte un éclairage complémentaire sur la pression du crédit.
SAFTI affiche une performance à contre-courant
Dans ce contexte difficile, SAFTI enregistre 30 000 ventes en 2026, en hausse de +5 %. Le réseau surperforme ainsi le marché immobilier de 8 points.
Pour Gabriel Pacheco, directeur général de SAFTI, l’explication tient à quelques fondamentaux : « Dans un marché exigeant, la différence se fait dans la capacité à faire aboutir les projets. Estimer au juste prix, organiser une négociation réaliste sont des leviers concrets. C’est sur ce travail de terrain que nous construisons notre croissance. »
Maisons et appartements : des indicateurs contrastés
Les données opérationnelles confirment cette tendance. Pour les maisons, le prix moyen au m² s’établit à 1 932 € (-0,8 %), pour une vente moyenne de 235 583 € sur 121,9 m². Le délai entre mandat de vente et compromis de vente atteint 112 jours, avec une marge de négociation de -4,8 %.
Pour les appartements, le prix progresse à 3 150 € le m² (+0,9 %), pour une transaction de 192 787 € en moyenne sur 61,2 m². Le délai est de 108 jours, avec une marge de -3,7 %.
Indicateurs SAFTI 2026 par type de bien — Maisons et appartements
| Indicateur | Maison (2026) | Évol. vs 2025 | Appartement (2026) | Évol. vs 2025 |
|---|---|---|---|---|
| Prix moyen au m² | 1 932 € | -0,8 % | 3 150 € | +0,9 % |
| Prix de vente moyen | 235 583 € | +0,5 % | 192 787 € | +0,9 % |
| Surface moyenne | 121,9 m² | +1,3 % | 61,2 m² | Stable |
| Délai mandat → compromis | 112 jours | -0,9 % | 108 jours | -1,1 % |
| Marge de négociation | -4,8 % | +0,1 pt | -3,7 % | -5,0 % |
Les acheteurs ont-ils vraiment renoncé à leur projet ?
71 % des prospects restent engagés dans leur recherche
Non, les acheteurs ne lâchent pas prise. L’enquête Kantar — réalisée en ligne du 1er au 13 octobre 2026 auprès de 1 156 prospects ayant contacté SAFTI au cours des six derniers mois — le démontre clairement : 71 % des répondants souhaitent encore acheter. Seuls 5 % ont abandonné leur projet. 24 % ont déjà trouvé un bien.
Mieux encore : parmi les 71 % encore en recherche active, 72 % se déclarent confiants dans leur capacité à concrétiser leur achat. Par ailleurs, 64 % affirment que l’élection présidentielle d’avril 2027 n’a aucun impact sur leur projet. Le marché immobilier résiste donc aux turbulences politiques comme économiques.
Les motivations d’achat restent ancrées dans le réel
Pourquoi achète-t-on malgré les obstacles ? Les réponses sont avant tout personnelles. L’enquête Kantar identifie trois motivations principales :
- la situation personnelle ou familiale rendant l’achat nécessaire (41 %),
- la capacité de financement ou l’apport suffisant (40 %),
- et le désir de ne plus attendre pour concrétiser un projet de vie (27 %).
Autrement dit, ce sont avant tout les événements de la vie, bien plus que l’évolution des taux d’intérêt, qui alimentent le marché immobilier. C’est tout le sens de la « règle des 4D » : Divorce, Décès, Dettes et Déménagement. Ces quatre situations créent des besoins de vente ou d’achat souvent incontournables, qui entretiennent un socle de transactions immobilières, même lorsque la conjoncture économique se dégrade.
La question des prix immobiliers en 2026 — encore très inégale selon les villes et les typologies de biens — influe davantage sur le calendrier des projets que sur leur abandon définitif.
Ce qui freine : le bien introuvable, pas les taux
Voilà peut-être l’enseignement le plus surprenant de l’enquête Kantar. Contrairement aux idées reçues, les taux d’intérêt ne sont pas l’obstacle principal. En tête des freins : 66 % des prospects ne trouvent pas de bien correspondant à leurs critères. Les prix jugés trop élevés arrivent en deuxième position (41 %). Le coût des travaux ou de la rénovation énergétique est cité par 14 % des répondants. La difficulté à vendre son logement actuel en freine 10 %. Et les taux ? Seulement 9 % les désignent comme un frein.
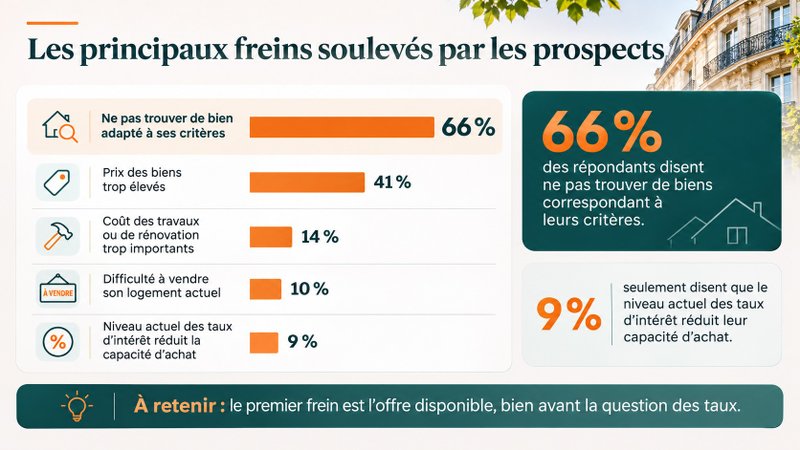
Ce changement de perspective est révélateur des véritables attentes des acquéreurs. Pour franchir le pas, 74 % souhaitent avant tout trouver un bien correspondant à leurs critères, tandis que 56 % espèrent une baisse des prix ou une marge de négociation. À l’inverse, seuls 17 % attendent une diminution des taux d’intérêt. Un constat sans appel : le choix du logement et son prix pèsent bien davantage dans la décision d’achat que le coût du crédit.
Comment les obstacles freinent-ils concrètement les projets ?
La localisation et les travaux, nouvelles variables d’ajustement
Face aux difficultés, les acheteurs ne renoncent pas : ils s’adaptent. L’enquête Kantar révèle que 55 % des personnes encore en recherche ont fait évoluer leur projet. Concrètement : 27 % ont élargi ou changé leur zone géographique, 14 % ont accepté d’envisager un bien nécessitant des travaux, et 14 % ont repoussé leur date d’achat.
Quelles concessions les acheteurs sont-ils prêts à accepter ?
L’adaptabilité va plus loin. 75 % des répondants se disent prêts à faire des concessions pour concrétiser leur projet immobilier. Les trois principales :
- accepter des travaux de rénovation (34 %),
- changer de localisation (24 %),
- accepter une surface plus petite (19 %).
Seuls 25 % refusent toute concession.
C’est ici que l’accompagnement professionnel prend tout son sens. Gabriel Pacheco l’explique : « Les acquéreurs peuvent revoir leur localisation ou accepter des travaux, mais ils ont besoin de savoir jusqu’où ils peuvent aller. Le rôle des 6 500 conseillers SAFTI est de rendre ces arbitrages lisibles : quel coût total, quel financement, quel compromis sur le logement ? Faire aboutir une vente, c’est aussi préserver l’équilibre du projet pour les années qui suivent. »
Que prévoient les experts pour le marché immobilier en 2027 ?
900 000 transactions et une légère baisse des prix attendues
SAFTI prévoit 900 000 transactions en 2027, soit un repli de 2 % par rapport aux estimations 2026. Le réseau anticipe également une légère baisse des prix, inférieure ou égale à 2 %. Le diagnostic est sans ambiguïté : “Un marché 2027 sous tension mais qui restera dynamique.”
Les vents contraires ne manquent pas. La baisse de la capacité d’emprunt des ménages, l’incertitude politique intérieure et les tensions géopolitiques pèseront sur les volumes. En face, trois facteurs de soutien jouent leur rôle : la pierre comme valeur refuge, un taux de propriétaires structurellement insuffisant (57 %), et les ventes contraintes portées par la règle des 4D.
Les taux d’intérêt : entre contrainte et stabilisation
Les taux de crédit immobilier restent une variable à surveiller de près. Après avoir atteint 3,50 % à la rentrée 2026 pour un prêt sur 20 ans, ils remontaient à 3,80 % fin 2026. SAFTI prévoit 4 % à mi-2027. C’est un niveau élevé — mais pas inédit : la France l’avait déjà vécu en 2023.
L’impact sera ciblé. Cette remontée pèsera avant tout sur la capacité d’emprunt des ménages les plus fragiles, notamment les primo-accédants. Elle accentuera la sélectivité d’un marché qui cherche à s’équilibrer entre valeur vénale des biens et taux d’endettement maximal des acheteurs.
La loi “Relance logement” : un levier à surveiller
Sur le plan législatif, le projet de loi “Relance logement”, porté par le ministre Vincent Jeanbrun, sera examiné à l’Assemblée nationale à partir du 17 novembre 2026. Ce texte vise à lever des freins structurels : production de logements neufs, conditions d’accès à la propriété.
Vincent Jeanbrun, ministre du Logement
« Ces chiffres montrent une chose essentielle : les Français n’ont pas renoncé à devenir propriétaires. L’envie d’acheter est toujours là, les projets de vie sont toujours là. Mais entre cette envie et la concrétisation d’un achat, les obstacles restent nombreux : le prix des biens, leur localisation, le coût des travaux ou encore les conditions de financement. Notre responsabilité est de lever ces freins […] Le logement est au cœur de toutes les fractures françaises. Nous avons décidé d’agir vite et fort. »
Annaïg Le Meur, rapporteure du projet de loi
La députée confirme la dynamique transpartisane :
« Le logement est un domaine qui parvient à rassembler de façon transpartisane. Le travail du parlement sur le projet de loi du ministre Vincent Jeanbrun en apporte la preuve : l’examen en commission à l’Assemblée a été serein et a enrichi le texte issu du Sénat. On va vers une loi pragmatique, avec des outils puissants pour le logement des Français. »
Quels enseignements tirer pour vendeurs et acquéreurs ?
La négociation immobilière, clé de toutes les transactions
Sur un marché où l’offre et la demande peinent encore à se rejoindre, la négociation est devenue le pivot de toute transaction. Les chiffres SAFTI sont éloquents : la marge de négociation immobilière s’établit à -4,8 % pour les maisons et -3,7 % pour les appartements. En apparence modestes, ces marges représentent pourtant entre 9 000 € et 11 000 € sur une vente moyenne.
Pour 56 % des acquéreurs interrogés par Kantar, une baisse ou une négociation du prix est le principal facteur qui accélérerait leur décision. Résultat : le prix affiché n’est plus une valeur vénale fixe, mais un point de départ.
Gabriel Pacheco résume : « Les acheteurs sont toujours là. Dans un marché plus exigeant, la négociation est essentielle et c’est précisément le cœur du métier de nos conseillers. »
Les conseillers immobiliers face aux nouveaux arbitrages
2027 sera le marché des arbitrages complexes. Les acquéreurs devront choisir entre localisation, surface, état du bien et budget. Les vendeurs, eux, devront accepter des délais plus longs — 112 jours en moyenne entre mandat et compromis de vente chez SAFTI — et des marges de négociation élargies. Dans ce contexte, le conseiller immobilier n’est plus seulement un intermédiaire : il devient un architecte du compromis possible.
Fort de ses 6 500 conseillers sur le territoire national, SAFTI prévoit de continuer à surperformer le marché en 2027, avec une croissance de +5 % de ses ventes. La stratégie : des estimations au juste prix, une négociation structurée, et un accompagnement global des acquéreurs — y compris face aux exigences croissantes du DPE et de la rénovation énergétique dans les décisions d’investissement locatif.
Conclusion
Le marché immobilier français fait preuve d’une résistance plus solide qu’anticipé, comme le confirment les chiffres de SAFTI. Malgré les incertitudes économiques, l’envie d’acheter reste intacte : 71 % des acquéreurs n’ont pas renoncé à leur projet immobilier. Mais en 2027, concrétiser une transaction exigera plus que jamais de trouver le bon logement, au juste prix et avec un accompagnement adapté. Entre la perspective de taux immobiliers proches de 4 %, les contraintes du DPE qui pèsent sur l’investissement locatif et des prix encore difficiles à ajuster, la négociation et la souplesse géographique s’imposeront comme des leviers essentiels. Le projet de loi « Relance logement », dont l’examen est annoncé à l’Assemblée nationale à partir du 17 novembre 2026, pourrait contribuer à débloquer certaines situations. Reste une certitude : au-delà des fluctuations du marché et des décisions politiques, l’aspiration des Français à devenir propriétaires demeure l’un des moteurs les plus puissants de l’immobilier.


