

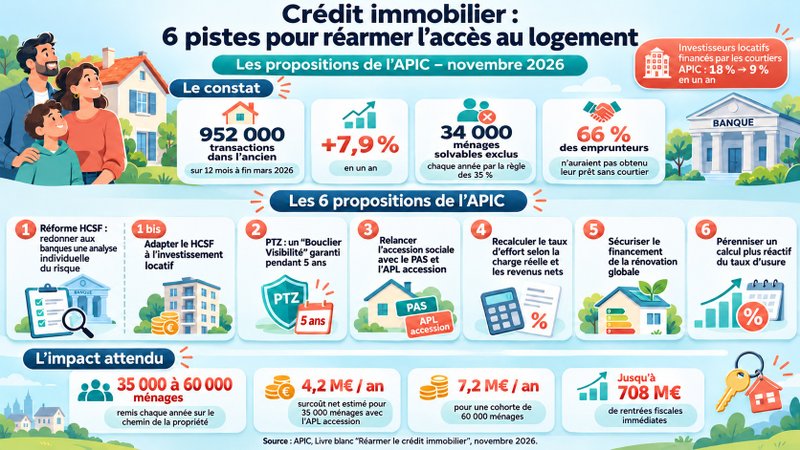
Le crédit immobilier est devenu un obstacle pour des milliers de ménages français. Pourtant, le marché repart : 952 000 transactions ont été enregistrées dans l’ancien sur douze mois à fin mars 2026, soit +7,9 % en un an. Mais cette reprise masque une réalité plus sombre. Des dizaines de milliers d’emprunteurs solvables restent exclus du financement. En novembre 2026, l’Association Professionnelle des Intermédiaires en Crédits (APIC) publie un livre blanc et tire la sonnette d’alarme. Elle y formule six propositions concrètes pour redonner aux Français les clés de leur logement — sans alourdir les finances publiques ni fragiliser le système bancaire.
Pourquoi le crédit immobilier est-il devenu un parcours du combattant ?
Un marché en timide reprise, mais des verrous persistants
Quelques chiffres donnent de l’espoir. La production de crédit immobilier a progressé de 33 % en un an, selon le Baromètre APIC 2026. Et 35 % des Français âgés de 25 à 65 ans déclarent avoir un projet d’achat dans les deux prochaines années — soit 5 points de plus qu’en 2024. L’appétit pour la propriété est réel.
Mais le terrain raconte une autre histoire. L’accès au financement immobilier reste bloqué. Taux d’effort trop élevé, durée de prêt limitée, apport insuffisant : les obstacles s’accumulent pour de nombreux ménages. Les courtiers le constatent au quotidien. Selon ce même Baromètre, 66 % des emprunteurs n’auraient pas obtenu leur prêt sans l’accompagnement d’un professionnel du courtage. La capacité d’emprunt de nombreux ménages bute sur des seuils réglementaires rigides — et les intermédiaires en crédit sont devenus indispensables pour les franchir.
Des milliers d’emprunteurs solvables laissés pour compte
L’APIC identifie une cause structurelle : les normes du Haut Conseil de Stabilité Financière (HCSF). Applicables depuis le 1er janvier 2022, en vertu de la décision du 29 septembre 2021 modifiée, elles plafonnent le taux d’effort à 35 % des revenus et la durée du prêt à 25 ans. Conséquence directe : des milliers de dossiers viables sont systématiquement refusés. Non parce que l’emprunteur est insolvable — mais parce qu’il dépasse mécaniquement un seuil uniforme.
Chaque année, au moins 34 000 ménages solvables sont ainsi écartés du crédit immobilier. Leur reste à vivre, leur patrimoine ou la stabilité de leurs revenus professionnels ne sont pas pris en compte. Pour eux, obtenir un emprunt immobilier reste impossible — malgré des finances saines.
L’APIC résume l’enjeu sans détour : « Devenir propriétaire est aujourd’hui devenu un parcours du combattant, voire un privilège. Les jeunes actifs, les classes moyennes et les foyers modestes sont bloqués par des critères rigides. »
🁢 Les 6 propositions de l’APIC pour réarmer le crédit immobilier
| N° | Proposition | Effet attendu | Coût budgétaire |
|---|---|---|---|
| 01 | Redonner aux banques leur capacité d’appréciation du risque (réforme HCSF) | Financer des dossiers aujourd’hui exclus mécaniquement par les critères uniformes | Nul (évolution réglementaire) |
| 01 bis | Adapter le cadre HCSF à l’investissement locatif | Relancer le financement des bailleurs privés ; reconstituer l’offre locative | Nul |
| 02 | Le Bouclier Visibilité : PTZ garanti 5 ans | Stabiliser le PTZ pour les ménages et les réseaux de distribution | Nul (stabilisation des paramètres existants) |
| 03 | Relancer l’accession sociale avec le PAS et l’APL accession | Remettre 35 000 à 60 000 ménages modestes sur le chemin de la propriété | 4,2 à 7,2 M€/an net |
| 04 | Calculer le taux d’effort à partir de la charge réelle et de revenus cohérents | Réintégrer des dossiers refusés à tort ; calcul plus fidèle à la réalité | Nul (réforme méthodologique) |
| 05 | Sécuriser le financement de la rénovation globale | Accélérer la rénovation thermique des passoires énergétiques | Garantie publique ciblée à définir |
| 06 | Pérenniser une méthode de calcul réactive du taux d’usure | Éviter les blocages structurels en période de hausse des taux d’intérêt | Nul (réforme de méthode de calcul) |
Source : APIC, Livre blanc “Réarmer le crédit immobilier”, novembre 2026. Légende : les propositions sans coût budgétaire direct constituent la majorité des mesures proposées.
Les règles HCSF menacent-elles l’équité du crédit immobilier ?
35 % de taux d’effort : un plafond uniforme qui masque la réalité financière
La norme HCSF est stricte : taux d’endettement maximum de 35 % des revenus bruts, assurance emprunteur incluse, et durée plafonnée à 25 ans (27 ans pour le neuf avec différé). Ce cadre est contraignant depuis janvier 2022. Il vise à prévenir le surendettement des emprunteurs.
Mais son application uniforme soulève un problème de fond. Deux emprunteurs avec le même taux d’effort peuvent présenter des situations financières très différentes. L’APIC interroge la pertinence de ces critères d’octroi de crédit. Le reste à vivre, le patrimoine, la stabilité des revenus ou la nature du projet peuvent justifier une analyse individuelle du risque — sans remettre en cause la prévention des dérives systémiques.
Redonner aux banques leur appréciation du risque
Les ajustements du HCSF permettraient aux banques d’apprécier chaque dossier selon ses mérites réels : reste à vivre, patrimoine, stabilité des revenus, nature du projet. Aujourd’hui, ces éléments ne comptent pas. Seul le taux d’effort brut est retenu. L’APIC propose de changer cela — sans supprimer le rôle du HCSF, mais en lui redonnant sa vocation initiale d’outil de surveillance macroprudentielle plutôt que de règle individuelle rigide. Et cette évolution n’implique aucune dépense budgétaire directe nouvelle.
Un chiffre renforce l’argumentation : selon l’ACPR, 72,4 % du montant des crédits à l’habitat produits en 2025 sont déjà cautionnés par un établissement tiers. Ce double niveau de contrôle — banque prêteuse et organisme de caution — constitue un filet de sécurité robuste. Il plaide pour une lecture plus nuancée des dossiers individuels de financement immobilier.
L’investissement locatif, victime collatérale du cadre réglementaire
L’investissement locatif subit une contrainte supplémentaire. Les financements de résidence principale et d’investissement locatif sont soumis aux mêmes seuils HCSF. Or, les loyers futurs — admis en revenus avec une décote prudente — ne peuvent pas être déduits des remboursements dans un calcul différentiel. Et une part minimale de la marge de flexibilité de 20 % est réservée à la résidence principale.
Résultat : la part des investisseurs locatifs financés par les courtiers APIC a chuté de 18 % à 9 % entre 2024 et 2025, selon le Baromètre APIC 2026. Ce recul prive le marché de nouveaux bailleurs privés. Il aggrave la tension sur l’offre de logements disponibles — pour les étudiants, les actifs mobiles et les foyers modestes.
Comment relancer l’accession sociale à la propriété ?
Le PTZ “Bouclier Visibilité” : la stabilité comme condition de l’efficacité
Le Prêt à Taux Zéro (PTZ) souffre d’un problème chronique : l’instabilité. Son zonage, ses plafonds de ressources, sa quotité financée et son éligibilité géographique changent régulièrement. Cette instabilité brouille la lisibilité du dispositif, tant pour les primo-accédants que pour les réseaux de distribution. Or, un outil qui change constamment perd son efficacité.
Rétablir le PAS et l’APL accession : une mesure à haut rendement social
Un dispositif suspendu depuis 2018
Le Prêt à l’Accession Sociale (PAS), créé en 1993, a longtemps soutenu l’accession des ménages modestes à la propriété. Son architecture reposait sur trois piliers : le crédit bancaire, le partage du risque avec les pouvoirs publics, et l’aide directe à la solvabilité des emprunteurs.
Tout a basculé en 2018, avec la fermeture de l’APL accession aux nouveaux dossiers. Ce dispositif accompagnait pourtant environ 35 000 nouveaux foyers par an, selon un rapport parlementaire de 2020. Et sa suppression n’a généré que 18 M€ d’économies la première année — contre les 50 M€ initialement prévus. Un résultat bien en deçà des ambitions budgétaires affichées.
Un coût net maîtrisé pour les finances publiques
L’APIC a chiffré cette mesure avec précision. Pour 35 000 ménages bénéficiant d’une APL accession de 150 €/mois, le coût brut atteint 63 M€ par an. Mais 70 % de ces ménages seraient restés locataires sans cette aide. L’aide locative évitée représente donc 58,8 M€. Le surcoût net se réduit à 4,2 M€ par an seulement — et à 7,2 M€ pour une cohorte de 60 000 ménages, avant gestion et garanties.
En contrepartie, les retombées sont substantielles. L’État et les collectivités encaissent jusqu’à 708 M€ de rentrées fiscales immédiates (droits de mutation, TVA liée aux transactions). Et 35 000 à 60 000 logements locatifs sont libérés chaque année pour d’autres ménages en attente. Pour compléter le tableau, l’INSEE estime le taux d’effort net moyen des propriétaires accédants à 23,3 % en 2024 — contre 25,4 % pour les locataires du parc privé. Accéder à la propriété n’est pas plus coûteux que rester locataire.
🁢 Simulation du coût net de l’APL accession : une mesure rentable pour les finances publiques
| Indicateur | 35 000 ménages | 60 000 ménages |
|---|---|---|
| Coût brut de l’APL accession (150 €/mois) | 63 M€/an | 108 M€/an |
| Aide locative évitée (70 % des ménages × 200 €/mois) | 58,8 M€/an | 100,8 M€/an |
| Surcoût net pour l’État | 4,2 M€/an | 7,2 M€/an |
| Rentrées fiscales générées (droits de mutation + TVA) | Jusqu’à 708 M€ | — |
| Logements locatifs libérés pour d’autres ménages | 35 000 | 60 000 |
| APL accession accompagnait (avant sa fermeture en 2018) | ~35 000 nouveaux foyers/an (rapport parlementaire 2020) |
Comment recalculer le taux d’effort dans le crédit immobilier ?
Le taux d’effort est aujourd’hui calculé sur la mensualité brute de crédit et les revenus bruts. Ce calcul pose un problème fondamental : il ne reflète pas la capacité réelle de remboursement. Il ignore les charges effectives liées au logement — assurance emprunteur, charges de copropriété, loyers résiduels. Et il ne tient pas compte des revenus nets disponibles après prélèvements obligatoires.
L’INSEE vient confirmer l’analyse. En 2024, le taux d’effort net moyen des propriétaires accédants s’établit à 23,3 % — contre 25,4 % pour les locataires du parc privé. Ces données remettent en perspective la rigueur parfois excessive du cadre de calcul actuel.
Le crédit immobilier peut-il financer une rénovation globale ?
La rénovation thermique est un chantier colossal pour la France. Des millions de passoires thermiques — logements classés F ou G au Diagnostic de Performance Énergétique (DPE) — restent à rénover. Leurs occupants subissent des factures énergétiques élevées. Et ce parc contribue massivement aux émissions de gaz à effet de serre du secteur immobilier.
Le problème est avant tout financier. Les travaux d’envergure — isolation, remplacement du système de chauffage, ventilation mécanique contrôlée — nécessitent des budgets importants. Or, le crédit immobilier classique est mal adapté à la rénovation globale. Les propriétaires se heurtent à un triple obstacle : surcoût du crédit par rapport à un prêt classique, absence de garantie hypothécaire adaptée aux chantiers de rénovation, et difficulté à combiner aides publiques (MaPrimeRénov’, Éco-PTZ) et financement privé dans un montage cohérent.
Cette mesure s’inscrit dans les objectifs climatiques de la France : accélérer la sortie des passoires énergétiques, alléger les charges des propriétaires sur le long terme, et dynamiser un secteur porteur d’emplois qualifiés non délocalisables.
Comment moderniser le calcul du taux d’usure ?
Le taux d’usure fixe le plafond légal du taux effectif global (TEG) d’un crédit immobilier. Il est révisé chaque trimestre, sur la base des taux pratiqués le trimestre précédent. Ce décalage crée un problème majeur en période de hausse rapide des taux. Le coût du crédit immobilier dépasse mécaniquement le plafond légal. Les banques se retrouvent dans l’impossibilité de financer des dossiers. Des emprunteurs solvables sont exclus — non à cause de leur situation financière, mais à cause d’un effet ciseau réglementaire.
Conclusion
L’accès au crédit immobilier reste un enjeu majeur pour des millions de Français qui aspirent à devenir propriétaires. Face aux difficultés croissantes rencontrées par les ménages, l’APIC avance six propositions pour faciliter l’accession à la propriété : assouplir les règles du HCSF, pérenniser le PTZ, rétablir l’APL accession, adapter le calcul du taux d’effort, sécuriser le financement de la rénovation et moderniser le taux d’usure. Selon les estimations de l’association, le rétablissement de l’APL accession représenterait un surcoût net limité à 4,2 millions d’euros par an, tout en permettant à 35 000 à 60 000 ménages de retrouver chaque année le chemin de la propriété. À l’approche du prochain quinquennat, ces propositions replacent une question essentielle au cœur du débat : comment redonner aux Français les moyens de concrétiser leur projet immobilier sans fragiliser l’équilibre du système de crédit ?


