

Le 21 octobre 2026, le rendement de l’OAT — l’Obligation Assimilable du Trésor à 10 ans — franchit 5 %. Un cap inédit depuis juillet 2002, il y a plus de vingt ans. Finance Conseil, réseau de conseillers en gestion de patrimoine, appelle à un « choc de financement » et distingue clairement tension obligataire et conditions réelles de crédit. De son côté, Julie Bachet, directrice générale de Vousfinancer, lance un avertissement : les banques, qui prêtent aujourd’hui à plus d’un point sous l’OAT en comprimant leurs marges, ne peuvent pas tenir indéfiniment. Elle prévoit des taux de crédit immobilier proches de 4 % sur 20 ans d’ici fin 2026, puis 4,5 % d’ici mars 2027. Pour les emprunteurs en attente, le message est limpide : ne pas tarder.
Sommaire :
- L’OAT à 5 % : un niveau inédit depuis plus de 20 ans ?
- Pourquoi les banques prêtent-elles encore bien en dessous de l’OAT ?
- À quels taux emprunte-t-on aujourd’hui, et jusqu’où peuvent-ils grimper ?
- Quelles réformes peuvent prévenir une crise du financement immobilier ?
- Comment réagir face à la hausse annoncée des taux ?
À retenir — OAT à 5 % et crédit immobilier
- L’OAT française à 10 ans a franchi 5 % le 21 octobre 2026, inédit depuis juillet 2002.
- Au T3 2026, l’OAT est passée de 3,6 % à 5 % : la plus forte hausse des taux souverains français en 40 ans.
- En octobre 2026, les banques prêtent à 3,70 % sur 20 ans, plus d’un point sous l’OAT — une situation intenable à terme.
- Finance Conseil réclame en octobre 2026 un choc de financement : HCSF assoupli, investissement locatif libéré, taux d’usure plus réactif.
- Vousfinancer anticipe des taux à 4 % sur 20 ans fin 2026, puis 4,5 % en mars 2027.
L’OAT à 5 % : un niveau inédit depuis plus de 20 ans ?
Un cap franchi pour la première fois depuis juillet 2002
Le rendement de l’OAT à 10 ans a atteint 5 % le mercredi 21 octobre 2026. C’est la première fois depuis juillet 2002 que ce seuil symbolique est franchi. L’OAT mesure le taux auquel l’État français emprunte sur les marchés à long terme. C’est aussi la référence principale des banques pour calibrer leurs barèmes de crédit immobilier.
La progression aura été fulgurante. Début 2026, l’OAT s’établissait à 3,6 %. Elle n’a franchi les 4 % que fin juillet. En neuf mois, elle a donc gagné 1,4 point. Le troisième trimestre 2026 enregistre ainsi la plus forte hausse des taux souverains français en 40 ans. Conséquence directe : l’écart avec le Bund allemand dépasse désormais 150 points de base, contre seulement 0,7 point en janvier — un niveau inédit depuis 2012.
Pourquoi une telle poussée ? Trois facteurs se conjuguent. D’abord, les incertitudes autour du Budget 2027 et la révision de la note souveraine française par Moody’s, prévue le 23 octobre. Ensuite, l’inflation, portée par le choc énergétique : 3,8 % en zone euro et 3,1 % en France en septembre. Enfin, la BCE, qui a relevé son taux de dépôt à 2,5 % en septembre, se réunit le 29 octobre — statu quo probable — avant une nouvelle hausse envisagée d’ici le 17 décembre.
Un contexte différent de 2008, mais des risques bien réels
Finance Conseil le rappelle avec justesse : une OAT élevée ne condamne pas à elle seule le marché immobilier. En 2008, le pic de l’OAT atteignait 4,69 % — un niveau inférieur à celui d’aujourd’hui. Pourtant, en 2022, c’est la combinaison d’une hausse rapide des taux et d’un taux d’usure calculé trimestriellement qui avait bloqué l’accès au crédit pour des ménages pourtant solvables. L’enjeu actuel est précisément le même : éviter que la tension obligataire ne débouche, à nouveau, sur une crise du financement.
🁢 Les repères historiques du financement immobilier (2008–2026)
| Indicateur | Juil. 2008 | Déc. 2022 | Déc. 2024 | Oct. 2026 |
|---|---|---|---|---|
| OAT 10 ans (pic mensuel) | 4,69 % | 3,04 % | 3,21 % | 5,00 % Inédit depuis 2002 |
| BCE – taux de dépôt | 3,25 % | 2,00 % | 3,00 % | 2,50 % |
| Crédit immobilier 20 ans | 5,25 % | 2,30 % | 3,30 % | 3,60 % |
| Taux d’usure – 20 ans et + | 7,31 % | 3,05 % | 5,85 % | 5,40 % |
Pourquoi les banques prêtent-elles encore bien en dessous de l’OAT ?
Une stratégie de marges négatives assumée
La situation est inédite : les banques prêtent aujourd’hui en dessous de leur propre coût de refinancement. Les taux moyens s’établissent à 3,50 % sur 15 ans, 3,70 % sur 20 ans et 3,90 % sur 25 ans — soit plus d’un point sous l’OAT à 10 ans. Normalement, c’est l’inverse : les établissements prêtent à un taux supérieur à l’OAT pour dégager une marge. En octobre 2026, cette logique est renversée.
Pourquoi acceptent-ils cette perte ? Le crédit immobilier est un produit d’appel stratégique. Capter un client emprunteur pour 20 à 25 ans, c’est lui ouvrir un compte courant, lui proposer une assurance emprunteur, une assurance habitation, des solutions d’épargne. La rentabilité de la relation client dépasse largement la seule marge sur le prêt. Mais cette logique commerciale a ses limites.
Julie Bachet l’affirme clairement : « Cette situation ne peut pas durer indéfiniment et les barèmes vont continuer à augmenter dans les prochaines semaines, plus rapidement que nous ne l’avions prévu. »
En novembre, les banques remettent leurs compteurs de production annuelle à zéro et fixent de nouveaux objectifs pour l’année suivante. Ce calendrier commercial joue temporairement en faveur des emprunteurs : les établissements ont intérêt à finaliser un maximum de dossiers avant la clôture de l’exercice 2026, ce qui maintient une certaine compétition sur les barèmes dans les prochaines semaines. Julie Bachet précise : « Elles n’ont aucun intérêt à casser un marché qui reste encore dynamique… Mais jusqu’à quand ? »
La BCE, un indicateur désormais secondaire
Beaucoup d’emprunteurs guettent les décisions de la BCE pour anticiper l’évolution de leurs mensualités. C’est pourtant une grille de lecture incomplète. Les taux directeurs influencent le refinancement des banques à court terme. Ils ne dictent pas leurs barèmes à long terme. C’est l’OAT à 10 ans — et non la BCE — qui constitue le vrai baromètre à surveiller. Et il signale clairement une hausse des mensualités à venir.
À quels taux emprunte-t-on aujourd’hui, et jusqu’où peuvent-ils grimper ?
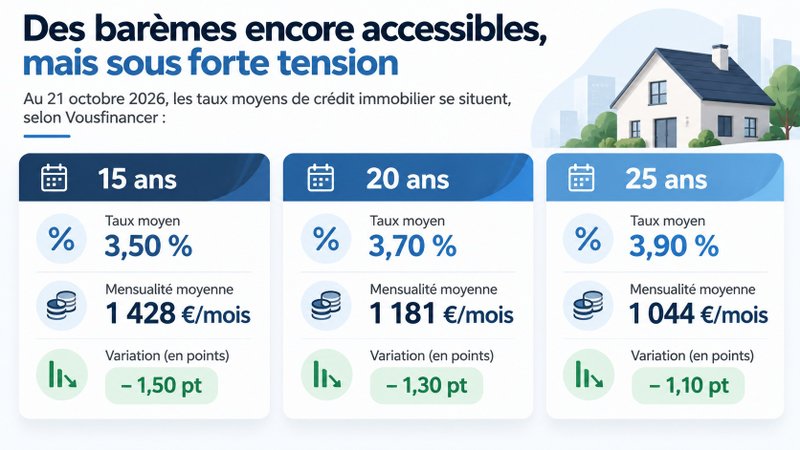
Ces niveaux restent accessibles. Mais la trajectoire est clairement haussière. Julie Bachet anticipe des taux « qui pourraient approcher 4 % sur 20 ans d’ici fin 2026, et même 4,5 % d’ici l’élection présidentielle en mars 2027. » Elle précise toutefois que les meilleurs profils « continueront néanmoins d’obtenir des conditions nettement inférieures, proches de 3,5 %. »
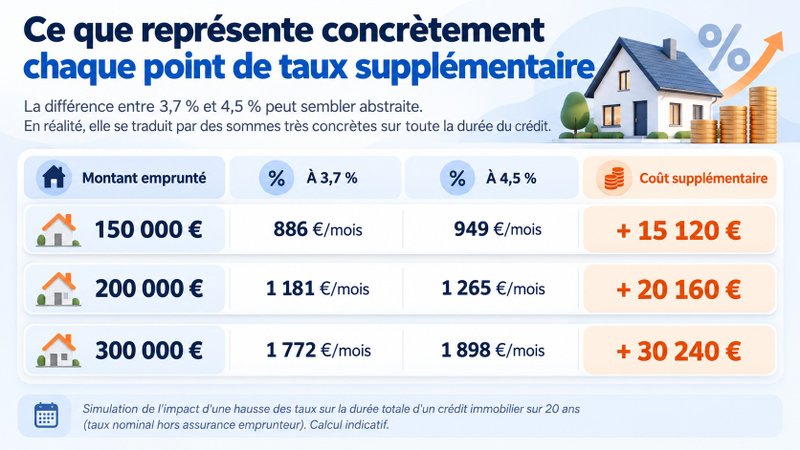
La différence entre 3,7 % et 4,5 % peut sembler abstraite. En réalité, elle se traduit par des sommes très concrètes sur toute la durée du crédit.
Le taux d’usure : un garde-fou qui se resserre dangereusement
La Banque de France fixe le taux d’usure à 5,40 % pour les crédits de 20 ans et plus au quatrième trimestre 2026. Ce plafond légal encadre le TAEG — Taux Annuel Effectif Global —, qui agrège taux nominal, assurance emprunteur, frais de garantie et frais de dossier.
Or, à mesure que les barèmes progressent vers 4 % puis 4,5 %, la marge pour absorber ces frais se réduit dangereusement. Le risque ? Des emprunteurs solvables refusés, non parce qu’ils ne peuvent pas rembourser, mais parce que leur dossier dépasse le plafond légal.
Julie Bachet est directe : « Le spectre des refus de crédit liés au taux d’usure refait surface avec un nombre croissant d’emprunteurs qui pourraient se voir exclure du crédit d’ici la fin de l’année alors même qu’ils sont finançables. »
Quelles réformes peuvent prévenir une crise du financement immobilier ?
Le “choc de financement” articulé en trois leviers
Face à cette tension, Sophie Ho Thong, directrice générale de Finance Conseil, refuse l’idée d’une crise inévitable. Son diagnostic est tranché : « Le logement n’a pas besoin d’un nouveau diagnostic de crise : il a besoin d’un choc de financement. » Elle appuie ce constat sur un bilan sévère — « Le marché immobilier est revenu à des conditions proches de celles de 2024, effaçant les bénéfices de la reprise de 2025. » — et formule trois leviers concrets pour réactiver rapidement la reprise.
Levier 1 : adapter les règles du HCSF
Le Haut Conseil de Stabilité Financière (HCSF) encadre l’octroi de crédit depuis 2022. Sa règle principale : le taux d’endettement d’un emprunteur ne peut dépasser 35 % de ses revenus. Finance Conseil plaide pour aller plus loin et autoriser une appréciation plus individualisée des dossiers, fondée sur le reste à vivre et la soutenabilité réelle des charges — et non sur un ratio uniforme.
Concrètement, un ménage peut se voir refuser un crédit immobilier alors même que son budget est équilibré, au seul motif que son taux d’endettement dépasse d’un point le plafond réglementaire autorisé. Pour mieux comprendre les enjeux de cette réforme, consultez l’analyse de Monimmeuble.com sur les règles du HCSF et le crédit immobilier.
Levier 2 : libérer l’investissement locatif
Aujourd’hui, les revenus locatifs pris en compte dans le calcul du taux d’endettement des investisseurs sont soumis à des règles strictes qui limitent leur capacité d’emprunt. Conséquence : de nombreux projets d’investissement locatif, pourtant rentables et financièrement viables, peinent à obtenir un financement en raison des critères imposés par le Haut Conseil de stabilité financière (HCSF).
Finance Conseil demande l’exclusion de l’investissement locatif du champ d’application de ces contraintes. L’objectif est double : relancer un segment clé pour l’offre de logements en France et permettre une analyse plus juste de la rentabilité locative réelle.
Levier 3 : un taux d’usure plus réactif
Le taux d’usure est fixé chaque trimestre par la Banque de France. Ce rythme introduit un décalage dangereux : en cas de remontée rapide des taux, le plafond légal ne suit pas assez vite. Ce décalage a déjà exclu des emprunteurs solvables du crédit en 2022-2023. Pour éviter de reproduire ce scénario, Finance Conseil préconise un ajustement plus réactif, capable de s’adapter aux variations rapides des conditions de marché — tout en préservant son rôle protecteur pour les emprunteurs vulnérables.
Sophie Ho Thong insiste sur la cohérence du cadre normatif : « Nous devons permettre aux banques de financer davantage de projets soutenables, en appréciant le reste à vivre réel des ménages et pas uniquement un ratio d’endettement. »
Cette approche par le reste à vivre, déjà pratiquée dans plusieurs pays européens, permettrait d’inclure des ménages aujourd’hui exclus du crédit malgré un budget réel équilibré.
🁢 Régime actuel du financement immobilier versus propositions Finance Conseil
| Dispositif | Régime actuel | Proposition Finance Conseil | Objectif visé |
|---|---|---|---|
| Appréciation du dossier (HCSF) | Taux d’endettement uniforme (35 % max) | Approche individualisée : reste à vivre et soutenabilité réelle des charges | Inclure les ménages solvables exclus par le ratio unique |
| Investissement locatif | Soumis aux contraintes HCSF (pondération des revenus locatifs) | Exclu du champ d’application des contraintes HCSF | Relancer la construction et l’offre locative |
| Taux d’usure | Révision trimestrielle par la Banque de France | Ajustement réactif en cas de variations rapides des conditions de marché | Éviter les blocages en période de hausse rapide des taux |
| Protection des emprunteurs | Plafond TAEG figé sur le trimestre | Protection maintenue, sans exclure les dossiers finançables | Équilibrer protection et accès au crédit |
Comment réagir face à la hausse annoncée des taux ?
Concrétiser son projet sans attendre
Julie Bachet est sans ambiguïté : « Il ne faut pas attendre une baisse des taux qui n’arrivera pas à court terme. Mieux vaut sécuriser son financement maintenant, faire jouer la concurrence et soigner son dossier. »
Chaque mois d’attente représente un risque supplémentaire de hausse du taux d’emprunt. Et les simulations le montrent : selon les prévisions de Vousfinancer, un retard pourrait coûter entre 15 000 et 30 000 € de plus sur la durée totale du prêt.
Concrètement, plusieurs leviers permettent d’optimiser sa position d’emprunteur. D’abord, consolider son apport personnel — viser au moins 10 à 20 % de la valeur du bien. Ensuite, maîtriser son taux d’endettement en restant si possible en dessous de 30 %. Il est aussi recommandé de faire jouer la concurrence en passant par un courtier, qui accède à des barèmes non publics. Enfin, renégocier son assurance emprunteur peut suffire à faire passer un TAEG trop élevé sous le seuil légal du taux d’usure.
Le profil emprunteur, un levier toujours décisif
Dans un marché sous tension, les banques segmentent davantage leur offre. Les meilleurs profils — revenus stables, apport solide, endettement résiduel faible — continuent d’obtenir des conditions bien inférieures à la moyenne, « proches de 3,5 % » selon Vousfinancer. À l’inverse, les dossiers plus fragiles voient leur accès au crédit se restreindre sous l’effet conjugué de la hausse des taux et des contraintes HCSF. Soigner son dossier n’est donc pas un détail : c’est une stratégie.
Conclusion
La remontée de l’OAT à 5 % marque un tournant pour le marché du crédit immobilier et fragilise la reprise amorcée en 2025. Désormais, la question n’est plus seulement de savoir si les taux vont augmenter, mais à quel rythme et avec quelles conséquences pour les emprunteurs. Face à cette pression, Finance Conseil et Vousfinancer plaident pour un assouplissement des règles du HCSF, une meilleure réactivité du taux d’usure et un accès facilité au financement locatif. Sans évolution du cadre réglementaire, le risque est de voir des ménages pourtant solvables progressivement exclus du crédit immobilier. Pour les candidats à l’achat, attendre pourrait alors se traduire par un coût supplémentaire sur toute la durée de leur emprunt.


