

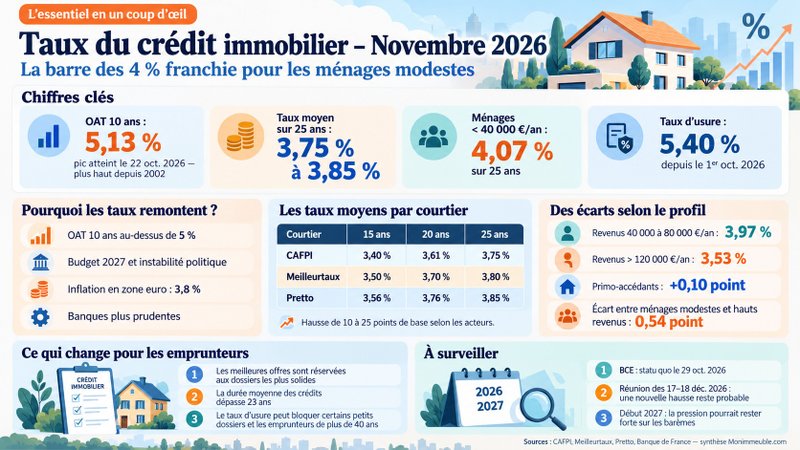
En novembre 2026, les taux de crédit immobilier repartent à la hausse. CAFPI, Meilleurtaux et Pretto publient des chiffres convergents : le taux moyen sur 25 ans oscille entre 3,75 % et 3,85 %. Pour les ménages les plus modestes, la barre symbolique des 4 % est désormais franchie. Le déclencheur ? L’OAT 10 ans — le baromètre du coût d’emprunt de l’État — a dépassé 5 % le 21 octobre 2026, du jamais vu depuis 2002. Résultat : les banques durcissent leurs critères, réservent leurs meilleures offres aux profils solides et allongent les durées de remboursement. Tour d’horizon complet du taux crédit immobilier novembre 2026 : chiffres, analyses et perspectives.
Pourquoi les taux de crédit immobilier montent-ils encore en novembre 2026 ?
L’OAT 10 ans au-dessus de 5 % : du jamais vu depuis 2002
Le 21 octobre 2026, l’OAT 10 ans a franchi la barre des 5 %, culminant à 5,13 % le lendemain — un niveau inédit depuis 2002. Cet indicateur mesure le coût auquel l’État français emprunte sur les marchés financiers à dix ans. Quand il monte, les banques doivent relever leurs barèmes de crédit pour préserver leurs marges.
Budget 2027, inflation et instabilité politique : pourquoi les taux s’envolent
Plusieurs facteurs convergent pour expliquer cette tension. L’impasse budgétaire autour du Projet de Loi de Finances (PLF) 2027, l’absence de majorité parlementaire stable et les tensions sociales persistantes fragilisent la crédibilité financière de la France. À cela s’ajoute la remontée de l’inflation en zone euro — 3,8 % en septembre 2026 — alimentée par la guerre États-Unis/Iran et la flambée des matières premières. L’écart entre l’OAT française et le Bund allemand — le fameux spread souverain — continue de se creuser : les investisseurs réclament une prime de risque grandissante sur la dette française. Cette progression contraste avec la stabilisation relative observée au printemps 2026, qui avait laissé espérer une détente durable des conditions de financement.
Moody’s maintient la note de la France, mais les marchés restent sous tension
Un léger répit est venu de l’agence Moody’s : le 23 octobre 2026, elle a maintenu la note souveraine de la France à Aa3, déjouant les anticipations d’une dégradation. La perspective reste toutefois négative, conditionnée à l’adoption d’un budget crédible pour 2027. La prochaine évaluation — celle de S&P Global Ratings, attendue le 27 novembre 2026 — sera scrutée de près par les marchés, et donc par les banques dans leurs décisions de barèmes.
Crédit immobilier : les premières banques augmentent déjà leurs taux
Face à cette pression sur les taux longs, plusieurs grands établissements n’ont pas attendu novembre pour relever leurs grilles :
- Le Crédit Mutuel du Sud-Ouest a augmenté ses taux de 0,25 point dès le 19 octobre sur toutes les durées ;
- Le Crédit Agricole Île-de-France a suivi le 21 octobre avec +0,20 point ;
- BNP Paribas Banque Privée a relevé ses grilles de 0,20 à 0,30 point.
« Voir des crédits sur 25 ans accordés à un taux inférieur à celui auquel l’État emprunte sur 10 ans, c’est le signe qu’un nouveau fonctionnement s’installe dans le marché. Les banques ont choisi de défendre leurs volumes plutôt que de gonfler leurs marges. Néanmoins, avec des taux longs aussi hauts, ce choix peut être remis en cause. » — Pierre Chapon, CEO et co-fondateur de Pretto.
La BCE en pause, mais sans effet direct sur les taux immobiliers
Le 29 octobre 2026, la Banque Centrale Européenne (BCE) a maintenu ses taux directeurs inchangés, après deux hausses de 0,25 point en juin et septembre, qui ont porté son taux de dépôt à 2,65 %. Ce statu quo ne soulage pas pour autant les emprunteurs. En effet, les taux de crédit immobilier dépendent avant tout de l’OAT — et non directement de la politique de la BCE. Les banques françaises se refinancent via les dépôts de leurs clients, dont la rémunération reste bien inférieure au rendement de l’OAT. Mais cette marge s’érode à mesure que les taux longs progressent.
Une nouvelle hausse des taux directeurs dès décembre 2026 ?
Selon CAFPI, une nouvelle hausse des taux le 17 décembre 2026 est jugée « très probable » par les marchés financiers.
« Ce statu quo s’apparente surtout à une pause. Lors de sa réunion du 17 décembre, appuyée par de nouvelles projections, la BCE devrait selon toute vraisemblance relever de nouveau ses taux, une hypothèse que les marchés jugent déjà très probable. » — Julien Langlade, Président de CAFPI.
Quels sont les taux de crédit immobilier en novembre 2026 ?
Les chiffres des grands courtiers
Les données publiées fin octobre 2026 par les trois principaux courtiers français convergent : une hausse nette, de 10 à 25 points de base selon les sources et les durées d’amortissement.
🁢 Comparatif des taux de crédit immobilier en novembre 2026 par courtier
| Courtier | Taux sur 15 ans | Taux sur 20 ans | Taux sur 25 ans | Évolution vs. mois précédent |
|---|---|---|---|---|
| CAFPI | 3,40 % | 3,61 % | 3,75 % | +10 à +17 points de base |
| Meilleurtaux | 3,50 % | 3,70 % | 3,80 % | +25 points de base (barèmes + négociation) |
| Pretto | 3,56 % | 3,76 % | 3,85 % | +6 à +11 points de base |
Sources : CAFPI (Météo des Taux, nov. 2026), Meilleurtaux), Pretto. Taux moyens obtenus sur dossiers acceptés.
Chez Meilleurtaux, la hausse réelle atteint 25 points de base en un mois — résultat combiné de la progression des barèmes affichés (+20 points) et du durcissement des conditions de négociation. La durée moyenne de remboursement a également progressé : elle dépasse désormais 23 ans, contre 22 ans et un mois en début d’année 2026.
« À cette hausse des barèmes s’ajoute un durcissement des négociations : pour obtenir une décote, il faut désormais présenter beaucoup plus d’arguments aux banques — niveau d’apport personnel, épargne résiduelle, stabilité et perspectives des revenus. Entre hausse des barèmes et négociations plus dures, la hausse réelle atteint environ 25 points en un mois. » — Maxime Chipoy, porte-parole de Meilleurtaux.
À titre de comparaison, il était encore possible d’emprunter à 3,25 % sur 20 ans en décembre 2025 — soit une progression de 36 points de base en moins d’un an. L’évolution trimestrielle chez CAFPI illustre bien l’accélération depuis le début du second semestre 2026 :
🁢 Évolution des taux de crédit immobilier CAFPI depuis fin 2025
| Indicateur | T4 2025 | T1 2026 | T2 2026 | T3 2026 | Oct. 2026 |
|---|---|---|---|---|---|
| Taux fixe 15 ans | 3,10 % | 3,13 % | 3,20 % | 3,25 % | 3,40 % |
| Taux fixe 20 ans | 3,26 % | 3,28 % | 3,35 % | 3,43 % | 3,61 % |
| Taux fixe 25 ans | 3,35 % | 3,40 % | 3,46 % | 3,53 % | 3,75 % |
| Taux BCE | 2,15 % | 2,15 % | 2,15 % | 2,40 % | 2,65 % |
Les 4 % franchis pour les ménages modestes
En novembre 2026, les taux ne sont plus uniformes. De fortes disparités selon les niveaux de revenus apparaissent, avec un écart de 0,54 point entre les ménages modestes et les hauts revenus sur 25 ans (Pretto) :
- Ménages gagnant moins de 40 000 € nets annuels : taux moyen de 4,07 % sur 25 ans — la barre symbolique est franchie ;
- Revenus entre 40 000 et 80 000 €/an : 3,97 %, à 0,03 point du seuil ;
- Hauts revenus (plus de 120 000 €/an) : 3,53 % sur 25 ans.
Les primo-accédants subissent en outre une pénalité de +0,10 point, jugés plus risqués par les établissements bancaires.
🁢 Taux de crédit immobilier sur 25 ans selon le niveau de revenus (novembre 2026)
| Revenus nets annuels | Taux moyen sur 25 ans | Commentaire |
|---|---|---|
| Moins de 40 000 €/an | 4,07 % | Barre des 4 % franchie |
| De 40 000 à 80 000 €/an | 3,97 % | À 0,03 point du seuil |
| Plus de 120 000 €/an | 3,53 % | 0,54 point de moins que les revenus modestes |
| Primo-accédants (tous revenus) | + 0,10 point | Pénalité vs. emprunteurs déjà propriétaires |
Source : Pretto — Observatoire des taux de crédit immobilier, novembre 2026. Emprunteurs en offre de prêt signée ou fonds débloqués.
Des écarts régionaux qui se creusent
Les disparités territoriales s’accentuent elles aussi. Si les meilleurs taux négociables progressent de manière homogène (+0,10 point, entre 3,35 % et 3,45 %), les taux barèmes évoluent en ordre dispersé selon les régions. Dans les Hauts-de-France, le barème dépasse désormais 4,05 % sur 25 ans — soit 0,70 point de plus que le meilleur taux négociable dans la même région. En Île-de-France, la hausse mensuelle atteint 0,30 point, à 3,88 %.
🁢 Disparités régionales des taux de crédit immobilier sur 25 ans – novembre 2026
| Région | Meilleur taux obtenu | Taux barème | Écart négociation |
|---|---|---|---|
| Auvergne-Rhône-Alpes | 3,35 % | 3,87 % | 0,52 point |
| Bretagne | 3,35 % | 3,70 % | 0,35 point |
| Hauts-de-France | 3,35 % | 4,05 % | 0,70 point |
| Île-de-France | 3,35 % | 3,88 % | 0,53 point |
| Normandie | 3,35 % | 3,70 % | 0,35 point |
| Provence-Alpes-Côte d’Azur | 3,35 % | 3,51 % | 0,16 point |
Source : Pretto — Taux fixes négociés en novembre 2026 sur 25 ans (emprunteurs seuls, revenus entre 80 000 et 120 000 € annuels). Sélection de régions représentatives.
Les banques sont-elles devenues plus sélectives en novembre 2026 ?
Des négociations de plus en plus dures pour les emprunteurs
Au-delà des barèmes, c’est la dynamique de négociation qui change en profondeur. Les banques concentrent leurs meilleures offres sur les profils les plus solides : revenus stables et élevés, apport personnel conséquent, capacité à reconstituer rapidement une épargne résiduelle après l’achat. Pour les autres, chaque dossier exige une préparation plus rigoureuse — et l’accompagnement d’un courtier en crédit immobilier fait souvent la différence entre un refus et une offre acceptable.
« Ces moyennes comportent un biais : les dossiers qui aboutissent aujourd’hui sont portés par des profils nettement plus solides. Le marché reste favorable aux ménages aux revenus confortables, capables de reconstituer rapidement une épargne. Pour les autres, c’est précisément là que l’accompagnement d’un courtier fait la différence, en particulier pour les primo-accédants. » — Maxime Chipoy, Meilleurtaux.
La valeur de cette négociation est concrète. Selon Pretto, ses clients ont obtenu en novembre des taux inférieurs de 0,18 point en moyenne au barème de leur banque. Un exemple réel l’illustre : un couple de primo-accédants franciliens empruntant 273 000 € sur 25 ans a négocié 3,64 %, contre 3,80 % au barème — soit 24 € de moins par mois et 7 100 € d’intérêts économisés sur la durée du prêt.
Mais le calendrier joue autant que la négociation. Depuis la hausse de 0,20 point appliquée par cette banque le 21 octobre, le même dossier sortirait à 3,84 %, avec 8 900 € d’intérêts supplémentaires. Quelques jours peuvent donc changer radicalement l’équation.
« Quand une banque relève ses grilles le 19 octobre alors qu’une autre attend le mois suivant, il se crée des fenêtres de quelques jours durant lesquelles les conditions varient fortement d’un établissement à l’autre. Un emprunteur seul ne les voit pas passer. C’est précisément dans ces moments de désordre que l’accompagnement d’un professionnel fait gagner le plus. » — Pierre Chapon, co-fondateur de Pretto.
Les durées de prêt s’allongent vers la limite HCSF
La durée moyenne des crédits accordés dépasse désormais 23 ans, contre 22 ans et un mois en début d’année 2026 (Meilleurtaux). Cette tendance se rapproche du plafond fixé par le Haut Conseil de Stabilité Financière (HCSF) : 25 ans maximum, avec quelques dérogations pour le neuf ou les travaux de rénovation importants. La règle prévoit en outre un taux d’endettement maximal de 35 % des revenus nets, assurance comprise.
Cet allongement traduit une double contrainte : la hausse des prix de l’immobilier et celle des taux obligent les ménages à étaler leurs remboursements pour rester dans les critères d’octroi. En parallèle, les délais bancaires de traitement des dossiers s’établissent à 15 jours chez CAFPI en octobre 2026, en baisse de 3 jours — signe d’un volume de dossiers plus faible, mais mieux sélectionné.
Le taux d’usure bloque-t-il déjà des projets immobiliers ?
Le taux d’usure fixé à 5,40 % depuis octobre 2026
Depuis le 1er octobre 2026, le taux d’usure pour les prêts de 20 ans et plus est fixé à 5,40 % par la Banque de France. Ce plafond légal correspond au TAEG (Taux Annuel Effectif Global) maximum autorisé : aucune banque ne peut accorder un prêt dont le TAEG dépasse ce seuil. Ce TAEG englobe le taux nominal du crédit, l’assurance emprunteur, les frais de dossier bancaires, les frais de courtage et les garanties (hypothèque, caution, PPD). Il est calculé chaque trimestre sur la base des taux effectivement pratiqués le trimestre précédent, majorés d’un tiers.
Selon Meilleurtaux, ce seuil commence à bloquer des dossiers dans certaines configurations. MonImmeuble.com a analysé comment une progression de seulement 0,11 point du taux d’usure peut suffire à bloquer un prêt — et les profils les plus exposés. Le taux d’usure sera révisé le 1er janvier 2027 et devrait être relevé dans le sillage de la hausse de cet automne, mais son ampleur reste encore incertaine.
Les petits dossiers et les emprunteurs âgés en première ligne
Deux catégories d’emprunteurs sont particulièrement exposées au blocage par le taux d’usure. D’abord, les projets d’un montant modeste, concentrés dans le nord et l’est de la France (Meilleurtaux). Sur un faible montant emprunté, les frais fixes — frais de dossier bancaire, frais de courtage immobilier — représentent une part proportionnellement plus élevée du TAEG, qui peut alors dépasser plus facilement le plafond légal de 5,40 %.
Ensuite, les emprunteurs de plus de 40 ans : leur assurance de prêt, plus coûteuse avec l’âge, alourdit le TAEG et rapproche certains dossiers du seuil légal (Pretto). Pour ces profils, une solution existe : la délégation d’assurance, prévue par la loi Lemoine, permet de choisir librement son assureur et d’obtenir une couverture moins onéreuse — ce qui peut faire basculer un dossier sous le seuil légal.
Quelles perspectives pour les taux immobiliers fin 2026 et début 2027 ?
La BCE se réunit le 17 décembre 2026
La prochaine réunion du Conseil des gouverneurs de la BCE est programmée les 17 et 18 décembre 2026. Selon CAFPI et Pretto, une nouvelle hausse des taux directeurs y est très probable, appuyée par de nouvelles projections macroéconomiques. En cas de confirmation, la pression sur l’OAT s’accentuerait, avec des répercussions directes sur les barèmes immobiliers en début 2027.
L’impact de la hausse déjà enregistrée est, lui, bien tangible. Selon Meilleurtaux, une progression de 25 points de base en un mois (de 3,55 % à 3,80 % sur 22 ans) représente, pour un emprunt de 220 000 € : +30 € de mensualité (1 231 € contre 1 202 €) et 7 700 € d’intérêts supplémentaires sur la durée totale. Par rapport aux taux de la rentrée (3,40 %), le surcoût grimpe à +46 € par mois et 12 200 € sur l’ensemble du crédit.
🁢 Impact concret de la hausse des taux sur le coût d’un crédit immobilier – novembre 2026
| Montant emprunté | Durée | Taux | Mensualité | Coût total du crédit | Écart vs. mois précédent |
|---|---|---|---|---|---|
| 150 000 € | 20 ans | 3,76 % | 890 € | 63 630 € | + 1 870 € |
| 200 000 € | 20 ans | 3,76 % | 1 187 € | 84 840 € | + 2 490 € |
| 250 000 € | 20 ans | 3,76 % | 1 484 € | 106 045 € | + 3 115 € |
| 300 000 € | 20 ans | 3,76 % | 1 780 € | 127 255 € | + 3 740 € |
Source : Pretto — simulateur de crédit immobilier, novembre 2026. Taux nominal hors assurance emprunteur.
« L’OAT 10 ans oscille autour de 5 %, contre environ 4,1 % début septembre, et se situe un point au-dessus du taux moyen des crédits immobiliers sur 20 ans. Les banques continuent de prêter à des conditions inférieures à leur coût de refinancement — une situation qui ne peut pas durer. » — Maxime Chipoy, Meilleurtaux.
Le PLF 2027 : PTZ et soutien à l’accession à la propriété
Dans ce contexte tendu, le Projet de Loi de Finances 2027 pourrait apporter quelques motifs d’optimisme pour les primo-accédants. Parmi les mesures envisagées selon CAFPI :
- La prolongation du Prêt à Taux Zéro (PTZ), dispositif clé de l’accession sociale à la propriété ;
- La création d’un « PTZ parentalité », ouvert aux foyers attendant un enfant ou ayant un enfant de moins de trois ans, dans le neuf comme dans l’ancien ;
- Une fiscalité réduite à 6 % sur certains dons familiaux au premier semestre 2027.
Ces mesures restent soumises au vote du Parlement, dans un contexte politique marqué par l’absence de majorité stable. Pour les candidats à l’accession qui peuvent différer leur projet, elles représentent néanmoins un signal encourageant.
Conclusion
En novembre 2026, les taux de crédit immobilier atteignent des niveaux inédits depuis plusieurs années. Le taux moyen sur 25 ans oscille entre 3,75 % et 3,85 %, et la barre des 4 % est franchie pour les ménages aux revenus modestes. Avec des OAT proches de 5 % et une nouvelle hausse de la BCE attendue en décembre, les candidats à l’accession ont plus que jamais intérêt à soigner leur dossier, à s’entourer de professionnels et à surveiller les opportunités créées par les disparités entre établissements et entre régions. Les mesures envisagées dans le PLF 2027 — prolongation du PTZ, « PTZ parentalité » — pourraient offrir un soutien bienvenu, à condition que le contexte politique le permette.


