

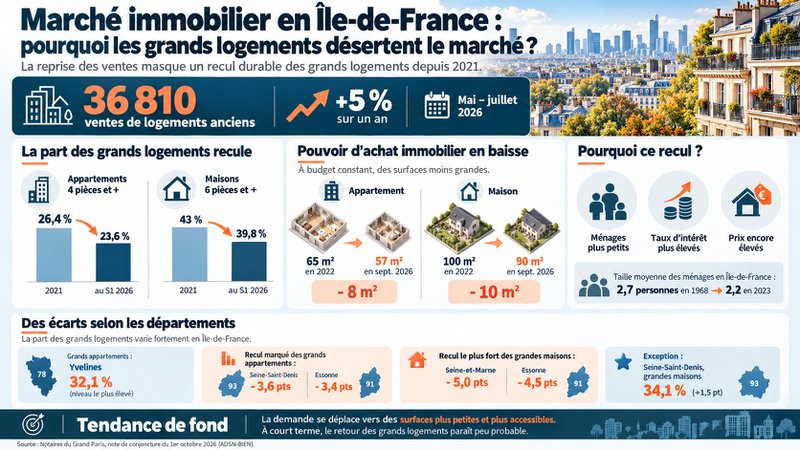
Le marché immobilier Île-de-France reprend des couleurs, mais cette embellie cache une mutation profonde. Les Notaires du Grand Paris révèlent, dans leur note de conjoncture du 1er octobre 2026 (source ADSN-BIEN), que 36 810 logements anciens ont été vendus entre mai et juillet 2026, soit +5 % en un an. Pourtant, derrière ces chiffres encourageants, une réalité moins visible s’impose : les grands logements — appartements de 4 pièces et plus, maisons de 6 pièces et plus — reculent inexorablement dans les transactions. Ménages qui rétrécissent, taux d’intérêt qui pèsent sur la solvabilité, pouvoir d’achat rogné : trois forces conjuguées qui redessinent en profondeur la demande francilienne.
Sommaire :
- Les grands logements perdent du terrain dans les ventes franciliennes
- La taille des ménages, moteur silencieux du changement
- La solvabilité, frein majeur à l’achat de surfaces plus grandes
- Des disparités territoriales très marquées selon les départements
- Quelles perspectives pour le marché immobilier Île-de-France ?
À retenir — Marché immobilier Île-de-France : le recul des grands logements
- En mai–juillet 2026, le marché immobilier Île-de-France enregistre 36 810 ventes, soit +5 % sur un an.
- La part des appartements de 4 pièces et plus recule de 26,4 % en 2021 à 23,6 % au S1 2026 en Île-de-France.
- La part des maisons de 6 pièces et plus chute de 43 % à 39,8 % entre 2021 et le S1 2026.
- En septembre 2026, un appartement accessible à budget constant ne dépasse plus 57 m², contre 65 m² en 2022.
- En décembre 2025, le taux moyen des nouveaux crédits immobiliers s’établit à 3,08 %, sans retrouver les niveaux de solvabilité de 2022 (Banque de France).
Les grands logements perdent du terrain dans les ventes franciliennes
Un recul continu depuis 2021
Le marché immobilier Île-de-France ne se lit plus seulement à travers les prix ou les volumes de ventes. Sa structure interne se transforme. Sur ce marché résidentiel ancien, depuis 2021, les grands logements occupent une place de plus en plus marginale dans les transactions.
Les Notaires du Grand Paris le documentent précisément : la part des appartements de 4 pièces et plus est passée de 26,4 % en 2021 à 23,6 % au premier semestre 2026, soit une érosion de près de 3 points en cinq ans. Pour les maisons, le recul est encore plus net : leur part dans les transactions a chuté de 43 % à 39,8 % sur la même période.
Ce mouvement s’inscrit dans un contexte de contraction globale. Entre 2021 et 2025, les volumes de ventes de logements anciens ont reculé de 30 % en Île-de-France — soit −27 % pour les appartements et −37 % pour les maisons. La reprise du marché immobilier francilien au T2 2026 confirme certes un redémarrage. Mais les grands biens restent les grands perdants de cette séquence.
« Dans ce contexte de contraction du marché, les grands logements occupent une place de moins en moins importante. » — Notaires du Grand Paris, octobre 2026.
Des trajectoires distinctes avant 2021
Il faut toutefois replacer ce recul dans son contexte historique. Avant 2021, appartements et maisons n’évoluaient pas de la même manière. La part des grandes maisons avait nettement progressé tout au long des années 2010, portée par l’aspiration des familles à plus d’espace. À l’inverse, la part des grands appartements était restée globalement stable.
L’année 2021 marque un tournant commun. Les deux catégories amorcent simultanément un recul, sous l’effet conjugué de la baisse des volumes et des contraintes de solvabilité qui s’accentuent à partir de 2022. C’est la rencontre de deux dynamiques — démographique et financière — qui change la donne.
La taille des ménages, moteur silencieux du changement
Une tendance de fond depuis des décennies
Le recul des grands logements ne tient pas au seul ralentissement du marché. Il reflète aussi une transformation démographique profonde : la réduction de la taille des ménages franciliens. Les données de l’INSEE sont sans appel. En Île-de-France, le nombre moyen de personnes par ménage est passé de 2,7 en 1968 à 2,2 en 2023. À Paris, où les ménages ont toujours été plus petits, ce chiffre est tombé de 2,2 à seulement 1,8 personne.
Plusieurs facteurs expliquent ce mouvement : hausse des personnes vivant seules, multiplication des séparations, vieillissement de la population, décohabitation des jeunes adultes. Autant de transformations sociétales qui pèsent, à long terme, sur la nature de la demande en logements.
Pourquoi l’effet a-t-il mis si longtemps à se voir ?
On pourrait s’attendre à ce que cette évolution démographique ait pesé plus tôt sur les transactions. En réalité, elle ne s’est pas traduite immédiatement dans la structure des ventes. Plusieurs raisons à cela.
D’abord, l’inertie propre au marché immobilier : les propriétaires de grands logements ne déménagent pas facilement. Ensuite, la faible mobilité résidentielle de ceux qui occupent ces biens. Enfin — et c’est décisif — la demande de grands logements était encore soutenue jusqu’en 2021 par des conditions de crédit très favorables. Tant que l’argent était bon marché, les acquéreurs pouvaient voir grand.
La bascule intervient donc en 2021, quand la baisse de la taille des ménages s’accentue et que les conditions de financement commencent à se durcir. Les deux tendances convergent — et se renforcent mutuellement.
La solvabilité, frein majeur à l’achat de surfaces plus grandes
Un effet ciseau redoutable
Depuis 2022, le marché immobilier Île-de-France subit un double choc : la remontée des taux d’intérêt d’un côté, et le maintien de prix élevés de l’autre. Résultat : la surface accessible à budget constant s’est mécaniquement réduite.
Les Notaires du Grand Paris l’illustrent. Pour une même mensualité, un ménage qui pouvait acheter une maison de 100 m² en 2022 ne peut plus en acquérir que 90 m² en septembre 2026 — soit l’équivalent d’une pièce en moins. Pour les appartements, c’est la même logique : la surface accessible recule de 65 m² à 57 m² entre 2022 et septembre 2026, soit 8 m² perdus à mensualité identique.
Ce recul dépasse les frontières franciliennes. Selon Meilleurtaux, le pouvoir d’achat immobilier a reculé d’1 m² en moyenne en France depuis le début de l’année 2026, effaçant une partie des gains obtenus en 2025 grâce à la détente des taux.
Prix des appartements anciens par département — mai–juillet 2026 et projections octobre 2026
| Zone | Prix au m² (mai–juil. 2026) | Évolution 1 an | Projection prix (oct. 2026) |
|---|---|---|---|
| Île-de-France | 6 150 € | − 0,4 % | 6 170 € |
| Paris | 9 550 € | − 0,5 % | 9 600 € |
| Petite Couronne | 4 940 € | − 0,1 % | 4 920 € |
| Hauts-de-Seine (92) | 6 000 € | + 0,2 % | 5 980 € |
| Seine-Saint-Denis (93) | 3 730 € | − 0,6 % | 3 730 € |
| Val-de-Marne (94) | 4 740 € | − 0,5 % | 4 720 € |
| Grande Couronne | 3 210 € | − 0,6 % | 3 230 € |
| Seine-et-Marne (77) | 2 800 € | − 0,6 % | 2 830 € |
| Yvelines (78) | 4 070 € | 0,0 % | 4 100 € |
| Essonne (91) | 2 780 € | − 1,3 % | 2 820 € |
| Val-d’Oise (95) | 2 890 € | − 0,9 % | 2 910 € |
Source : Notaires du Grand Paris (ADSN-BIEN). Projections basées sur les avant-contrats enregistrés.
Rogner sur la surface pour rester dans son secteur
Face à cette contrainte, de nombreux acquéreurs font un choix difficile : réduire la surface plutôt que de changer de secteur géographique. Dans les zones les plus chères — Paris et les Hauts-de-Seine notamment —, cette réduction devient le principal levier pour maintenir sa capacité d’achat sans quitter son quartier.
Concrètement, cela signifie renoncer à l’appartement familial de 4 pièces ou à la maison de 6 pièces. Les primo-accédants paient le prix fort de cette tension immobilière : coincés entre une offre et une demande mal ajustées, ils se replient vers de plus petites surfaces — ou reportent purement et simplement leur achat immobilier.
Évolution de la surface achetable en Île-de-France (2022 – 2026)
| Type de bien | Surface achetable en 2022 | Surface achetable en sept. 2026 | Variation |
|---|---|---|---|
| Appartement | 65 m² | 57 m² | − 8 m² |
| Maison | 100 m² | 90 m² | − 10 m² |
Source : Notaires du Grand Paris, communiqué de presse du 1er octobre 2026 (ADSN-BIEN). Pour une mensualité similaire à budget constant.
Des disparités territoriales très marquées selon les départements
Appartements : le recul est général, mais inégal
Le phénomène touche tous les départements franciliens. Toutefois, son ampleur varie considérablement d’un territoire à l’autre.
Pour les appartements de 4 pièces et plus, le recul est particulièrement fort à Paris : la part de ces grands biens dans les ventes atteint 19,8 % au S1 2026, soit −1,9 point depuis 2021. En Seine-Saint-Denis (19,8 %, −3,6 points) et en Essonne (28,1 %, −3,4 points), la baisse est également marquée. Dans ces territoires, les ménages qui cherchent un grand espace se tournent davantage vers les maisons. Les Yvelines (32,1 %, −3 points) restent le département où les grands appartements pèsent encore le plus dans les transactions — mais le recul y est tout aussi sensible.
Part des grands appartements (4 pièces et +) dans les ventes — 1er semestre 2026
| Département | Part au S1 2026 | Évolution depuis 2021 |
|---|---|---|
| Paris | 19,8 % | − 1,9 pt |
| Hauts-de-Seine (92) | 25,5 % | − 2,8 pts |
| Seine-Saint-Denis (93) | 19,8 % | − 3,6 pts |
| Val-de-Marne (94) | 24,6 % | − 2,0 pts |
| Yvelines (78) | 32,1 % | − 3,0 pts |
| Essonne (91) | 28,1 % | − 3,4 pts |
| Seine-et-Marne (77) | 20,3 % | − 3,4 pts |
| Val-d’Oise (95) | 27,7 % | − 2,1 pts |
Maisons : la Seine-et-Marne et l’Essonne en première ligne
Pour les maisons de 6 pièces et plus, les écarts sont encore plus prononcés. C’est en Seine-et-Marne (36 %, −5 points) et dans l’Essonne (38,9 %, −4,5 points) que le recul est le plus fort. Plus modéré dans les Yvelines (45,2 %, −3,3 points) et les Hauts-de-Seine (50,3 %, −2,7 points).
Un cas fait exception : la Seine-Saint-Denis, où la part des grandes maisons progresse de +1,5 point pour atteindre 34,1 %. Ce territoire, où ce segment était historiquement peu développé, se rééquilibre légèrement. Preuve que les effets des contraintes de solvabilité ne sont pas uniformes : ils varient selon les caractéristiques propres à chaque marché local — et c’est précisément ce qui rend ce phénomène complexe à lire.
Part des grandes maisons (6 pièces et +) dans les ventes — 1er semestre 2026
| Département | Part au S1 2026 | Évolution depuis 2021 |
|---|---|---|
| Hauts-de-Seine (92) | 50,3 % | − 2,7 pts |
| Yvelines (78) | 45,2 % | − 3,3 pts |
| Val-d’Oise (95) | 37,9 % | − 2,1 pts |
| Essonne (91) | 38,9 % | − 4,5 pts |
| Val-de-Marne (94) | 39,5 % | − 3,4 pts |
| Seine-et-Marne (77) | 36,0 % | − 5,0 pts |
| Seine-Saint-Denis (93) | 34,1 % | + 1,5 pt |
Quelles perspectives pour le marché immobilier Île-de-France ?
Des taux en baisse, mais une reprise sous conditions
Depuis 2024, les conditions de financement se sont progressivement détendues. Le taux moyen des nouveaux crédits à l’habitat s’est établi à 3,08 % en décembre 2025 (Banque de France). Les avant-contrats enregistrés confirment une stabilisation prudente des prix. Les ménages regagnent en partie la capacité d’achat perdue depuis 2022 — sans toutefois retrouver les niveaux de cette année-là.
Or, cette amélioration reste fragile. Une nouvelle remontée des taux d’intérêt suffirait à fragiliser l’élan. L’analyse des taux de crédit immobilier et de leur impact sur la solvabilité des ménages le rappelle : près de 34 000 ménages restent exclus chaque année du crédit, faute d’une règle d’octroi adaptée à leur situation réelle.
L’élection présidentielle, un facteur d’attentisme
À l’incertitude financière s’ajoute un élément politique. Les Notaires du Grand Paris soulèvent un attentisme accru des ménages à l’approche de l’élection présidentielle. Résultat : certains projets d’acquisition sont reportés, notamment les plus structurants — comme l’achat d’une grande maison familiale.
Les grands logements : un retour peu probable à court terme
La conclusion des Notaires du Grand Paris est nette : les conditions ne sont pas réunies pour un retour significatif des grands logements dans les transactions franciliennes à court terme. Ménages structurellement plus petits, solvabilité encore limitée, attentisme pré-électoral : la conjonction de ces trois facteurs dessine un horizon peu favorable aux grandes propriétés. Le marché immobilier Île-de-France s’oriente durablement vers des biens plus compacts, financièrement plus accessibles, et mieux calés sur les nouvelles réalités sociodémographiques de la région.
Marché immobilier Île-de-France — Comparatif mai–juillet 2025 / mai–juillet 2026
| Indicateur | Mai–juillet 2025 | Mai–juillet 2026 | Évolution |
|---|---|---|---|
| Volume total de ventes – IDF | ~35 057 | 36 810 | + 5 % |
| Prix appartements anciens – IDF (€/m²) | ~6 175 € | 6 150 € | − 0,4 % |
| Prix appartements anciens – Paris (€/m²) | ~9 598 € | 9 550 € | − 0,5 % |
| Prix maisons anciennes – IDF | ~325 800 € | 321 900 € | − 1,2 % |
| Part apparts 4 pièces+ dans les ventes | ~25 % (est.) | 23,6 % | En baisse |
| Part maisons 6 pièces+ dans les ventes | ~41 % (est.) | 39,8 % | En baisse |
Conclusion
La reprise du marché immobilier en Île-de-France masque une transformation de fond : la demande se déplace durablement vers les petites et moyennes surfaces. Ménages plus petits, solvabilité contrainte, arbitrages forcés — les grands logements paient le prix de cette triple pression. À moins d’une détente significative du crédit ou d’un ajustement sensible des prix, ils resteront en retrait du marché pour les années à venir.


