

Choisir entre micro et réel, entre location vide et meublée, anticiper les nouvelles obligations déclaratives : la fiscalité locative pèse lourd sur les propriétaires bailleurs. Laforêt, N°1 de la confiance depuis 15 ans (IFOP mars 2026), lance en septembre 2026 un simulateur de fiscalité immobilière, s’associe à Qlower pour accompagner les déclarations fiscales, et intègre les nouvelles règles de facturation électronique. Une triple initiative pour simplifier la gestion locative de bout en bout.
Sommaire :
- Pourquoi la fiscalité locative est-elle si complexe pour les bailleurs ?
- Qu’est-ce que le simulateur fiscal Laforêt apporte concrètement ?
- Comment le partenariat Laforêt-Qlower simplifie-t-il la gestion fiscale ?
- Facturation électronique : quelles nouvelles obligations pour les bailleurs ?
- En quoi cette innovation s’inscrit-elle dans une stratégie de développement ?
À retenir — Laforêt lance un simulateur de fiscalité locative pour les bailleurs
- En septembre 2026, Laforêt lance le premier simulateur de fiscalité immobilière intégré en agence.
- Grâce au partenariat avec Qlower, les clients Laforêt accèdent à une solution tout-en-un de gestion fiscale et déclarative.
- Depuis le 1er septembre 2026, les bailleurs en société et les loueurs de meublés doivent pouvoir recevoir des factures électroniques.
- En 2026, 80 % des agences Laforêt proposent la gestion locative, contre 71 % fin 2022.
- Trois modules de formation à la fiscalité immobilière ont été déployés dans les 720 agences du réseau Laforêt.
Pourquoi la fiscalité locative est-elle si complexe pour les bailleurs ?
Un maquis fiscal difficile à démêler
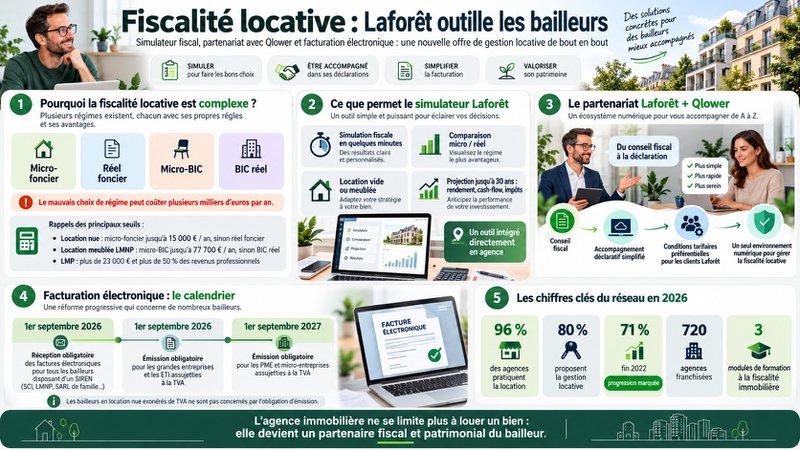
La fiscalité locative est l’un des sujets les plus déterminants pour la rentabilité d’un bien immobilier. Pourtant, elle reste souvent mal maîtrisée. Et pour cause : les règles varient selon le type de location, le niveau de revenus et le statut du bailleur. Chaque mauvais choix peut coûter plusieurs milliers d’euros par an.
Pour la location nue, les loyers relèvent des revenus fonciers. Deux régimes s’appliquent. Le micro-foncier offre un abattement forfaitaire de 30 % — simple et rapide, mais limité aux recettes inférieures à 15 000 € par an. Au-delà, c’est le régime réel qui s’impose. Il permet de déduire les charges réelles : intérêts d’emprunt, travaux, assurance, taxe foncière. Plus avantageux, mais aussi plus exigeant sur le plan administratif.
Pour la location meublée, les règles changent radicalement. Les revenus relèvent des Bénéfices Industriels et Commerciaux (BIC), pas des revenus fonciers. Deux statuts coexistent. Le LMNP (Loueur en Meublé Non Professionnel) s’applique si les recettes annuelles restent sous 23 000 € ou représentent moins de 50 % des revenus professionnels du foyer. En LMNP, le micro-BIC offre un abattement de 50 % jusqu’à 77 700 € de recettes. Le régime réel BIC va plus loin : il permet de déduire toutes les charges et surtout d’amortir le bien, ce qui peut ramener la base imposable à zéro. Au-delà des seuils LMNP, le bailleur bascule en LMP (Loueur en Meublé Professionnel), avec des règles encore différentes.
Des réformes récentes qui alourdissent la note
Le cadre fiscal n’est pas figé — loin de là. Depuis le 1er janvier 2025, les bailleurs en LMNP qui revendent leur bien doivent réintégrer les amortissements déduits dans le calcul de la plus-value imposable. Une mesure instaurée par la loi Le Meur (loi n°2024-1039 du 19 novembre 2024) qui peut significativement alourdir la facture fiscale lors d’une cession. La fiscalité immobilière 2025 a ainsi introduit plusieurs changements structurants pour les bailleurs.
Autre coup de rabot : la suppression de la réduction d’impôt liée à l’adhésion à un Organisme de Gestion Agréé (OGA) depuis 2025. Un avantage fiscal de moins pour les bailleurs au régime réel.
Face à cette complexité croissante, Laforêt a tiré une conclusion simple : « accompagner un propriétaire ne se limite plus à louer et gérer son bien. » Le réseau ambitionne désormais d’être présent à chaque étape du parcours du bailleur — de la mise en location jusqu’aux obligations fiscales et réglementaires.
Qu’est-ce que le simulateur fiscal Laforêt apporte concrètement ?
Un outil de simulation directement en agence
Pour aider les bailleurs à y voir clair, Laforêt lance son premier simulateur de fiscalité immobilière, intégré directement aux outils numériques de ses agences. Concrètement, chaque agent peut désormais analyser la situation fiscale de son client en temps réel, comparer des scénarios et identifier le régime le plus adapté — sans renvoyer le propriétaire vers un expert-comptable pour les premières questions.
L’outil couvre l’essentiel des besoins :
- une simulation fiscale complète, disponible en quelques minutes ;
- une comparaison automatique des régimes micro et réel, en location vide comme en location meublée ;
- une projection jusqu’à 30 ans : rendement locatif, cash-flow, bilan comptable prévisionnel et impôts ;
- une mise à jour continue au fil des évolutions législatives.
Un gain de temps concret pour les bailleurs
L’intérêt est double. Pour l’agent, c’est un levier de conseil puissant qui renforce sa crédibilité et sa valeur ajoutée. Pour le propriétaire, c’est la possibilité de prendre des décisions éclairées sans attendre plusieurs semaines de consultation.
Car dans un marché où les bailleurs jonglent entre micro-foncier, déficit foncier, amortissement LMNP et prélèvements sociaux à 17,2 %, chaque choix compte. Les nouvelles règles LMNP ont d’ailleurs renforcé la nécessité de comparer les scénarios avant de s’engager. Pouvoir projeter deux options fiscales sur 30 ans en quelques clics, c’est un vrai levier de gestion patrimoniale — inédit à ce niveau de service en agence.
Comment le partenariat Laforêt-Qlower simplifie-t-il la gestion fiscale ?
De la simulation à la déclaration : un accompagnement complet
Simuler, c’est bien. Accompagner jusqu’à la déclaration, c’est mieux. C’est exactement l’ambition du partenariat entre Laforêt et Qlower, spécialiste de la fiscalité locative. Ensemble, ils proposent une solution tout-en-un : du conseil fiscal initial jusqu’à la transmission des déclarations auprès de l’administration fiscale.
L’enjeu est simple : assurer une vraie continuité entre ce que l’agent conseille en agence et ce que le bailleur doit faire concrètement chez lui. Trop souvent, ce lien est rompu. Le propriétaire repart avec des informations, mais sans savoir comment les appliquer. Ici, Qlower prend le relais.
Un accès à tarif préférentiel pour les clients Laforêt
Autre avantage : cette solution est accessible aux clients Laforêt à des conditions tarifaires préférentielles négociées par le réseau. Fiscalité locative, accompagnement déclaratif et facturation électronique sont ainsi réunis dans un même environnement numérique. Résultat : moins de démarches, moins d’interlocuteurs, plus de sérénité.
« Nous allons aujourd’hui bien au-delà de la seule mise en location d’un bien. Nous voulons donner aux propriétaires les outils nécessaires pour prendre les bonnes décisions, mais aussi les aider à gérer plus simplement la complexité fiscale et réglementaire de l’investissement locatif. Notre ambition : permettre à nos clients d’investir mieux et de piloter plus sereinement leur patrimoine. » — Yann Jéhanno, Président de Laforêt.
Comparatif des régimes fiscaux selon le type de location
Régimes fiscaux applicables selon le type de location en 2026
| Type de location | Régime applicable | Abattement / Déduction | Seuil de déclenchement |
|---|---|---|---|
| Location nue | Micro-foncier | 30 % forfaitaire | Recettes < 15 000 €/an |
| Location nue | Réel foncier | Déduction des charges réelles | Recettes ≥ 15 000 €/an ou sur option |
| Location meublée LMNP | Micro-BIC | 50 % forfaitaire | Recettes < 77 700 €/an |
| Location meublée LMNP | BIC réel | Charges réelles + amortissement du bien | Recettes ≥ 77 700 €/an ou sur option |
| Location meublée LMP | BIC réel | Charges réelles + amortissement du bien | Recettes > 23 000 € ET > 50 % revenus professionnels |
Sources : Bofip, CGI art. 32 et suivants — Données fiscales 2026. À noter : depuis le 1er janvier 2025 (loi Le Meur n°2024-1039), les amortissements déduits en LMNP sont réintégrés dans le calcul de la plus-value lors de la revente.
Comparatif des principaux régimes fiscaux pour un bailleur percevant 12 000 € de loyers annuels
| Régime | Type de location | Base imposable | IR estimé (TMI 30 %) | Prélèvements sociaux | Avantage principal |
|---|---|---|---|---|---|
| Micro-foncier | Nue | 8 400 € (abattement 30 %) | ≈ 2 520 € | 17,2 % → ≈ 1 445 € | Simplicité déclarative |
| Réel foncier | Nue | Variable selon charges réelles | Réduit si charges élevées | 17,2 % sur le net | Déficit foncier déductible |
| Micro-BIC | Meublée (LMNP) | 6 000 € (abattement 50 %) | ≈ 1 800 € | 17,2 % → ≈ 1 032 € | Abattement plus élevé |
| BIC réel | Meublée (LMNP) | Proche de 0 € avec amortissement | Proche de 0 € | 17,2 % sur le net imposable | Amortissement du bien |
Exemple indicatif pour un célibataire — TMI à 30 % — Loyers bruts annuels : 12 000 €. Sources : Neofa.com, CGI 2026. Les montants sont fournis à titre illustratif et ne constituent pas un conseil fiscal.
Facturation électronique : quelles nouvelles obligations pour les bailleurs ?
Une réforme en vigueur depuis le 1er septembre 2026
Au-delà de la fiscalité, une autre obligation s’impose aux bailleurs depuis le 1er septembre 2026 : la réforme de la facturation électronique. Concrètement, les bailleurs constitués en société et les loueurs de meublés (LMP et LMNP titulaires d’un numéro SIREN) doivent désormais être en mesure de recevoir des factures électroniques via une plateforme agréée par la DGFiP.
Attention : il ne s’agit pas d’envoyer un PDF par e-mail. Une facture électronique au sens de la réforme contient des données structurées — au format Factur-X, UBL ou CII — directement lisibles par les logiciels comptables et l’administration. Et depuis l’abandon du portail public initial prévu par l’État, chaque professionnel concerné doit impérativement passer par une plateforme privée agréée.
Un calendrier progressif à connaître
La réforme s’applique en deux temps selon la taille de l’entreprise :
- Depuis le 1er septembre 2026 : obligation de recevoir des factures électroniques pour toutes les entités immatriculées (SCI, LMNP, SARL de famille…) ; obligation d’émettre pour les grandes entreprises et les ETI ;
- À partir du 1er septembre 2027 : obligation d’émission pour les PME et micro-entreprises.
À noter : les bailleurs en location nue dont les loyers sont exonérés de TVA ne sont pas soumis à l’obligation d’émission.
Laforêt et Qlower intègrent la conformité dans leur offre
Bonne nouvelle pour les clients Laforêt : l’offre Qlower inclut l’accès à une plateforme agréée de facturation électronique. Pas besoin de souscrire une solution supplémentaire. Fiscalité locative, déclarations fiscales et facturation électronique sont gérés depuis un seul et même environnement numérique. C’est précisément cela qui fait la force du dispositif.
Calendrier de la réforme de la facturation électronique pour les bailleurs
| Date d’entrée en vigueur | Nature de l’obligation | Bailleurs concernés | Statut |
|---|---|---|---|
| 1er septembre 2026 | Réception des factures électroniques | Tous les détenteurs d’un numéro SIREN (SCI, LMNP, SARL de famille…) | Obligatoire |
| 1er septembre 2026 | Émission de factures électroniques | Grandes entreprises (GE) et ETI assujetties à la TVA | Obligatoire |
| 1er septembre 2027 | Émission de factures électroniques | PME et micro-entreprises assujetties à la TVA | À venir |
| — | Non concernés (en émission) | Bailleurs en location nue dont les loyers sont exonérés de TVA | Exempté |
Sources : Laforêt, PAP.fr (sept. 2026), DGFiP — impots.gouv.fr. La liste officielle des plateformes agréées est publiée et mise à jour par la DGFiP sur impots.gouv.fr.
En quoi cette innovation s’inscrit-elle dans une stratégie de développement ?
La gestion locative, moteur de croissance du réseau
Ces initiatives ne sont pas isolées. Elles s’inscrivent dans une transformation plus large du réseau Laforêt. En 2026, 96 % des agences pratiquent la location et 80 % proposent la gestion locative — contre 71 % seulement fin 2022. En quatre ans, la progression est de 9 points. C’est significatif.
Ce chiffre dit quelque chose d’important : le métier d’agent immobilier évolue. Il ne s’arrête plus à la transaction. Il s’étend désormais à la gestion patrimoniale et fiscale du client bailleur.
Des agents formés pour conseiller, pas seulement louer
Pour que cet accompagnement soit crédible, encore faut-il que les équipes soient formées. Laforêt a donc déployé trois modules de formation à la fiscalité immobilière dans ses 720 agences franchisées. L’objectif est clair : que chaque collaborateur maîtrise les enjeux fiscaux et soit capable de les expliquer simplement à un propriétaire bailleur.
C’est aussi un levier commercial. Un agent qui comprend la fiscalité locative fidélise mieux ses clients et se distingue de la concurrence.
Un écosystème digital au service des bailleurs
Le simulateur et Qlower viennent enrichir un écosystème digital déjà bien construit : application conseiller, module devis « location gestion », solutions CRM. Ensemble, ces outils forment une offre cohérente. L’ambition de Laforêt est limpide : être le partenaire de référence du propriétaire-bailleur, à chaque étape de son investissement locatif — et pas seulement au moment de la signature du bail.
Conclusion
La fiscalité locative devient un levier stratégique pour les propriétaires bailleurs. Face à des règles toujours plus complexes, optimiser la rentabilité d’un bien ne repose plus seulement sur le niveau du loyer ou la maîtrise des charges. Avec son simulateur fiscal, son partenariat avec Qlower et l’intégration de la facturation électronique, Laforêt élargit désormais son champ d’accompagnement. L’agence immobilière dépasse ainsi son rôle traditionnel d’intermédiaire pour se positionner comme un partenaire de la performance locative et de la gestion patrimoniale.


