

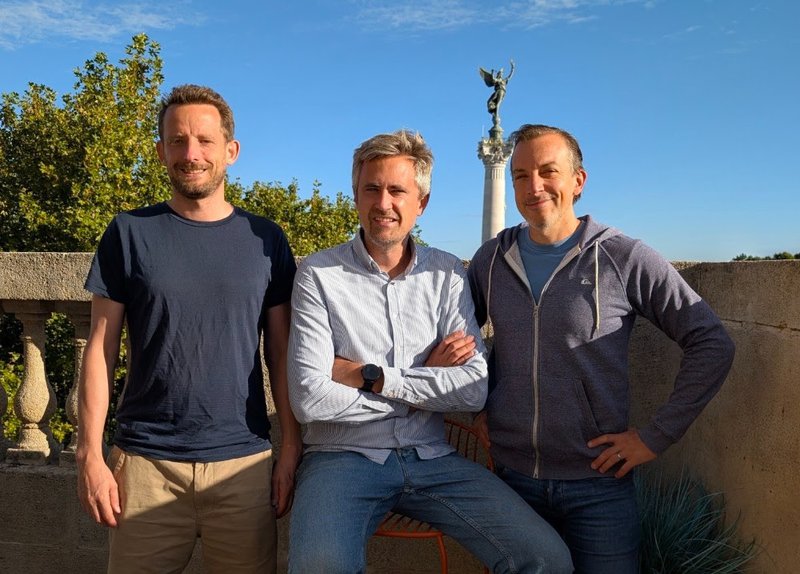
La startup bordelaise Vasco annonce, ce 30 septembre 2026, une levée de fonds de 1,7 million d’euros auprès des fonds à impact Aquiti et makesense. Après 60 rénovations financées depuis sa création en 2023, l’entreprise vise 1 000 opérations par an d’ici 2030. Son pari : faire de la maison elle-même la source du financement de la rénovation, sans crédit et sans mensualités. Dans un contexte où MaPrimeRénov’ est rabotée et où les banques ferment la porte aux ménages modestes, ce modèle fondé sur la valeur nette du logement (home equity) apporte une réponse concrète à l’impasse que vivent des dizaines de milliers de propriétaires.
Sommaire :
- Pourquoi le financement de la rénovation est-il bloqué pour tant de ménages ?
- Comment fonctionne le modèle Vasco ?
- Qui finance les travaux à la place des banques ?
- Pourquoi 2025 a-t-il tout changé pour Vasco ?
- Quels sont les objectifs de Vasco d’ici 2030 ?
À retenir — Vasco et le financement de la rénovation sans crédit
- Vasco finance la rénovation sans crédit en échange d’une quote-part du bien immobilier.
- En septembre 2026, Aquiti et makesense investissent 1,7 million d’euros dans Vasco.
- 500 épargnants ont déjà placé plus de 4 millions d’euros dans la foncière labellisée Finansol.
- En 2025, la suspension de MaPrimeRénov’ a multiplié par cinq les demandes à Vasco.
- Vasco vise 1 000 financements de rénovation par an d’ici 2030.
Pourquoi le financement de la rénovation est-il bloqué pour tant de ménages ?
Les logements représentent 17 % des émissions de CO₂ en France. Plus de 12 millions de Français vivent en situation de précarité énergétique. L’urgence de rénover est réelle — mais le financement de la rénovation reste hors de portée pour une large partie des propriétaires.
Le crédit bancaire : une porte fermée pour les ménages modestes
La banque prête à ceux qui peuvent rembourser. C’est sa logique. Or, ceux qui ont le plus besoin de rénover sont précisément ceux qui ne remplissent pas les critères : personnes âgées, ménages aux revenus modestes, foyers surendettés. Vasco estime que les deux tiers des propriétaires de passoires thermiques — logements classés F ou G au DPE — ne sont pas éligibles au crédit classique. Leur bien immobilier est souvent leur seul actif. Pourtant, ils ne peuvent pas l’utiliser pour emprunter.
En copropriété, la situation est encore plus brutale. Les travaux peuvent être votés en assemblée générale, mais certains copropriétaires sont incapables de payer leur quote-part. Prenons le cas de Martine, à La Rochelle : son appartement vaut 145 000 €, mais elle ne peut ni payer les 25 000 € de quote-part travaux ni obtenir un prêt. Sans alternative, c’est la vente forcée. Monimmeuble.com analyse en détail le financement de la rénovation, frein principal pour les propriétaires.
Des aides publiques en recul accéléré
MaPrimeRénov’ était censée combler ce vide. En 2025, elle a plutôt aggravé l’incertitude. Mise en pause à l’été, revenue plus restreinte à l’automne, elle a laissé environ 83 000 dossiers en attente de financement auprès de l’Anah. L’enveloppe budgétaire a chuté de 2,65 milliards en 2025 à 1,9 milliard en 2026, soit une baisse de près de 30 %. Les premiers versements n’ont repris qu’en avril 2026.
Chez un ménage modeste, la rénovation énergétique est souvent l’arbre qui cache la forêt. Ce sont des maisons qui souffrent d’un retard général d’entretien, où il faut intervenir en même temps sur la toiture qui fuit, l’assainissement non conforme, l’électricité hors normes ou la plomberie défaillante. — Sébastien Prot, cofondateur de Vasco.
Il existe bien une alternative partielle : le prêt avance rénovation. Ce crédit hypothécaire ne réclame aucune mensualité immédiate — le remboursement n’intervient qu’à la vente du bien. Depuis le 1er janvier 2026, ses plafonds de revenus ont été relevés pour toucher plus de ménages. Toutefois, il reste soumis à des critères bancaires. C’est exactement ce que Vasco contourne avec son modèle.
Comparatif des solutions de financement de la rénovation pour les propriétaires en 2026
| Solution de financement | Conditions d’accès | Mensualités | Montant moyen | Dépend des aides publiques |
|---|---|---|---|---|
| Crédit bancaire classique | Capacité de remboursement | Oui | Variable | Non |
| Éco-PTZ | Conditions de ressources, RGE | Oui (différé) | 50 000 € max | Non |
| MaPrimeRénov’ | Selon revenus et type de travaux | Non (aide directe) | Variable | Oui |
| Prêt avance rénovation | Ménages modestes / seniors | Non (à la vente) | 70 % valeur bien max | Non |
| Vasco — foncière solidaire | Aucune (âge, revenus, mensualités) | Non | 50 000 € (moy.) | Non |
Comment fonctionne le modèle Vasco ?
La maison comme source de financement de sa propre rénovation
L’idée de Vasco est simple : faire de la maison elle-même la source de financement de sa rénovation. Concrètement, la startup finance les travaux — pour un montant moyen de 50 000 € — via une foncière solidaire. En échange, celle-ci acquiert une quote-part du bien immobilier. Le propriétaire, lui, garde l’usage de son logement. Aucun crédit, aucune mensualité. Il peut racheter la quote-part quand il le souhaite. Sinon, l’investissement se dénoue à la vente.
Ce mécanisme s’inspire du modèle américain du home equity, adapté au marché français sous la forme d’une société à mission de l’économie sociale et solidaire. Vasco a obtenu l’agrément ESUS (Entreprise Solidaire d’Utilité Sociale) en mars 2024. Aucune condition d’âge ni de revenus n’est requise — c’est précisément ce qui distingue Vasco de tous les dispositifs existants.
Chiffres clés du modèle économique de Vasco et de la foncière solidaire
| Indicateur | Valeur |
|---|---|
| Montant moyen financé par rénovation | 50 000 € |
| Rénovations financées (à fin 2026) | 60 |
| Nombre d’épargnants dans la foncière | ~500 |
| Capital investi dans la foncière solidaire | + de 4 millions € |
| Rendement cible annuel (épargnants) | 9 % / an |
| Réduction d’impôt épargnants | 25 % du montant investi |
| Ticket d’entrée épargnants | 500 € à 100 000 € |
| Objectif de financements 2030 | 1 000 / an |
| Levée de fonds 2024 (business angels) | 1 000 000 € |
| Levée de fonds 2026 (fonds Aquiti + makesense) | 1 700 000 € |
Source : www.vasco-impact.com
Des travaux bien au-delà de l’isolation
La plupart des aides publiques ciblent uniquement la performance énergétique. Vasco va plus loin. Depuis 2025, la startup finance aussi la mise aux normes et l’adaptation du logement : rénovation de toiture, assainissement, électricité, plomberie, isolation, chauffage. Cette approche globale répond à la réalité des logements anciens, qui cumulent souvent plusieurs déficits d’entretien à la fois.
Qui finance les travaux à la place des banques ?
Les épargnants, nouveaux acteurs du financement de la rénovation
Ce ne sont pas les fonds propres de Vasco qui paient les travaux. C’est une foncière solidaire qui détient les quotes-parts des maisons rénovées. Agréée ESUS et labellisée Finansol depuis février 2025, elle est ouverte aux particuliers qui y placent de 500 € à 100 000 €, principalement via des conseillers en gestion de patrimoine.
Le profil de l’épargnant type ? Quelqu’un qui veut un placement immobilier avec du sens. Près de 500 épargnants ont déjà investi plus de 4 millions d’euros. Le rendement cible est de 9 % par an, grâce à quatre leviers combinés : la quote-part majorée de 40 % à l’entrée, la valeur verte du bien rénové (+ 6 % par étiquette DPE gagnée, selon les Notaires de France), la revalorisation historique du marché immobilier (+ 4 % par an sur 25 ans) et une réduction d’impôt de 25 % sur le montant investi, assortie d’une exonération totale d’IFI.
Les Français aiment l’immobilier, mais ils cherchent des placements qui ont du sens. Nos épargnants savent exactement ce qu’ils financent : des maisons rénovées, des factures qui baissent et des propriétaires qui peuvent rester chez eux. — Mathieu Guerchoux, cofondateur de Vasco.
Un tour de table en deux actes
Vasco a levé ses fonds en deux temps. En 2024, un premier tour de 1 million d’euros auprès de 42 business angels — issus de la finance, de l’immobilier et de la rénovation — a permis de recruter les premières équipes et de valider le modèle sur le terrain avec 60 rénovations financées.
En septembre 2026, les fonds Aquiti et makesense seed II ont investi 1,7 million d’euros supplémentaires en quatre mois. Le modèle à triple impact positif — social, climatique, économique — a convaincu rapidement.
En mettant tout sur la table dès le premier échange, nous avons réussi à boucler cette levée en quatre mois, avec deux fonds parfaitement alignés avec notre mission. — Hervé Degreve, cofondateur de Vasco.
Pourquoi 2025 a-t-il tout changé pour Vasco ?
Les à-coups des aides publiques : un accélérateur inattendu
2025 a apporté une leçon claire : le financement de la rénovation ne peut pas reposer uniquement sur l’argent public. Lorsque MaPrimeRénov’ a été suspendue à l’été 2025, les demandes adressées à Vasco ont été multipliées par cinq. Entre le premier semestre, marqué par des aides stables, et le second, où les subventions ont disparu sans préavis, l’écart est saisissant.
La startup accompagne désormais de nombreux « naufragés de MaPrimeRénov’ » : des propriétaires qui avaient tout préparé — devis, planning, artisans — et se sont retrouvés sans financement du jour au lendemain.
Des dizaines de milliers de ménages se sont lancés dans la rénovation énergétique, ont fait faire des devis, et se retrouvent au milieu du gué, avec une incertitude sur le montant et le calendrier des subventions. — Hervé Degreve.
Pour les propriétaires souhaitant explorer toutes les options, Monimmeuble.com recense les solutions de financement des travaux de rénovation disponibles aujourd’hui.
Un modèle résilient par construction
C’est là l’atout décisif de Vasco : son modèle est indépendant des politiques publiques. Aucune enveloppe de l’Anah à attendre, aucun décret à valider, aucun délai administratif. Le financement s’active dès que le propriétaire et la foncière sont d’accord. Pour les ménages comme pour les épargnants, c’est une garantie de lisibilité que les dispositifs d’État ne peuvent pas offrir.
L’argent public se raréfiant, nous avons besoin de mobiliser d’autres sources de financement. Vasco innove sur le modèle du home equity pour permettre cette rénovation à grande échelle. — Jean-François Cochy, partner chez Aquiti (fonds AVA1).
Quels sont les objectifs de Vasco d’ici 2030 ?
Passer de 60 à 1 000 financements par an
La levée de 1,7 million d’euros a un objectif précis : multiplier par dix le rythme de financements d’ici 2030. Pour y parvenir, Vasco prévoit de doubler ses effectifs, d’automatiser ses process internes et d’accroître sa visibilité auprès des professionnels du bâtiment et des conseillers en gestion de patrimoine. Pour les copropriétés engagées dans un projet de rénovation, Monimmeuble.com décrypte également le rôle de l’AMO financier et les questions à poser avant de signer.
Un impact à triple dimension
Au-delà de la croissance, c’est la nature du modèle qui convainc les investisseurs. Vasco agit à trois niveaux. Il permet d’abord aux ménages modestes et aux seniors de rester dans un logement rénové. Il contribue ensuite à accélérer la décarbonation du parc résidentiel sans dépendre uniquement des budgets publics. Enfin, il crée une boucle économique vertueuse entre épargne citoyenne, rénovation thermique et valorisation du patrimoine.
Vasco répond parfaitement aux enjeux sociaux et environnementaux auxquels nous cherchons à répondre : rénover énergétiquement les logements individuels pour un parc immobilier français plus performant d’un point de vue climatique. — Marion Schuppe, Partner du fonds makesense seed II.
Dans un contexte de hausse du prix de l’énergie et de raréfaction des aides publiques, le modèle répond à une triple urgence. La levée de septembre 2026 n’est qu’une étape.
Conclusion
Face à la raréfaction des aides publiques et aux refus bancaires qui bloquent des milliers de propriétaires, Vasco démontre qu’un autre financement de la rénovation est possible. En mobilisant l’épargne privée et la valeur latente des logements, la startup bordelaise trace une voie inédite vers la transition énergétique du parc résidentiel français. Labellisé, agréé, éprouvé sur 60 chantiers : le modèle est là. Reste à le déployer à grande échelle.


