

La gratuité des frais bancaires de succession n’aura duré qu’une saison. Instaurée en novembre 2025 pour les successions modestes, les mineurs et les successions simples, elle s’est arrêtée net le 19 juin 2026 : le Conseil constitutionnel a jugé l’interdiction de facturer inconstitutionnelle. D’après une nouvelle étude de MoneyVox, 82 banques sur 85 appliquent en 2027 le plafond légal de 1 % des avoirs — soit 150 euros pour une succession type de 15 000 euros, contre 450 euros au maximum en 2025. Une baisse de 23 % est actée ; les protections pour les mineurs restent en place.
La gratuité des frais bancaires de succession : que s’est-il passé entre 2025 et 2026 ?
Trois cas d’exonération instaurés par la loi du 13 mai 2025
La loi du 13 mai 2025 a marqué une rupture majeure. Pour la première fois en France, les banques ont dû exonérer totalement les héritiers dans trois situations bien définies.
① Les successions modestes
Lorsque le solde total des comptes et produits d’épargne du défunt ne dépassait pas 5 965 euros, aucun frais ne pouvait s’appliquer. Cette mesure ciblait directement les familles modestes — souvent les plus exposées au poids relatif de ces frais sur l’actif successoral.
② Les successions de mineurs
Quel que soit le montant du compte, la banque ne pouvait rien facturer si le défunt était mineur au moment de son décès. Une protection absolue, sans condition de seuil.
③ Les successions simples
Ces successions répondaient à quatre conditions cumulatives : un héritier unique en ligne directe, l’absence de crédit en cours, l’absence de compte professionnel, et un règlement en moins d’un an. Concrètement, un héritier unique recevant 15 000 euros pouvait économiser jusqu’à 450 euros de frais — soit 3 % de l’actif reçu, selon l’établissement.
Un plafond légal pérenne maintenu dans tous les cas
Au-delà de ces exonérations, la loi a instauré une mesure durable : les frais ne peuvent excéder 1 % du solde total des avoirs, dans la limite absolue de 857 euros. Ce plafond reste en vigueur même après la décision du Conseil constitutionnel.
| Cas d’exonération | Condition | Montant concerné |
|---|---|---|
| Succession modeste | Solde total du défunt < 5 965 € | Comptes + produits d’épargne |
| Succession de mineur | Défunt mineur (quel que soit le solde) | Aucune limite de montant |
| Succession simple | Héritier unique en ligne directe, pas de crédit en cours, pas de compte professionnel, réglée en moins d’un an | Toutes successions simples |
Source : MoneyVox, étude sur les frais bancaires de succession, octobre 2026 · Loi du 13 mai 2025
La décision du Conseil constitutionnel du 19 juin 2026
C’est la Caisse d’Epargne Grand Est Europe qui a contesté la loi via une question prioritaire de constitutionnalité (QPC). Le 19 juin 2026, les Sages lui ont donné raison sur un point précis.
Interdire toute facturation « quel qu’en soit le coût » porte, selon eux, « une atteinte disproportionnée à la liberté d’entreprendre et à la liberté contractuelle ». Autrement dit : ce n’est pas le principe de la facturation qui est validé, mais l’inconstitutionnalité d’une interdiction totale, aveugle aux coûts réels supportés par les banques. Depuis cette date, les banques peuvent librement facturer ces frais. Mais le plafond légal de 1 % reste la seule contrainte — et elle demeure.
Les frais bancaires de succession en 2027 : combien les héritiers doivent-ils payer ?
Le plafond de 1 %, nouveau tarif de référence
Chaque année, MoneyVox compare les frais bancaires de succession dans plus de 100 établissements. Le profil de référence : une succession « simple » de 15 000 euros, avec plusieurs produits bancaires, réglée en moins d’un an et transférée vers un autre établissement.
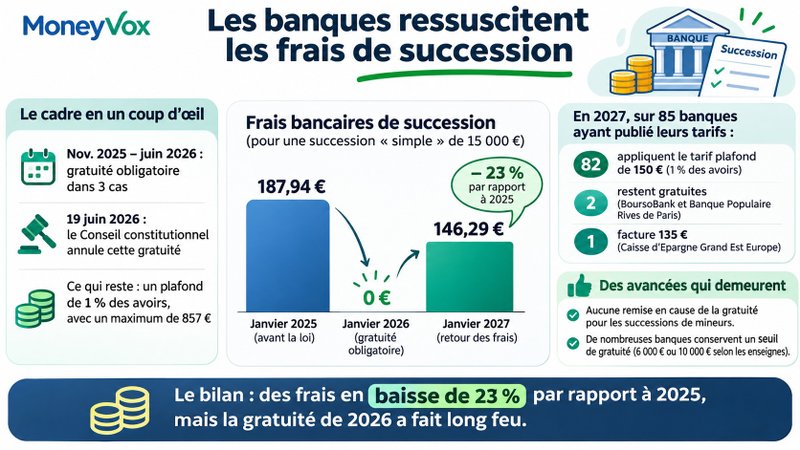
En janvier 2025, avant l’entrée en vigueur de la loi, les frais bancaires de succession s’élevaient en moyenne à 187,94 euros. Mais derrière cette moyenne se cachaient de fortes disparités : de la gratuité chez BoursoBank à 450 euros chez Allianz Banque et dans certaines caisses régionales du Crédit Agricole, notamment en Martinique et en Guyane. Le montant facturé dépendait ainsi largement de la politique tarifaire de chaque établissement, parfois davantage que des sommes détenues par le défunt.
En janvier 2026, la loi du 13 mai 2025 avait changé la donne, ramenant ces frais à zéro euro pour ce profil de succession. Mais la situation évolue de nouveau en janvier 2027 : parmi les 85 établissements ayant déjà dévoilé leurs tarifs, la moyenne atteint désormais 146,29 euros. Un retour des frais qui interroge sur les effets concrets de la réforme pour les héritiers.
Marie Rialland, directrice adjointe de MoneyVox.fr, résume la situation : « Entre 2025 et 2027, les frais appliqués pour les dossiers de succession ont donc baissé de 23 % environ, grâce au plafond de 1 % sur le montant des avoirs. Mais on est loin de la gratuité qu’avait engendrée la loi et qui s’est appliquée entre novembre 2025 et juin 2026. »
| Période | Frais moyens | Fourchette | Cadre légal |
|---|---|---|---|
| Janvier 2025 | 187,94 € | De 0 € (BoursoBank) à 450 € (Allianz Banque, CA Guyane, CA Martinique) | Aucun plafond légal |
| Janvier 2026 | 0 € | 0 € dans tous les établissements (profil « succession simple ») | Gratuité obligatoire — Loi du 13 mai 2025 |
| Janvier 2027 | 146,29 € (moy. 85 banques) | De 0 € (BoursoBank, BP Rives de Paris) à 150 € (82 établissements) | Plafond de 1 % / max 857 € — Loi du 13 mai 2025 |
Source : MoneyVox, comparatif annuel sur plus de 100 établissements bancaires, octobre 2026
La succession type de 15 000 euros en chiffres
Appliqué à ce profil, le plafond de 1 % produit 150 euros de frais. C’est désormais le tarif standard pour clôturer le compte du défunt, liquider ses produits d’épargne et transférer les fonds aux bénéficiaires. En pratique, 82 banques sur 85 se calent exactement sur ce maximum. La tarification s’est uniformisée — mais autour du plafond le plus haut possible, et non du plus bas. Deux enseignes seulement restent gratuites : BoursoBank et Banque Populaire Rives de Paris.
Quelles banques ont le plus modifié leurs frais bancaires de succession entre 2025 et 2027 ?
Les baisses les plus spectaculaires
Des réductions allant jusqu’à 66,7 % au sein du Crédit Agricole
Les caisses régionales du Crédit Agricole concentrent les plus fortes baisses. Allianz Banque, le CA Guyane et le CA Martinique enregistrent chacun −66,7 % : 450 euros ramenés à 150 euros. Le CA Languedoc recule de 61,5 %, le CA Guadeloupe de 55,6 %, et LCL de 51,6 %. Ces établissements pratiquaient les tarifs les plus élevés du marché. Le plafond légal les a contraints à diviser leurs frais par deux — voire par trois. Pour les héritiers concernés, le gain est concret et mesurable.
BoursoBank et Banque Populaire Rives de Paris : le choix de la gratuité
Deux banques vont plus loin que le simple respect du plafond. BoursoBank est passée à 0 euro pour toutes les successions dès novembre 2025 — après avoir déjà offert la gratuité pour les dossiers inférieurs à 25 000 euros. Banque Populaire Rives de Paris, qui facturait 150 euros en 2025, ne perçoit plus rien.
Lorsqu’un bien immobilier fait partie de l’actif successoral, les héritiers doivent également gérer les enjeux spécifiques liés à la succession en copropriété : charges impayées, reprise des obligations vis-à-vis du syndicat des copropriétaires, continuité de la gestion du lot. Ces questions s’ajoutent aux frais bancaires de succession et méritent une attention particulière.
| Banque | Frais janvier 2025 | Frais janvier 2027 | Évolution |
|---|---|---|---|
| BoursoBank | 0 € | 0 € | Gratuité totale (toutes successions depuis nov. 2025) |
| Banque Populaire Rives de Paris | 150 € | 0 € | − 100 % |
| Allianz Banque | 450 € | 150 € | − 66,7 % |
| Crédit Agricole Languedoc | 390 € | 150 € | − 61,5 % |
| Crédit Agricole Guadeloupe | 338 € | 150 € | − 55,6 % |
| LCL | 310 € | 150 € | − 51,6 % |
| Caisse d’Epargne Grand Est Europe | — | 135 € | Initiateur de la saisine du Conseil constitutionnel |
| Crédit Agricole Nord-Est | 75 € | 150 € | + 100 % |
| Crédit Agricole Île-de-France | 82,80 € | 150 € | + 81,2 % |
| Crédit Agricole Charente-Périgord | 135 € | 150 € | + 11,1 % |
| Crédit Agricole Pyrénées Gascogne | 142,50 € | 150 € | + 5,3 % |
Source : MoneyVox, étude sur les frais bancaires de succession — profil : succession simple de 15 000 €, défunt majeur, fonds transférés vers un autre établissement
Les hausses surprenantes
À l’inverse, certains établissements ont relevé leurs tarifs. La décision du Conseil constitutionnel n’a pas seulement libéré les banques qui voulaient rétablir des frais élevés. Elle a aussi conduit les banques les plus « vertueuses » à aligner leurs tarifs sur le plafond légal.
Le Crédit Agricole Nord-Est a doublé ses frais : de 75 à 150 euros, soit +100 %. Le CA Île-de-France affiche +81,2 % (de 82,80 à 150 euros). Le CA Charente-Périgord (+11,1 %) et le CA Pyrénées Gascogne (+5,3 %) ont également relevé leurs tarifs. Le constat est paradoxal : le marché s’est standardisé autour du maximum autorisé — pas du minimum souhaitable.
Quels frais bancaires de succession pour les mineurs et les successions modestes en 2027 ?
L’exonération pour les mineurs, une protection universellement maintenue
La décision du Conseil constitutionnel aurait pu tout remettre en cause. Ce n’est pas le cas. Aucune banque n’a supprimé l’exonération pour les dossiers de succession concernant un défunt mineur. Cette protection reste universelle en 2027.
Marie Rialland, directrice adjointe de MoneyVox.fr, le confirme : « Aucune banque n’a remis en cause l’exonération de frais pour les successions de mineurs. » Pour les familles frappées par ce type de deuil, la question financière est tranchée : aucun frais, quel que soit l’actif à liquider.
Lorsque la succession implique un bien en copropriété et que l’identité des ayants droit reste incertaine, le syndic ou les copropriétaires peuvent faire appel à un généalogiste successoral pour identifier les héritiers — une démarche qui conditionne l’ouverture même du dossier bancaire de succession.
Des seuils de gratuité conservés par de nombreux établissements
Au-delà des mineurs, plusieurs banques maintiennent un seuil en dessous duquel elles n’appliquent aucuns frais. L’étude MoneyVox situe ces seuils à 6 000 ou 10 000 euros selon les établissements — une protection volontaire qui dépasse les obligations légales actuelles.
Marie Rialland formule néanmoins une réserve importante : « Il faudra toutefois surveiller si elles rognent sur ce plancher au fil des ans. »
Cette mise en garde est fondée. Désormais libres de fixer leurs tarifs dans la limite du plafond légal, les banques pourraient progressivement supprimer ces seuils lors des prochaines révisions tarifaires. Les tarifs 2028 et 2029 constitueront un indicateur précieux : maintiendront-elles ces pratiques favorables aux ayants droit ?
Conclusion
Les frais bancaires de succession restent inférieurs à leur niveau de 2025, avec une baisse de 23 % rendue possible par le plafonnement instauré par la loi du 13 mai 2025. Mais cette avancée législative montre déjà ses limites. En rapprochant leurs tarifs du maximum autorisé, les banques semblent avoir trouvé une nouvelle marge de manœuvre à la suite de la décision du Conseil constitutionnel. Une évolution qui soulève une question de fond : comment garantir une véritable protection des héritiers si le plafond légal devient progressivement la norme tarifaire ? Au-delà des textes, c’est donc leur application concrète qui mérite toute l’attention des pouvoirs publics, des associations de consommateurs et des familles concernées.


