

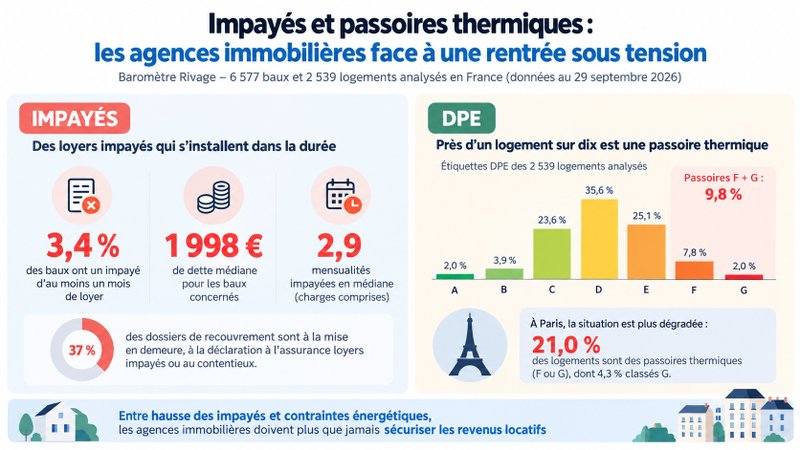
3,4 % des baux en impayé, une dette médiane de 1 998 € et 30 500 expulsions locatives en 2025.Le risque locatif s’accentue et inquiète les propriétaires bailleurs. Selon le premier baromètre de Rivage, plateforme de gestion locative pilotée par l’intelligence artificielle, réalisé à partir de 6 577 baux et 2 539 logements, une autre menace se dessine : les passoires thermiques représentent 21 % du parc locatif parisien étudié. Entre impayés de loyers et contraintes énergétiques, comment les propriétaires peuvent-ils anticiper ces risques et préserver la rentabilité de leurs investissements immobiliers ?
Loyers impayés : quelle est la réalité des portefeuilles locatifs en 2026 ?
Des chiffres qui confirment une tension structurelle sur les loyers impayés
Le baromètre Rivage porte sur 6 577 baux actifs répartis sur 2 539 logements. Le principal enseignement de cette étude est sans appel : les impayés de loyers touchent aujourd’hui 3,4 % des baux. Derrière ce pourcentage, en apparence limité, se cache une réalité préoccupante : le risque d’impayé a quasiment triplé depuis la période pré-Covid. À l’époque, selon les données d’Imodirect, il concernait seulement 0,89 % des baux en Île-de-France et 1,25 % en province.
Les retards de paiement de loyer confirment cette tendance de fond : en janvier 2026, ils ont bondi de +86 % par rapport à janvier 2025. Un signal d’alerte précoce que les gestionnaires locatifs doivent intégrer sans délai dans leur suivi de sinistralité.
La Chambre nationale des commissaires de justice (CNCJ), dans ses statistiques publiées le 17 mars 2026, complète ce tableau. En 2025, 175 000 commandements de payer ont été signifiés (+2,4 %). Plus loin dans la chaîne judiciaire, 59 200 décisions d’expulsion ont été prononcées (+30,4 %). Et 30 500 ménages ont effectivement été expulsés de leur logement avec le concours de la force publique — un record historique absolu.
Une dette médiane de 1 998 € : le seuil critique des loyers impayés
Le baromètre Rivage établit la dette médiane à 1 998 € par bail en impayé. Ce montant correspond, dans la plupart des cas, à deux mois de loyer charges comprises — soit précisément le seuil d’activation de la clause résolutoire. Au-delà, le bailleur peut saisir la justice pour demander la résiliation du bail et engager la procédure d’expulsion.
Ce chiffre traduit un mécanisme souvent sous-estimé : les impayés ne surgissent pas du jour au lendemain. Ils naissent d’une accumulation de retards non traités, de relances tardives et d’une procédure amiable engagée trop tard. C’est pourquoi la détection dès le premier mois de retard est déterminante pour éviter le basculement dans un contentieux long et coûteux.
En province, la situation est encore plus préoccupante. Selon les données Meilleurtaux, le taux d’impayés de loyers en province dépasse 4 % sur les retards de plus de 30 jours en 2025 — contre 3,80 % en 2024 et seulement 1,25 % avant la crise sanitaire. En cause : l’inflation, la hausse des charges et un marché de l’emploi structurellement plus fragile hors des grandes métropoles.
Comment les loyers impayés se répartissent-ils dans les portefeuilles gérés ?
La durée des baux, facteur aggravant des loyers impayés
Le baromètre Rivage met en lumière un fait peu analysé : plus de 90 % des baux en impayé ont plus de 12 mois d’ancienneté. Cette donnée invalide l’idée reçue selon laquelle les problèmes viendraient d’une mauvaise sélection des locataires à l’entrée. La réalité est plus complexe.
Les impayés reflètent avant tout une dégradation progressive de la solvabilité des locataires en cours de bail, sous l’effet combiné de l’inflation 2022-2024, de la hausse des charges et d’une pression croissante sur le pouvoir d’achat des ménages modestes.
La vigilance du bailleur ne doit donc pas s’arrêter à la signature du bail. Si la sélection d’un locataire solvable reste essentielle, le suivi régulier des paiements l’est tout autant. Dès les premiers signes de difficulté — retard de loyer, demande de délai ou paiement partiel —, la mise en place rapide d’un plan d’apurement adapté à la situation du locataire peut permettre de rétablir le dialogue et d’éviter une procédure contentieuse longue et coûteuse.
Par ailleurs, l’indice de référence des loyers (IRL) du 4e trimestre 2025 s’établit à 145,78, en hausse modérée de +0,82 % sur un an (INSEE, 15 janvier 2026). Cette révision contenue ne compense pas, pour les ménages les plus fragiles, la pression exercée par les charges — eau, énergie, assurances — sur leur reste à vivre mensuel.
Province vs grandes métropoles : deux vitesses d’impayés locatifs
Les données croisées du baromètre Rivage et d’Imodirect dessinent une géographie contrastée. En Île-de-France, le taux d’impayés de plus d’un mois se stabilise autour de 3,5 % fin 2025. En province, il dépasse 4 %, avec près d’un locataire sur cinq en retard dès J+5 de la date d’exigibilité.
Cet écart s’explique par plusieurs facteurs convergents : un pouvoir d’achat structurellement plus limité dans les villes moyennes, une fragilité de l’emploi plus marquée dans les bassins industriels en reconversion, et une moindre pénétration des outils de gestion locative professionnelle. Les bailleurs particuliers — majoritaires en province — disposent généralement de moins de temps et d’outils pour assurer un suivi quotidien des paiements.
Les passoires thermiques pèsent-elles sur le risque de loyers impayés ?
Presque 1 logement sur 10 encore classé F ou G : un risque de loyers impayés aggravé
Le volet énergétique du baromètre est tout aussi instructif. À l’échelle du portefeuille Rivage, près d’un logement sur dix est encore classé F ou G au diagnostic de performance énergétique (DPE). Ces passoires thermiques sont soumises à un calendrier d’interdiction progressive de location, issu de la loi Climat et résilience du 22 août 2021.
Le calendrier réglementaire en vigueur :
- Depuis le 1er janvier 2025 : les logements classés G sont interdits à la location (nouveaux baux, renouvellements et tacites reconductions).
- À partir du 1er janvier 2028 : les logements classés F suivront.
- À partir du 1er janvier 2034 : les logements classés E seront à leur tour concernés.
Au-delà de l’interdiction, les bailleurs de passoires thermiques subissent depuis le 24 août 2022 le gel de leur loyer : les biens F ou G ne peuvent plus faire l’objet d’une révision de l’IRL, ni à la remise en location, ni au renouvellement du bail. Cette double contrainte — gel des revenus locatifs et risque d’interdiction imminente — aggrave la vulnérabilité des portefeuilles qui cumulent passoires thermiques et loyers impayés.
Paris, une concentration particulièrement préoccupante de passoires thermiques
Les données Rivage révèlent une spécificité parisienne préoccupante : plus d’un logement sur cinq du portefeuille analysé est encore classé F ou G dans la capitale. En cause : la prédominance d’immeubles anciens, peu isolés, chauffés au fioul ou au gaz collectif, dont la rénovation thermique est rendue complexe par les contraintes de copropriété et de patrimoine architectural.
Or, c’est précisément dans cette métropole que les loyers sont les plus élevés — et donc les montants d’impayés les plus importants en valeur absolue. Un logement parisien classé G, interdit à la location depuis janvier 2025 et occupé par un locataire en impayé, représente ainsi une double perte sèche pour son propriétaire.
La réforme DPE 2026 et son effet sur le portefeuille locatif
Une évolution majeure est intervenue au 1er janvier 2026 : le coefficient de conversion de l’électricité dans le calcul du DPE est passé de 2,3 à 1,9. Cette réforme corrige une inégalité structurelle qui pénalisait les logements chauffés à l’électricité — souvent mieux isolés — par rapport aux biens au gaz ou au fioul. Résultat : environ 850 000 logements ont changé d’étiquette énergétique sans travaux.
Une nouvelle étape est prévue au 1er janvier 2027 : le coefficient devrait descendre à 1,7, permettant à environ 300 000 résidences principales supplémentaires de sortir du classement F ou G. Attention toutefois : une meilleure étiquette n’implique pas un meilleur confort thermique, ni une baisse de la facture énergétique du locataire — deux facteurs qui jouent directement sur sa capacité à honorer ses loyers.
Quelles solutions pour prévenir et gérer les loyers impayés ?
La GLI, un outil encore sous-exploité face aux loyers impayés
La Garantie des loyers impayés (GLI) — aussi appelée assurance loyers impayés (ALI) — reste l’une des protections les plus efficaces pour sécuriser les revenus locatifs. Pourtant, elle est largement sous-utilisée. Selon les estimations PwC Strategy& citées par Galian-SMABTP dans son livre blanc GLI 2025, la GLI ne couvre qu’environ 10 % du parc locatif privé : 530 000 lots en gestion professionnelle et 480 000 en gestion directe.
Elle offre une couverture en trois volets :
- Les loyers et charges impayés — généralement jusqu’à 36 mois, avec des plafonds de 70 000 à 90 000 € selon les contrats ;
- Les dégradations immobilières constatées à l’état des lieux de sortie ;
- Les frais de contentieux : honoraires d’avocat, émoluments du commissaire de justice, frais de procédure.
Son coût : entre 2,5 % et 5 % du loyer annuel charges comprises, entièrement déductibles des revenus fonciers au régime réel d’imposition.
Pour les profils atypiques — travailleurs indépendants, CDD courts, intermittents du spectacle — qui ne répondent pas aux critères de la GLI, la garantie Visale d’Action Logement constitue une alternative solide et gratuite. Depuis le 6 janvier 2026, Visale couvre jusqu’à 36 mensualités impayées sur 3 ans de bail, avec un plafond de loyer relevé à 1 940 € en zone 1.
L’IA au service de la prévention des loyers impayés : l’exemple Rivage
Rivage illustre une nouvelle génération de plateformes de gestion locative pilotées par l’intelligence artificielle. Fondée en 2022 et basée à Paris, la plateforme automatise le suivi quotidien des paiements et détecte les premiers signaux d’alerte — un retard de quelques jours, une irrégularité de montant — avant même que l’impayé ne se constitue juridiquement. Les relances et mises en demeure s’enchaînent ensuite automatiquement selon un protocole défini.
Cette approche préventive réduit la durée moyenne de recouvrement des créances locatives et limite mécaniquement l’accumulation de la dette. Dans les portefeuilles suivis par des outils professionnels, les taux de recouvrement sont structurellement plus élevés et les procédures judiciaires moins fréquentes. Un avantage décisif dans un contexte où chaque mois de retard supplémentaire alourdit une créance déjà difficile à récupérer.
La procédure d’expulsion : une réalité en forte hausse pour les loyers impayés
Lorsque la prévention échoue, la procédure d’expulsion locative s’engage. Son déroulé est strictement encadré par la loi n° 89-462 du 6 juillet 1989 :
- Commandement de payer signifié par un commissaire de justice — le locataire dispose de 2 mois pour régulariser sa dette ;
- Assignation en justice devant le juge des contentieux de la protection du tribunal judiciaire ;
- Décision d’expulsion ordonnant la résiliation du bail ;
- Expulsion avec le concours de la force publique, si le locataire ne quitte pas volontairement les lieux.
En 2025, la CNCJ recense 59 200 décisions d’expulsion (+30,4 %) et 30 500 exécutions avec la force publique (+27,2 %). À cela s’ajoutent 6 000 abandons de logement — les « départs à la cloche de bois » — en hausse de 11,7 %, qui compliquent la reprise des lieux et l’évaluation des dégradations.
Ce parcours judiciaire dure au minimum 8 mois et, en pratique, souvent plus de 18 mois dans les grandes agglomérations. En amont, les propriétaires bailleurs peuvent solliciter la CCAPEX (Commission de coordination des actions de prévention des expulsions locatives) pour rechercher une solution amiable et mobiliser les aides du FSL (Fonds de solidarité pour le logement). Lorsque cette démarche aboutit, elle permet aux deux parties d’éviter les délais et les frais d’une procédure judiciaire.
La question a d’ailleurs été portée au niveau parlementaire : dans sa question écrite n° 13867 publiée le 7 juillet 2026, la députée Favennec-Bécot interroge le gouvernement sur les mesures envisagées pour renforcer la protection des petits bailleurs face aux impayés locatifs.
Conclusion
En 2026, la hausse des impayés de loyers et le durcissement des exigences énergétiques fragilisent davantage le marché locatif français. Les propriétaires bailleurs et les gestionnaires doivent désormais relever un double défi : faire face aux difficultés de paiement des locataires tout en préservant l’attractivité locative de leurs logements. Dans ce contexte, sécuriser ses revenus locatifs ne se limite plus à choisir un locataire solvable. Cela suppose d’anticiper les impayés grâce à des dispositifs adaptés — garantie loyers impayés (GLI), Visale, outils de gestion locative intégrant l’intelligence artificielle — mais aussi de planifier les travaux nécessaires pour respecter les obligations liées au DPE. Une double stratégie de prévention devenue essentielle pour protéger durablement la rentabilité de son investissement immobilier.


