

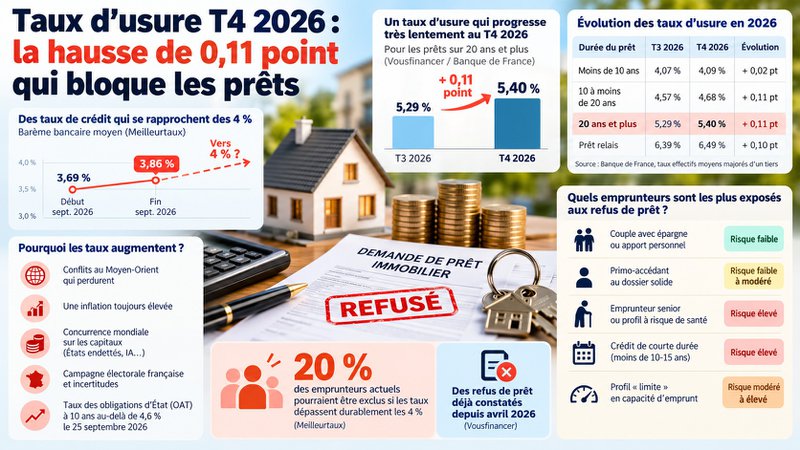
3,86 %. C’est le barème bancaire moyen relevé par Meilleurtaux fin septembre 2026, contre 3,69 % un mois plus tôt : les taux de crédit immobilier filent vers les 4 %. Le taux d’usure du 4ᵉ trimestre, lui, ne progresse que de 0,11 point, à 5,40 % pour les prêts de 20 ans et plus dès le 1er octobre, selon Vousfinancer. L’écart entre le coût réel du crédit et ce plafond légal se resserre. Meilleurtaux estime que 20 % des emprunteurs actuels pourraient être exclus si les taux dépassent durablement les 4 %, quand Vousfinancer recense déjà des refus de prêt depuis avril 2026.
Sommaire :
- Pourquoi les taux de crédit immobilier filent-ils vers les 4 % fin 2026 ?
- Quel est le nouveau taux d’usure applicable au 4ᵉ trimestre 2026 ?
- Pourquoi le taux d’usure bloque-t-il déjà des dossiers de crédit ?
- Quels emprunteurs sont les plus exposés aux refus de prêt ?
- Faut-il revenir à une révision mensuelle du taux d’usure ?
À retenir — Taux d’usure et hausse des crédits immobiliers fin 2026
- Le taux d’usure passe à 5,40 % au 1er octobre 2026, soit +0,11 point.
- Le barème bancaire moyen atteint 3,86 % fin septembre 2026 (Meilleurtaux).
- Des dossiers sont déjà refusés depuis avril 2026 quand le TAEG dépasse le taux d’usure (Vousfinancer).
- Une hausse durable au-delà de 4 % pourrait exclure 20 % des emprunteurs (Meilleurtaux).
- En 2023, la Banque de France avait instauré une révision mensuelle du taux d’usure.
Pourquoi les taux de crédit immobilier filent-ils vers les 4 % fin 2026 ?
Des barèmes bancaires proches de 4 %
Les taux immobiliers accélèrent en cette fin d’année 2026. Chez Meilleurtaux, les barèmes standards des banques partenaires — c’est-à-dire les taux pratiqués avant négociation — se rapprochent désormais des 4 %. Ils atteignent en moyenne 3,86 %, contre 3,69 % début septembre. La durée moyenne d’emprunt, elle, reste stable autour de 23 ans.
Après négociation par le courtier, la situation s’améliore un peu. Les taux moyens prévus pour octobre s’établissent ainsi autour de 3,40 % sur 15 ans, 3,50 à 3,55 % sur 20 ans et 3,60 à 3,65 % sur 25 ans. Un écart persiste toutefois entre les profils : les couples avec épargne et les primo-accédants solides restent recherchés par les banques, tandis que les dossiers plus fragiles subissent de plein fouet la hausse des taux nominaux — avec un écart proche d’un point entre ces deux catégories.
Les causes structurelles de la hausse
Plusieurs facteurs expliquent cette remontée : les conflits au Moyen-Orient, qui perdurent, une inflation qui reste élevée, et une concurrence mondiale accrue sur les capitaux, entre États endettés et intelligence artificielle en quête d’investissements massifs. La campagne électorale française ajoute, elle aussi, sa part d’incertitude.
Ces tensions se traduisent concrètement sur les marchés financiers. Le taux des obligations d’État françaises (OAT) à 10 ans a ainsi dépassé 4,6 % le 25 septembre 2026, contre 4,5 % en tout début de mois. Or cette hausse du coût de la dette d’État se répercute directement sur le refinancement des banques, donc sur les taux proposés aux ménages — un mécanisme que Monimmeuble.com a détaillé à l’occasion de la hausse des taux de la BCE du 10 septembre 2026.
Quel est le nouveau taux d’usure applicable au 4ᵉ trimestre 2026 ?
Une hausse jugée insuffisante
Les taux d’usure du 4ᵉ trimestre 2026 ont été publiés au Journal officiel le 25 septembre, pour une entrée en vigueur au 1er octobre. Ils sont calculés par la Banque de France à partir des taux effectifs moyens pratiqués par les banques durant les trois derniers mois, puis majorés d’un tiers. La hausse reste très limitée : +0,02 point pour les prêts de moins de 10 ans, et +0,11 point pour les prêts de 10 à moins de 20 ans comme pour ceux de 20 ans et plus — la durée la plus répandue. Une progression jugée insuffisante par les professionnels du secteur.
« Comme nous le craignions, les taux d’usure du 4ᵉ trimestre sont en hausse très limitée, comme cela avait été le cas au 3ᵉ trimestre », déplore Julie Bachet, directrice générale de Vousfinancer. « Dans le contexte actuel de remontée rapide des taux de crédit depuis la fin du mois d’août, c’est une mauvaise nouvelle pour les emprunteurs, qui pourraient être plus nombreux à se voir refuser leur crédit dans les prochaines semaines. »
Évolution des taux d’usure en 2026
| Durées | T1 2026 | T2 2026 | T3 2026 | T4 2026 | Évolution T4/T3 | Évolution T4/T1 |
|---|---|---|---|---|---|---|
| Prêt sur moins de 10 ans | 4,12 % | 4,00 % | 4,07 % | 4,09 % | +0,02 point | -0,03 point |
| Prêt sur 10 à moins de 20 ans | 4,59 % | 4,48 % | 4,57 % | 4,68 % | +0,11 point | +0,09 point |
| Prêt sur 20 ans et plus | 5,13 % | 5,19 % | 5,29 % | 5,40 % | +0,11 point | +0,27 point |
| Prêt relais | 6,15 % | 6,20 % | 6,39 % | 6,49 % | +0,10 point | +0,34 point |
Source : Banque de France, taux effectifs moyens majorés d’un tiers
Un décalage structurel entre calcul et marché
Depuis le 1er janvier 2026, le taux d’usure sur 20 ans et plus n’a progressé que de 0,27 point. Dans certaines banques, pourtant, les taux affichés ont grimpé de 0,5 point sur la même période — soit près du double.
Ce décalage s’explique par le contexte de septembre. Avec l’OAT à 10 ans désormais supérieur à 4,5 %, la plupart des banques ont relevé leur taux de 0,10 % en moyenne, jusqu’à 0,25 point pour certaines. Les taux moyens ressortent ainsi en hausse : 3,50 % sur 15 ans, 3,60 % sur 20 ans, 3,70 % sur 25 ans. Pour les profils les moins favorisés, certains taux affichés dépassent même déjà les 4 % sur 20 et 25 ans.
Pourquoi le taux d’usure bloque-t-il déjà des dossiers de crédit ?
Le poids de l’assurance emprunteur et des frais fixes
Depuis avril 2026, certains dossiers sont déjà refusés parce que leur TAEG — c’est-à-dire le coût du crédit tous frais inclus — dépasse le taux d’usure. Deux raisons expliquent ce phénomène.
D’une part, le coût de l’assurance emprunteur pèse lourd pour les profils seniors ou présentant un risque de santé : il peut faire grimper le TAEG au-delà du seuil, même quand la situation financière est très bonne. D’autre part, sur les durées courtes, les frais fixes — assurance, garantie, frais de dossier — pèsent proportionnellement plus lourd, ce qui accentue mécaniquement le TAEG. Ce double effet pénalise en particulier les emprunteurs âgés et les crédits de courte durée. Ainsi, certains dossiers d’emprunteurs de plus de 50 ans essuient des refus bancaires, même avec un apport important et un faible endettement.
Un exemple chiffré : quand le TAEG dépasse le seuil
Vousfinancer a calculé un cas concret pour illustrer ce mécanisme. Un couple emprunte 200 000 € sur 20 ans, avec une assurance à 100 % sur chaque tête au taux de 0,40 %, des frais de dossier de 2 000 € et des frais de garantie de 2 600 €. Le TAEG atteint alors 5,46 %, alors que le taux nominal n’est que de 3,8 %. Il dépasse donc le taux d’usure, fixé à 5,40 %.
Conséquence directe : le crédit est refusé, sauf à revoir la répartition de l’assurance emprunteur — en passant, par exemple, à 50 % sur chaque tête. Cet exemple montre bien que la structure du financement, et pas seulement le taux nominal, peut faire basculer un dossier de financement solvable dans le refus.
Ce décalage tient aussi à la méthode de calcul, précise Sandrine Allonier, porte-parole de Vousfinancer. Elle entraîne un écart minimum de trois mois — souvent davantage dans les faits — entre les taux retenus pour déterminer l’usure et les conditions de taux réellement appliquées. Avant l’été, les taux de crédit étaient encore proches de 3 %, ce qui explique la hausse limitée des seuils pour le 4ᵉ trimestre.
Quels emprunteurs sont les plus exposés aux refus de prêt ?
Quels profils d’emprunteurs sont les plus exposés au blocage ?
| Profil emprunteur | Situation face aux banques | Risque de blocage par le taux d’usure |
|---|---|---|
| Couple avec épargne ou apport personnel | Profil recherché, conditions de taux favorables | Faible |
| Primo-accédant au dossier solide | Profil recherché malgré la hausse des taux | Faible à modéré |
| Emprunteur senior ou profil à risque de santé | Coût d’assurance emprunteur élevé, TAEG tiré vers le haut | Élevé |
| Crédit de courte durée (moins de 10-15 ans) | Frais fixes proportionnellement plus lourds | Élevé |
| Profil « limite » en capacité d’emprunt | Écart de taux proche d’un point avec les meilleurs profils | Modéré à élevé |
Ces cas de blocage pourraient donc devenir plus fréquents dans les prochaines semaines. Ils risquent aussi de toucher une cible d’emprunteurs plus jeune et plus large que les seuls profils seniors. En cause : un mode de calcul du taux d’usure qui accuse structurellement du retard sur la conjoncture.
Faut-il revenir à une révision mensuelle du taux d’usure ?
Le précédent de 2022-2023
Cette situation rappelle un précédent que le secteur du courtage connaît bien. En 2022 et 2023, la hausse des taux de crédit, celle des taux de refinancement de la Banque centrale européenne et un taux d’usure resté trop bas avaient provoqué des refus dépassant 40 à 50 % pour des dossiers pourtant solvables. En cause, déjà : un dépassement mécanique du seuil.
Face à cette crise, la Banque de France avait alors instauré, à titre exceptionnel, une révision mensuelle du taux d’usure. Cette mesure avait permis une remontée rapide des seuils — 100 points de base en quelques mois — desserrant ainsi partiellement la contrainte sur l’octroi de crédit.
Le risque d’ici la fin de l’année 2026
Le contexte actuel présente des similitudes. L’inflation reste élevée et pourrait conduire à une, voire deux hausses des taux directeurs de la Banque centrale européenne d’ici la fin de l’année. Les banques, de leur côté, ne devraient donc pas avoir d’autre choix que de continuer à remonter leurs taux de crédit.
Or les taux d’usure publiés le 25 septembre restent valables pour tout le trimestre, jusqu’à fin décembre. C’est bien cette révision uniquement trimestrielle qui pose problème, face à des taux de marché qui, eux, bougent en continu.
« L’expérience passée a montré que l’actualisation mensuelle du taux d’usure est un levier pertinent en période de tension : elle permet d’atténuer les effets de seuil et de soutenir la fluidité du marché, tout en maintenant la protection des emprunteurs », conclut Julie Bachet, également membre du conseil d’administration de l’Apic, l’association professionnelle des intermédiaires en crédit, qui agit actuellement pour le retour de la mensualisation des taux d’usure.
Conclusion
Le taux d’usure du 4ᵉ trimestre 2026 illustre les limites d’une révision purement trimestrielle face à des taux de crédit qui accélèrent. Entre le 1er octobre et le 31 décembre, l’écart entre le plafond légal et les taux réellement pratiqués devrait continuer à se réduire, au risque de multiplier les refus de prêt pour les profils les plus fragiles. Reste à savoir si la Banque de France réactivera, comme en 2023, une révision mensuelle pour desserrer la contrainte sur le marché du crédit et le financement immobilier.


