

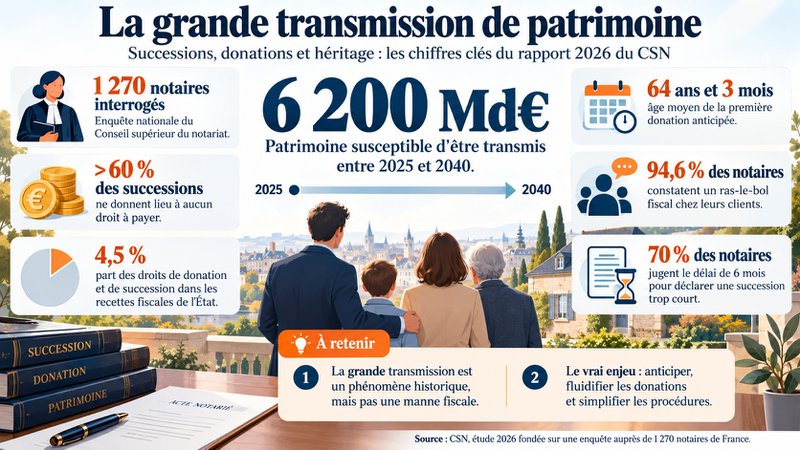
La « grande transmission » est en marche. Et pour la première fois, le Conseil supérieur du notariat (CSN) en mesure précisément l’ampleur. À partir d’une enquête menée auprès de 1 270 notaires partout en France, son étude apporte des données solides sur un phénomène longtemps nourri d’estimations : le transfert massif de patrimoine lié au vieillissement des générations du baby-boom. Entre 2025 et 2040, près de 6 200 milliards d’euros pourraient ainsi changer de mains. Un montant spectaculaire, qui ne doit pourtant pas masquer une réalité plus nuancée. Plus de 60 % des successions ne génèrent aucun droit et la fiscalité successorale représente moins de 4,5 % des recettes de l’État. Loin de l’image d’une manne fiscale exceptionnelle, cette « grande transmission » pose surtout une question centrale : comment mieux anticiper la transmission de son patrimoine ?
Sommaire :
- Qu’est-ce que la “grande transmission” de patrimoine en France ?
- Donations et successions : comment fonctionne vraiment la transmission de patrimoine ?
- Combien vaut vraiment la grande transmission de patrimoine entre 2025 et 2040 ?
- La grande transmission est-elle une manne fiscale pour l’État ?
- Quelles solutions pour mieux anticiper la transmission de patrimoine ?
À retenir — La grande transmission de patrimoine selon les notaires de France
- Le CSN estime à 6 200 milliards d’euros le patrimoine susceptible d’être transmis entre 2025 et 2040.
- Plus de 60 % des successions ne donnent lieu à aucun paiement de droits de succession au décès.
- L’âge moyen de la première donation anticipée est de 64 ans et 3 mois (enquête CSN, mai 2026).
- La hausse du flux annuel de successions restera inférieure à 30 % par rapport à la période 2018-2024.
- 94,6 % des notaires constatent un “ras-le-bol” fiscal chez leurs clients en 2026.
Qu’est-ce que la “grande transmission” de patrimoine en France ?
Un phénomène démographique et économique sans précédent
La France entre dans une période historique. Depuis 2010, le nombre annuel de décès augmente, la part des plus de 75 ans dans la population progresse sans précédent, et la charge de la dépendance pèse de plus en plus sur les familles. Ces trois facteurs réunis alimentent ce que le CSN appelle la « grande transmission » : un transfert massif de patrimoine entre générations, lié à la disparition progressive des baby-boomers, qui devrait se poursuivre jusqu’en 2040 et au-delà. Ce n’est pas un simple mouvement comptable. C’est une lame de fond sociologique, économique et fiscale qui touche des millions de familles françaises.
Pourquoi les notaires sont-ils les mieux placés pour en parler ?
Concrètement, les notaires établissent plus de 95 % des déclarations de succession en France. Chaque année, 17 500 notaires et leurs 50 000 collaborateurs traitent plus de 400 000 dossiers dans 7 500 offices implantés sur tout le territoire. Leur position est donc unique : ils observent les comportements patrimoniaux des Français de l’intérieur, en temps réel.
Pour documenter la grande transmission, le CSN a croisé ses propres données avec celles de l’INSEE et de la DGFiP. L’enquête de mai 2026, avec 1 270 réponses représentant 17,1 % des offices français, est l’échantillon le plus complet jamais constitué sur ce sujet. À la clé, un constat chiffré : en 2025, les mutations à titre gratuit — donations et successions — ont généré 15,8 milliards d’euros de recettes pour l’État via le notariat, soit 24 % de plus qu’en 2019.
Montants des sommes perçues et collectées pour le compte de l’État par les notaires (2019-2025, en milliards d’euros courants)
| Année | Taxe publicité foncière, TVA sur mutation, prélèvement libératoire | Droits de succession | Droit de mutation entre vifs (donations) | Plus-values | Total |
|---|---|---|---|---|---|
| 2019 | 15,84 Md€ | 9,74 Md€ | 3,00 Md€ | 3,33 Md€ | 31,91 Md€ |
| 2020 | 15,68 Md€ | 9,17 Md€ | 1,23 Md€ | 3,10 Md€ | 29,19 Md€ |
| 2021 | 22,20 Md€ | 11,06 Md€ | 1,77 Md€ | 4,12 Md€ | 39,16 Md€ |
| 2022 | 24,97 Md€ | 11,60 Md€ | 1,76 Md€ | 4,69 Md€ | 43,01 Md€ |
| 2023 | 20,24 Md€ | 12,90 Md€ | 4,30 Md€ | 3,63 Md€ | 41,06 Md€ |
| 2024 | 17,87 Md€ | 12,50 Md€ | 3,07 Md€ | 2,72 Md€ | 36,15 Md€ |
| 2025 | 21,71 Md€ | 12,63 Md€ | 3,13 Md€ | 3,12 Md€ | 40,60 Md€ |
| 2019–2025 | 138,52 Md€ | 79,59 Md€ | 18,26 Md€ | 24,71 Md€ | 261,08 Md€ |
Source : CSN (Déclarations d’activité annuelle des offices) et Cour des comptes, Les droits de succession, juin 2024.
Donations et successions : comment fonctionne vraiment la transmission de patrimoine ?
Les donations anticipées : un outil puissant, mais trop peu utilisé
Premier enseignement du rapport : la transmission de patrimoine ne se joue pas uniquement au moment du décès. Elle s’organise bien avant, grâce aux donations du vivant. Le modèle fiscal français encourage cette anticipation via le démembrement de propriété et des abattements renouvelables.
L’outil phare ? La donation-partage, qui permet de répartir ses biens entre héritiers de son vivant, tout en figeant leur valeur au jour de l’acte — un avantage fiscal considérable si les prix immobiliers montent ensuite. Mais il y a un frein majeur. Depuis la loi de finances du 16 août 2012, il faut attendre 15 ans entre deux donations pour reconstituer l’abattement de 100 000 euros par donataire. Cet intervalle réduit considérablement les possibilités de transmission progressive. En pratique, rares sont les Français qui parviennent à réaliser plus d’une, voire deux donations anticipées dans leur vie.
D’autres outils existent pourtant : le démembrement de propriété, le pacte successoral ou l’assurance-vie. Une planification successorale bien conduite, avec un notaire ou un conseil en gestion de patrimoine, permet de les combiner intelligemment.
Des donations trop tardives et trop rares
Selon l’enquête CSN de mai 2026, l’âge moyen de la première consultation en vue d’une donation anticipée est de 64 ans et 3 mois. C’est tard. Trop tard, selon les notaires : avant 61 ans, l’abattement sur la valeur de l’usufruit est bien plus favorable (50 % de part d’usufruit, voire 60 % avant 51 ans). À 64 ans, avec l’intervalle de 15 ans qui s’ouvre, il reste peu de place pour une seconde donation.
Les montants varient fortement selon les territoires. La première donation anticipée s’élève en moyenne à 286 000 euros au niveau national. Mais à Paris, ce chiffre grimpe à 391 320 euros — soit 1,54 fois plus que dans les petites communes. Dans les grandes études parisiennes (type 5), la moyenne dépasse même 668 000 euros.
Malgré ces outils, seulement 20 % des notaires estiment que leurs clients anticipent suffisamment. Pour 28,8 % d’entre eux, l’anticipation est clairement insuffisante.
Tableau comparatif — Donation anticipée moyenne, actif successoral moyen et taux d’exonération selon le type d’office (2025–2026)
| Type d’office | Profil | Montant moyen donation anticipée | Actif successoral moyen au décès | % successions exonérées de droits |
|---|---|---|---|---|
| Type 1 | Offices récents, modestes | 300 644 € | 343 595 € | 59 % |
| Type 2 | Historiques, rural / semi-rural | 241 650 € | 236 504 € | 69 % |
| Type 3 | Intermédiaires | 314 289 € | 321 427 € | 58 % |
| Type 4 | Grandes études urbaines | 317 236 € | 360 661 € | 51 % |
| Type 5 | Très grandes études — Paris, métropoles | 668 421 € | 1 094 737 € | 28 % |
| Moyenne nationale | Tous offices confondus | 285 980 € | 307 507 € | 62 % |
Les successions après décès : des réalités très inégales selon les territoires
Autre réalité à connaître : pour 100 décès, seules 60 à 65 déclarations de succession sont déposées dans les offices notariaux. Plusieurs raisons l’expliquent. D’abord, le délai réglementaire de 6 mois entre le décès et le dépôt de la déclaration. Ensuite, certaines successions sont exemptées de déclaration en vertu de l’article 800 du Code général des Impôts — notamment lorsque l’actif brut est inférieur à 50 000 euros. Enfin, 2 % des déclarations sont établies par un autre professionnel, selon la Cour des comptes (rapport de juin 2024).
Un actif successoral moyen de 307 500 euros, mais des écarts saisissants
Au cœur de cette déclaration se trouve l’actif successoral : l’ensemble des biens, droits et valeurs appartenant au défunt au jour de son décès, déduction faite du passif successoral (dettes, frais funéraires, charges). Sa valeur moyenne s’établit à 307 500 euros au niveau national. Mais les écarts sont saisissants : de 236 500 euros dans les petits offices ruraux à plus d’un million d’euros dans les grandes études parisiennes. Et à Paris, l’actif moyen atteint 644 600 euros, contre moins de 230 000 euros dans les communes rurales.
L’immobilier, pilier incontournable de la succession
Le patrimoine français reste par ailleurs très marqué par l’immobilier : 68 % des successions traitées comportent au moins un bien immobilier. Transmettre son patrimoine de manière optimisée implique donc de combiner donations, démembrement de propriété et assurance-vie bien en amont du décès. Cette proportion varie de 66 % dans les offices de type 1 à 77,6 % dans les offices de type 5.
Combien vaut vraiment la grande transmission de patrimoine entre 2025 et 2040 ?
6 200 milliards d’euros : un chiffre à décrypter
Le CSN chiffre à 6 200 milliards d’euros (hypothèse médiane) le patrimoine susceptible d’être transmis entre 2025 et 2040. Ce chiffre impressionnant mérite d’être décrypté. Il ne s’agit pas du montant effectivement taxable, mais du flux global de transmission — successions, donations et assurance-vie confondus.
Pour y parvenir, le CSN a croisé deux méthodes. La première s’appuie sur les données DGFiP de 2018, actualisées selon les projections de décès de l’INSEE et l’évolution du patrimoine médian des ménages. En hypothèse médiane (+1,43 % par an), elle aboutit à 3 096 milliards d’euros de patrimoine transmis au décès sur la période. Comme ce montant représente environ la moitié du flux global — l’autre moitié étant constituée par les donations et l’assurance-vie déjà fiscalisées en amont — le CSN extrapole à 6 191 milliards d’euros.
La seconde méthode, fondée sur l’actif successoral moyen observé par les notaires (307 500 euros), croisé avec les projections de décès de l’INSEE, donne des résultats inférieurs de 30 % : entre 1 800 et 2 645 milliards d’euros, soit un flux total de 3 599 à 5 290 milliards.
Estimation de l’actif patrimonial au décès de 2025 à 2040 selon trois hypothèses — Méthode 1 DGFiP / INSEE (en milliards d’euros courants)
| Hypothèse | Variation annuelle patrimoine médian | Total actif patrimonial au décès 2025–2040 | Flux successoral global estimé |
|---|---|---|---|
| Basse | 0 % (stabilité en euros courants) | 2 550 Mds€ | ~5 100 Mds€ |
| Médiane | +1,43 % par an | 3 096 Mds€ | ~6 191 Mds€ |
| Haute | +2,89 % par an | 3 779 Mds€ | ~7 558 Mds€ |
| Hypothèse retenue par le CSN comme la plus robuste : hypothèse médiane à 6 200 milliards d’euros |
Source : Analyse CSN à partir de données DGFiP, Cour des comptes et données INSEE.
Les 9 000 milliards souvent cités dans la presse : mythe ou réalité ?
La réponse du CSN est sans ambiguïté : non, ces chiffres ne sont pas comparables aux siens. Les estimations à 9 000 milliards d’euros, régulièrement reprises dans les médias, correspondent à des périmètres bien plus larges, intégrant la totalité du patrimoine transmis — y compris des éléments déjà fiscalisés. Par ailleurs, selon les Notes du Conseil d’analyse économique (n° 69, décembre 2021), environ 40 % du patrimoine transmis échappe aux sources fiscales — une part qui pourrait même atteindre 50 %.
Surtout, la grande transmission n’est pas une révolution. C’est une augmentation progressive. Selon le CSN, le flux annuel de successions ne dépassera pas 30 % de hausse par rapport à la période 2018-2024, à environnement légal constant.
La grande transmission est-elle une manne fiscale pour l’État ?
Des recettes réelles, mais structurellement limitées
C’est l’une des idées reçues que le rapport du CSN bat en brèche. Les droits de donation et de succession ne représentent aujourd’hui que 4,5 % des recettes fiscales de l’État, soit 15 à 16 milliards d’euros en 2025. Même en tenant compte de la hausse attendue, leur progression ne suffira pas à peser significativement sur le déficit public.
Pourquoi ? Trois raisons structurelles l’expliquent. D’abord, plus de 60 % des successions ne génèrent aucun droit au décès. Ensuite, environ 27,2 % des successions ont été précédées d’une donation anticipée d’un montant moyen de 285 900 euros — ce qui réduit d’autant la masse taxable restante. Enfin, ces donations préalables ont déjà été fiscalisées en amont. Autrement dit, l’État a souvent déjà encaissé sa part bien avant le décès — pour au moins la moitié des cas, selon le CSN. La Cour des comptes (rapport de juin 2024) confirme ce constat : en 2022, 53 % des successions déclarées étaient « non payantes ».
Un “ras-le-bol” fiscal qui bloque toute réforme
Au-delà des chiffres, le rapport révèle un état d’esprit. 94,6 % des notaires perçoivent un sentiment de saturation fiscale chez leurs clients — en hausse depuis cinq ans. Et l’impôt jugé le plus insupportable ? Les droits de succession, cités par 58,3 % des notaires, devant les plus-values immobilières et la fiscalité sur les donations.
Deux exemples concrets illustrent pourquoi. Un patrimoine de 200 000 euros transmis à un fils unique : après abattement de 100 000 euros, les droits s’élèvent à environ 18 200 euros, soit 9,1 % du patrimoine. Pour un neveu, la situation est radicalement différente : avec un abattement de seulement 7 967 euros, la base taxable atteint 192 033 euros, soumise à un taux de 55 %. Le neveu ne conserve alors qu’environ 94 400 euros, soit moins de la moitié de ce qu’il a reçu.
Des délais trop courts et des successions de plus en plus complexes
Ce sentiment d’injustice complique toute réforme fiscale. Il s’ajoute à une difficulté procédurale bien réelle : 70 % des notaires jugent le délai légal de 6 mois pour déposer la déclaration de succession trop court. La liquidation de succession — inventaire de l’actif et du passif successoral, identification des legs prévus par testament, calcul des droits de chacun — peut en effet s’avérer très longue, surtout quand le défunt n’a pas anticipé.
Les causes de retard ? Les conflits entre héritiers arrivent en tête (75,4 % des cas), suivis du défaut de liquidités (64,7 %) et de la lenteur des clients (35,3 %). Quant aux successions dites « pathologiques » — blocage total au-delà du gérable — elles représentent 11,3 % des dossiers, principalement en raison de contentieux familiaux (99 % des cas), de défauts de communication (68 %) et de la complexité des dossiers (63 %).
Quelles solutions pour mieux anticiper la transmission de patrimoine ?
Encourager les donations anticipées en priorité
Face à ce constat, le CSN formule une recommandation claire : faciliter et encourager les transmissions anticipées. L’objectif est double — soutenir la solidarité familiale et dynamiser l’économie — et passe par des mesures d’incitation fiscale concrètes.
Le chiffre le plus éloquent est peut-être celui-ci : le montant moyen de la première donation anticipée (286 000 euros) est quasi identique au patrimoine moyen constaté au décès (307 500 euros). Ceux qui anticipent transmettent donc l’essentiel de leur patrimoine de leur vivant. La marge de manœuvre existe. Mais elle est contrainte par l’intervalle de 15 ans entre deux donations, issu de la loi de finances du 16 août 2012.
Pourtant, la réalité reste préoccupante : selon une étude Inovea publiée en juillet 2026, 72 % des Français n’ont encore entrepris aucune démarche pour préparer leur succession. Pour réduire la facture fiscale, plusieurs stratégies existent. Notre guide sur les droits de succession immobilier les détaille.
Réformer les délais et simplifier les procédures
La deuxième priorité concerne le cadre juridique lui-même. Le délai de 6 mois pour établir la déclaration de succession, fixé par l’article 641 du Code général des Impôts, est jugé insuffisant par 70 % des notaires. Il ne tient pas compte de la complexité croissante des patrimoines ni de la fréquence des conflits familiaux. Une réforme de ce délai constituerait une avancée concrète pour les familles concernées.
Par ailleurs, la réforme en cours du partage judiciaire devrait permettre de débloquer certaines successions « pathologiques » — celles paralysées par l’inertie d’un héritier ou des contestations. C’est une bonne nouvelle, mais elle ne suffira pas. La grande transmission de patrimoine concerne aussi les entreprises familiales, agricoles et industrielles. Elle révèle des vulnérabilités économiques que le pays ne peut pas ignorer.
Conclusion
La grande transmission de patrimoine constitue un basculement historique, mais elle ne se résume ni à une manne fiscale ni à une révolution brutale. Plus de 60 % des successions échappent aux droits et la fiscalité successorale pèse moins de 5 % des recettes de l’État.
L’étude du Conseil supérieur du notariat met surtout en évidence un enjeu majeur : mieux préparer la transmission. Faciliter les donations, simplifier les démarches et adapter la fiscalité deviennent autant de leviers pour accompagner ce passage de témoin sans précédent entre les générations, qui concernera des millions de familles françaises.


