

Jamais les Français n’avaient été aussi pessimistes sur l’accès au crédit immobilier depuis 2020. Selon le baromètre Les Français et l’immobilier, publié le 18 novembre 2026 par Artémis courtage et OpinionWay, 81 % jugent les conditions d’emprunt défavorables. Au-delà des taux d’intérêt, le coût de l’assurance emprunteur peut faire dépasser le taux d’usure et bloquer un financement. Autre inquiétude : une réforme entrée en vigueur le 15 octobre 2026 aurait réduit de trois ans à un an l’indemnisation de certains arrêts de travail prolongés. Comment choisir une assurance adaptée pour obtenir son crédit et se protéger contre les accidents de la vie ?
Qu’est-ce que le taux d’usure et pourquoi l’assurance emprunteur le fait-il exploser ?
Le taux d’usure : un plafond légal sur le coût total du crédit
Le taux d’usure est le plafond légal que ne peut pas dépasser le coût total d’un crédit. Fixé chaque trimestre par la Banque de France, il s’applique au TAEG — le Taux Annuel Effectif Global. Ce taux agrège tout : intérêts, assurance emprunteur, frais de dossier, garanties et courtage. C’est là que le problème surgit. Plus la prime d’assurance est élevée, plus le TAEG grimpe — et plus le risque de dépasser le seuil légal est grand.
Par ailleurs, le taux d’endettement est lui aussi sous pression : le Haut Conseil de Stabilité Financière (HCSF) le plafonne à 35 % des revenus nets. Une prime d’assurance trop chère peut donc réduire la capacité d’emprunt de manière significative. Depuis le 1er octobre 2026, le seuil est fixé à 4,68 % pour les prêts entre 10 et 20 ans et à 5,40 % pour les prêts de 20 ans et plus, selon les taux effectifs moyens publiés par la Banque de France. Ces plafonds s’appliquent jusqu’au 31 décembre 2026.
Comment l’assurance emprunteur fait basculer les dossiers ?
En novembre 2026, les taux de crédit atteignent 3,80 % sur 20 ans et 4,00 % sur 25 ans (Artémis courtage). La marge restante avant le taux d’usure est donc réduite à sa plus simple expression. En cause notamment : la hausse de l’OAT 10 ans au-dessus de 5 %, qui a poussé les barèmes bancaires à la hausse depuis la rentrée 2026. Dans ce contexte tendu, le seul coût de l’assurance emprunteur peut suffire à faire basculer un dossier au-delà du plafond légal — et bloquer le crédit.
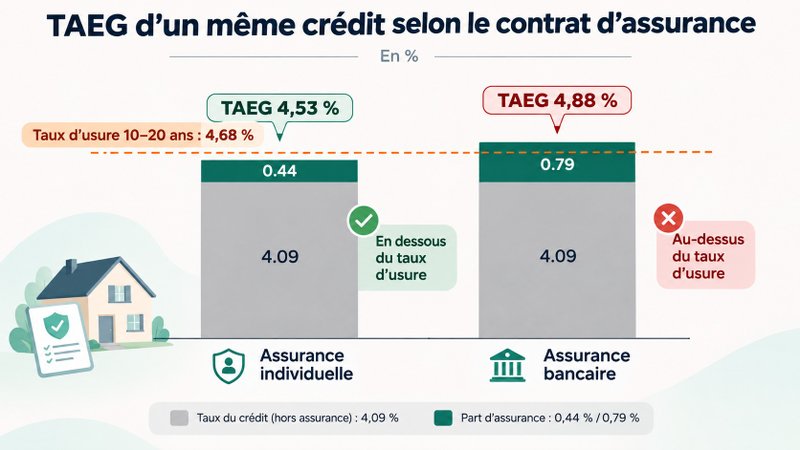
Artémis courtage l’illustre par une simulation concrète : pour un emprunteur seul, cadre de 55 ans, empruntant 250 000 € sur 15 ans à 3,60 %, avec 7 000 € de frais annexes :
- Avec l’assurance de groupe bancaire (taux de 0,45 % sur le capital initial), le TAEG s’élève à 4,80 %, au-dessus du taux d’usure de 4,68 %. → Crédit bloqué.
- Avec une assurance individuelle en délégation (taux de 0,25 %), le TAEG redescend sous le seuil. → Crédit accordé, avec une économie de 7 500 € sur 15 ans.
Le profil à risque : les emprunteurs de plus de 50 ans dans la ligne de mire
Les plus de 50 ans sont les plus exposés. Pourquoi ? L’assurance emprunteur est calculée selon le profil de risque. L’âge fait donc grimper la prime. En cas de problème de santé, une surprime vient alourdir encore la facture — et rapprocher dangereusement le TAEG du seuil légal. Les prêts courts (moins de 20 ans) sont également davantage touchés : leur taux d’usure est plafonné à 4,68 %, contre 5,40 % pour les prêts plus longs. La marge de manœuvre y est encore plus réduite.
La réforme de l’Assurance maladie 2026 fragilise-t-elle les emprunteurs ?
Indemnités journalières : de 3 ans à 1 an, ce que dit le décret
Voici un changement majeur — peu médiatisé, mais aux conséquences directes pour les emprunteurs.
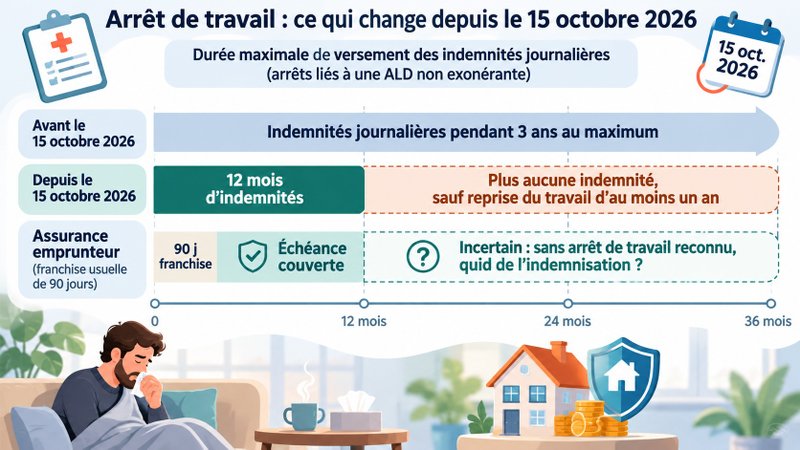
Depuis le 15 octobre 2026, le Décret n° 2026-866 du 16 septembre 2026 (art. R. 323-1 du Code de la sécurité sociale) a réduit drastiquement la durée des indemnités journalières pour les arrêts liés à une ALD non exonérante :
- Avant le 15 octobre 2026 : versement pendant 36 mois maximum.
- Depuis le 15 octobre 2026 : versement limité à 12 mois.
Passé ce délai, si le salarié n’a pas repris le travail pendant au moins un an, la Sécurité sociale cesse tout versement. Plus aucun revenu de remplacement — mais les mensualités de crédit, elles, continuent de courir. Cette réforme s’applique aux arrêts prescrits depuis le 15 octobre 2026, ainsi qu’aux arrêts en cours atteignant 6 mois après cette date.
🁢 Réforme des indemnités journalières pour les arrêts longs (ALD non exonérante)
| Situation | Avant le 15 octobre 2026 | Depuis le 15 octobre 2026 |
|---|---|---|
| Durée maximale des IJ | 36 mois | 12 mois |
| Après la durée maximale | Prolongation possible | Fin des IJ (sauf reprise ≥ 1 an) |
| Franchise assurance emprunteur | 90 jours (inchangé) | 90 jours (inchangé) |
| Rôle de l’assurance emprunteur | Complément aux IJ | Seul filet de sécurité après le 12e mois |
Source : Décret n° 2026-866 du 16 septembre 2026, art. R. 323-1 du Code de la sécurité sociale. Franchise usuelle de l’assurance emprunteur : 90 jours.
Les emprunteurs concernés par cette réduction des IJ
L’assurance emprunteur prévoit généralement une franchise de 90 jours. Entre ce délai et le 12e mois d’arrêt, la garantie ITT (Incapacité Temporaire de Travail) prend le relais et couvre l’échéance de crédit. Mais au-delà du 12e mois — avec la fin des indemnités journalières —, l’assurance de prêt devient le seul rempart entre l’emprunteur et le défaut de paiement.
« Dès le 13e mois, plus aucun revenu de remplacement de la Sécurité sociale, alors que l’échéance de crédit continue. » — Artémis courtage.
L’assurance emprunteur, dernier filet face aux accidents de la vie
Les garanties décès et PTIA (Perte Totale et Irréversible d’Autonomie) couvrent les situations les plus graves : elles remboursent le capital restant dû à la banque. Pour un propriétaire emprunteur, c’est une protection essentielle. Les locataires, eux, n’en bénéficient pas.
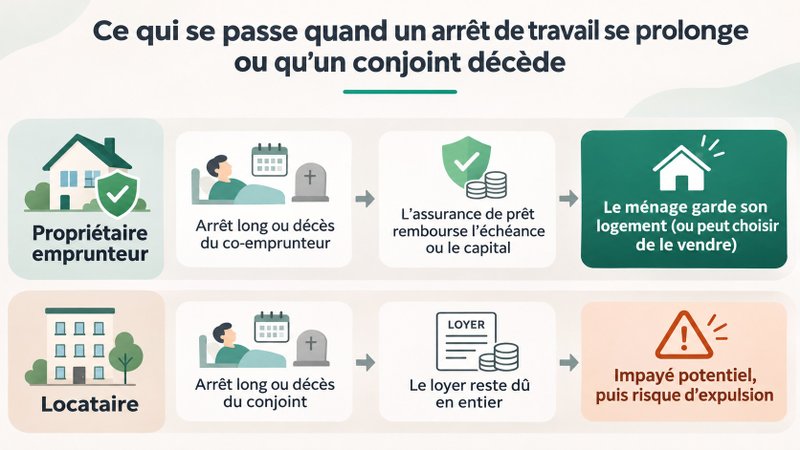
Et les chiffres sont éloquents : en 2025, 175 000 commandements de payer ont été délivrés à des locataires et 30 500 ménages ont été expulsés — soit +27 % par rapport à 2024 (Chambre nationale des commissaires de justice). La question posée par Artémis courtage est légitime : « Pourquoi cette protection du logement s’arrête-t-elle aux portes de la propriété ? »
Garantie forfaitaire ou indemnitaire : quels risques pour votre assurance emprunteur ?
La garantie indemnitaire : compensatrice mais limitée
La garantie indemnitaire couvre uniquement la perte réelle de revenus. Elle tient compte des indemnités déjà perçues — Sécurité sociale, prévoyance collective — et ne verse que le complément. Ce mécanisme est équitable. Mais il a une limite : si l’employeur maintient une grande partie du salaire, l’assurance peut ne verser qu’un montant réduit — voire rien du tout.
La garantie forfaitaire : avantages et dérives potentielles
Avec la garantie forfaitaire, l’assurance emprunteur prend en charge la totalité de la mensualité du crédit en cas d’arrêt de travail couvert, sans tenir compte des revenus que l’assuré continue de percevoir. Ce système simplifie l’indemnisation, mais peut créer des situations surprenantes. Artémis courtage cite l’exemple d’un cadre qui conserve 100 % de son salaire grâce à sa prévoyance. Si son assurance rembourse également son crédit, il pourrait disposer de 1 200 € supplémentaires par mois pendant son arrêt de travail, puisqu’il n’aurait plus à payer sa mensualité.
« Un arrêt de travail doit-il pouvoir rapporter plus que l’activité ? » — Artémis courtage.
Ce déséquilibre alimente le débat à la veille de l’élection présidentielle de 2027, où 81 % des Français attendent des candidats des mesures concrètes sur le financement du logement.
Questionnaire de santé, surprime et convention AERAS
Avant toute souscription, les assureurs imposent un questionnaire de santé. En cas de risque aggravé, une surprime s’applique — elle alourdit le taux d’assurance et, par ricochet, le TAEG. Dans les cas extrêmes, le seuil d’usure peut être dépassé. Pour y remédier, la convention AERAS (s’Assurer et Emprunter avec un Risque Aggravé de Santé) encadre ces situations : elle facilite l’accès à l’assurance pour les personnes gravement malades et plafonne les surprimes applicables.
Exclusions de garantie : les clauses à vérifier absolument
Dernier point à ne pas négliger : les exclusions de garantie. Ces clauses définissent les situations où l’assureur refuse toute prise en charge — sport à risque, profession dangereuse, pathologie préexistante non déclarée. Elles varient d’un contrat à l’autre. Avant de signer tout contrat d’assurance de prêt, il est essentiel de les lire attentivement. Un détail peut tout changer en cas de sinistre.
Que révèle le baromètre des Français et l’immobilier 2026 sur l’assurance emprunteur ?
Un pessimisme historique sur les conditions d’emprunt
Le tableau est sombre. Selon le baromètre Les Français et l’immobilier (vague 8, OpinionWay / Artémis courtage, 1 051 personnes, 28-29 octobre 2026), 81 % des Français jugent la situation défavorable pour emprunter. C’est un record absolu depuis 2020 : +14 points par rapport à avril 2024 et +56 points par rapport à février 2020.
Le courtier, allié indispensable pour l’assurance emprunteur
Face à cette complexité, les Français se tournent vers les courtiers. 73 % estiment qu’un courtier améliore leurs chances d’obtenir un crédit (+7 pts vs avril 2024) — un record absolu. Et 68 % (+7 pts) jugent qu’il est plus difficile de souscrire une assurance emprunteur extérieure sans lui — un niveau inédit.
Propriétaires protégés, locataires exposés : un déséquilibre qui interpelle
L’assurance de prêt garantit au propriétaire emprunteur la prise en charge de son échéance en cas d’arrêt long ou de décès d’un co-emprunteur. Les locataires, eux, restent entièrement exposés : le loyer continue d’être dû, même face à un accident de la vie. Ce déséquilibre interpelle.
Sur un autre plan, le baromètre révèle que 67 % des Français seraient prêts à emprunter pour financer des travaux de rénovation énergétique. Et 87 % affirment que l’isolation d’un logement influence autant leur décision d’achat que son prix.
Comment optimiser son assurance emprunteur pour rester sous le taux d’usure en 2026 ?
Recourir à la délégation d’assurance
Depuis la loi Lemoine de 2022, tout emprunteur peut résilier son assurance à tout moment — et la remplacer par un contrat individuel aux garanties équivalentes. C’est la délégation d’assurance. Cette résiliation infra-annuelle met les assureurs en concurrence. Résultat : un taux d’assurance souvent bien inférieur à celui de la banque.
« Souscrire un contrat individuel en délégation permet souvent de limiter son taux d’assurance et de maintenir son dossier sous le seuil de l’usure. » — Ludovic Huzieux, co-fondateur d’Artémis courtage.
Autre levier : la quotité d’assurance. En cas d’emprunt à deux, elle peut être répartie entre les co-emprunteurs pour réduire la prime globale, tout en maintenant une couverture suffisante. En cas de sinistre (décès, PTIA, ITT), l’assurance rembourse la part du capital correspondant à la quotité souscrite.
Les taux de crédit en vigueur en novembre 2026
En novembre 2026, les meilleurs taux de crédit immobilier observés par Artémis courtage sont les suivants :
🁢 Taux de crédit immobilier en novembre 2026
| Durée du prêt | Meilleur taux | Taux moyen |
|---|---|---|
| 10 ans | 3,25 % | 3,50 % |
| 15 ans | 3,45 % | 3,60 % |
| 20 ans | 3,60 % | 3,80 % |
| 25 ans | 3,70 % | 4,00 % |
Source : Artémis courtage. Données non contractuelles.
Faire appel à un courtier en assurance emprunteur
Le courtier analyse les offres de plusieurs assureurs, décrypte le questionnaire de santé et négocie les éventuelles surprimes. En cas de risque aggravé, il accompagne l’emprunteur dans le cadre de la convention AERAS. Artémis courtage illustre cette dynamique : 81 agences, 600 collaborateurs dont plus de 460 courtiers, et 170 partenaires bancaires et assureurs. Pour 2026, la société affiche 70 M€ de chiffre d’affaires et 21 500 mandats signés — soit une progression de +43 % par rapport à 2024.
Conclusion
En 2026, l’assurance emprunteur joue un rôle décisif dans l’obtention et la sécurisation d’un crédit immobilier. Son coût peut faire dépasser le taux d’usure et empêcher le financement d’un projet. Face à la réduction de certaines indemnités journalières depuis octobre 2026, elle contribue aussi à protéger les emprunteurs contre les conséquences financières d’un accident de la vie. Alors que 81 % des Français jugent les conditions d’emprunt défavorables, comparer les garanties, négocier les tarifs et solliciter l’accompagnement d’un courtier peuvent faire toute la différence. Bien choisir son assurance emprunteur, c’est à la fois faciliter l’accès au crédit et protéger son avenir financier.


