

L’investissement locatif 2026 peine à redémarrer. Les taux de crédit remontent, les particuliers hésitent à investir et les ventes de logements neufs reculent. Le courtier CAFPI appelle les pouvoirs publics à réagir. Il propose de rendre le dispositif Jeanbrun plus attractif, de faciliter la construction et d’aider les propriétaires à rénover les logements existants. Mais ces mesures suffiront-elles à recréer la confiance ?
Pourquoi les particuliers investissent-ils moins dans le logement ?
Un signal d’alerte dans les dossiers de financement
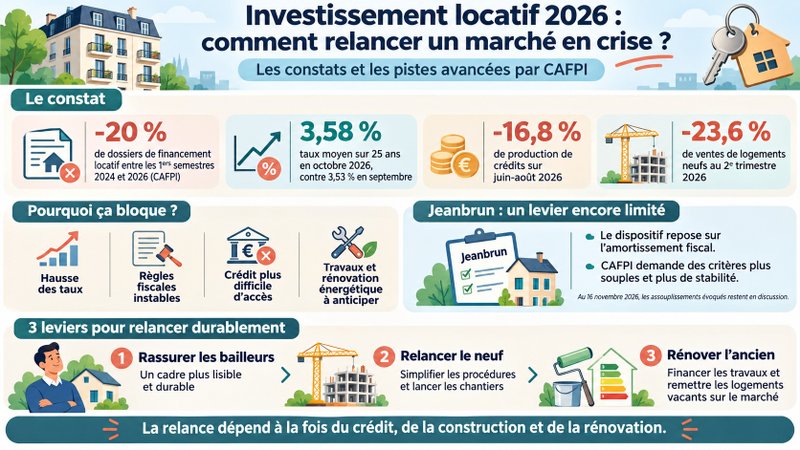
Le chiffre donne la mesure du malaise : chez CAFPI, les dossiers consacrés à l’investissement locatif ont chuté d’environ 20 % en deux ans, entre les premiers semestres 2024 et 2026. Cette baisse concerne l’activité du courtier, et non l’ensemble du marché français. Elle traduit néanmoins une prudence grandissante des particuliers.
Car acheter pour louer suppose désormais de résoudre plusieurs équations à la fois. Il faut financer le bien, estimer les revenus locatifs, prévoir la fiscalité et anticiper les travaux. En copropriété, les futures dépenses votées en assemblée générale peuvent aussi peser sur le budget.
Des règles qui changent, des décisions reportées
CAFPI pointe surtout le manque de visibilité. Après l’arrêt du Pinel pour les nouveaux investissements, les bailleurs doivent composer avec de nouvelles règles fiscales, les exigences des banques et le calendrier de performance énergétique des logements.
Ces incertitudes ne rendent pas tous les projets impossibles. En revanche, elles compliquent les calculs de rentabilité et peuvent pousser un investisseur à différer son achat. C’est aussi ce qui ressort du baromètre consacré aux freins à l’investissement locatif publié par Monimmeuble.com.
« Le marché s’enlise : la demande est là, mais la remontée des taux vient rappeler que rien n’est acquis. Pinel, PTZ, Jeanbrun, normes HCSF ou DPE : depuis plusieurs années, chaque avancée sur l’investissement locatif semble suivie d’un pas en arrière. Sans un cadre stable et lisible, ni le retour des investisseurs ni le redémarrage de la construction ne pourront s’installer durablement. »
— Julien Langlade, président de CAFPI.
Comment la hausse des taux fragilise-t-elle les projets locatifs ?
Emprunter coûte à nouveau plus cher
Selon CAFPI, le taux moyen d’un crédit sur 25 ans est passé de 3,53 % en septembre à 3,58 % en octobre 2026. La progression paraît faible. Pourtant, elle alourdit le coût total du financement et peut réduire la marge dont dispose un bailleur après paiement de ses mensualités et de ses charges.
🁢 Évolution des taux du crédit immobilier
| Durée | 3e trimestre 2026 | Octobre 2026 | Évolution |
|---|---|---|---|
| 15 ans | 3,22 % | 3,30 % | +0,08 point |
| 20 ans | 3,42 % | 3,51 % | +0,09 point |
| 25 ans | 3,52 % | 3,58 % | +0,06 point |
Évolution du taux moyen sur 25 ans. Source : CAFPI.
CAFPI relie cette évolution aux tensions sur les marchés financiers, notamment à la hausse du rendement de l’OAT à dix ans. Cet indicateur influence les conditions de financement des banques, sans déterminer à lui seul les taux proposés aux emprunteurs.
Moins de prêts accordés, moins de projets réalisables
Le ralentissement est plus net encore du côté des volumes. Sur la période glissante de juin à août 2026, la production de crédits immobiliers baisse de 16,8 % et le nombre de prêts accordés de 14,5 %, d’après les données de l’Observatoire Crédit Logement/CSA citées par CAFPI.
🁢 Comparaison des évolutions sur les périodes mentionnées
| Indicateur | Juin-août 2025 | Juin-août 2026 |
|---|---|---|
| Évolution de la production de crédits | +33,4 % | −16,8 % |
| Évolution du nombre de prêts | +42,2 % | −14,5 % |
Comparaison des évolutions sur les périodes mentionnées. Source : Observatoire Crédit Logement/CSA, données reprises par CAFPI.
Pour les bailleurs, cela signifie des dossiers plus difficiles à équilibrer. Le montant de l’apport, les autres emprunts et le loyer attendu deviennent déterminants. Les règles du Haut Conseil de stabilité financière (HCSF), notamment le taux d’effort de principe limité à 35 %, encadrent également l’octroi du crédit, avec des possibilités de dérogation.
👉 Monimmeuble.com revient sur ces enjeux dans son analyse consacrée à l’accès au crédit immobilier en France.
Le dispositif Jeanbrun peut-il changer la donne ?
Une fiscalité fondée sur l’amortissement
Pour relancer l’investissement locatif 2026, le dispositif Jeanbrun propose un mécanisme différent du Pinel. Son principe est de déduire, sous conditions, une partie de la valeur du logement des revenus fonciers imposables, grâce à l’amortissement fiscal.
L’intérêt est facile à comprendre : réduire le revenu imposable peut améliorer le résultat net de l’investissement. Mais l’avantage fiscal ne compense pas nécessairement un achat trop cher, des loyers faibles ou des travaux mal évalués. Les conditions exactes doivent être vérifiées dans les textes et auprès de l’administration fiscale à la date de l’opération.
Des conditions jugées encore trop restrictives
CAFPI estime que le dispositif ne déclenche pas encore suffisamment de nouveaux investissements. Le courtier demande notamment un assouplissement des conditions de travaux et de performance énergétique, ainsi qu’un élargissement à davantage de logements anciens et aux maisons individuelles.
Cette question prend une dimension particulière en copropriété. Un bailleur peut décider de rénover son appartement, mais il ne maîtrise pas seul le calendrier des travaux sur la toiture, la façade ou le chauffage collectif. Or ces dépenses influencent directement le coût et la faisabilité de son projet.
👉 Le débat rejoint les réserves évoquées dans cet article sur l’attractivité du dispositif Jeanbrun.
🁢 Les pistes de réforme défendues par CAFPI
| Point de blocage relevé par CAFPI | Évolution souhaitée |
|---|---|
| Travaux importants dans l’ancien | Assouplir ou supprimer le seuil exigé |
| Critères de performance énergétique | Rendre les conditions moins restrictives |
| Périmètre des logements éligibles | Inclure davantage d’ancien rénové et les maisons individuelles |
« Un dispositif fiscal n’est efficace que s’il impacte réellement la décision d’un investisseur, ce qui suppose la stabilité. Le dispositif Jeanbrun a posé une première pierre ; il faut désormais le sécuriser dans la durée. »
— Julien Langlade, président de CAFPI.
Au 16 novembre 2026, les assouplissements envisagés restent en discussion et ne sont pas encore applicables. Les investisseurs doivent donc se référer aux règles actuellement en vigueur, tant que les nouvelles mesures n’ont pas été définitivement adoptées et ne sont pas entrées en application.
Pourquoi le neuf a-t-il besoin du retour des investisseurs ?
Les ventes et les mises en vente reculent
Le retrait des investisseurs fragilise aussi la construction. Selon les chiffres de la Fédération des promoteurs immobiliers (FPI) repris par CAFPI, au deuxième trimestre 2026, les mises en vente de logements neufs diminuent de 17,9 % sur un an et les ventes totales de 23,6 %. Le courtier relève également une baisse de 8 % des autorisations de construire entre avril-juin 2025 et avril-juin 2026.
Ces données proviennent de sources et d’indicateurs distincts. Elles dessinent toutefois une même difficulté : le marché peine à retrouver un rythme de production suffisant.
Sans acheteurs, certains chantiers tardent à démarrer
Les réservations jouent un rôle essentiel dans le montage financier des programmes neufs. Quand les ventes ralentissent, les promoteurs peuvent différer le lancement de certaines opérations. À cela s’ajoutent les coûts du foncier, les procédures d’urbanisme et les délais de construction.
Relancer la demande locative privée peut soutenir le neuf, mais la fiscalité ne fera pas tout. Il faut aussi que les projets soient financièrement réalisables et qu’ils répondent aux besoins des territoires.
Comment remettre davantage de logements anciens en location ?
La rénovation énergétique change les calculs
Construire davantage ne suffira pas à résorber les tensions locatives. CAFPI propose aussi de mobiliser les logements vacants ou trop dégradés pour être loués dans de bonnes conditions.
La question énergétique est centrale. En France métropolitaine, les logements classés G ne répondent plus au critère de décence énergétique depuis 2025. Le calendrier prévoit ensuite l’intégration des logements classés F en 2028 et E en 2034, selon les règles et exceptions applicables. Ces exigences découlent notamment de l’article 6 de la loi du 6 juillet 1989.
Pour un propriétaire, la décision est concrète : faut-il engager des travaux, vendre ou laisser temporairement le logement vacant ? En copropriété, les interventions sur les parties communes peuvent nécessiter plusieurs votes et appels de fonds. Cela impose d’anticiper les dépenses avant d’acheter.
Accompagner les bailleurs plutôt que multiplier les contraintes
CAFPI préconise de simplifier l’accès aux financements de rénovation, notamment MaPrimeRénov’ et l’éco-PTZ, grâce à un guichet unique. Le courtier évoque aussi une garantie contre les loyers impayés pour rassurer les propriétaires.
L’objectif est double : rendre les travaux réalisables et réduire les risques perçus de la location. Un logement vacant ne peut revenir sur le marché que si son propriétaire dispose d’un projet économiquement viable.
Quels leviers pour relancer durablement l’investissement locatif ?
Trois actions complémentaires
Au fond, les propositions de CAFPI reposent sur trois priorités qui doivent avancer ensemble :
- Redonner confiance aux bailleurs, grâce à un dispositif Jeanbrun plus lisible et durable.
- Accélérer la construction neuve, en simplifiant les procédures et en facilitant le lancement effectif des chantiers.
- Rénover et remettre en location le parc existant, grâce à des financements accessibles et à une meilleure sécurisation des propriétaires.
« Le logement pèse lourd dans l’économie française : il mérite mieux qu’une succession de dispositifs instables et sans lisibilité. Remettre des logements vacants sur le marché est utile, mais ne remplace pas des investisseurs en confiance et une construction qui repart. » — Julien Langlade, président de CAFPI.
Une relance à mesurer sur le terrain
Une réforme fiscale ne sera réellement efficace que si elle conduit à de nouveaux investissements, à des chantiers lancés et à des logements remis en location. Encore faut-il préserver un équilibre : les projets doivent être rentables pour les bailleurs, tout en restant adaptés aux ressources et aux besoins des locataires. La relance de l’investissement locatif 2026 ne se résume donc pas à un avantage fiscal. Elle dépend aussi du crédit, de l’offre de logements et de la capacité des propriétaires à rénover leur patrimoine.
Conclusion
Pour CAFPI, la relance de l’investissement locatif passe avant tout par un cadre réglementaire stable et un accès facilité au financement. Mais au-delà des annonces, seuls des résultats concrets permettront de mesurer l’efficacité des mesures engagées : davantage de logements construits, des rénovations accélérées et une offre locative réellement renforcée.


