

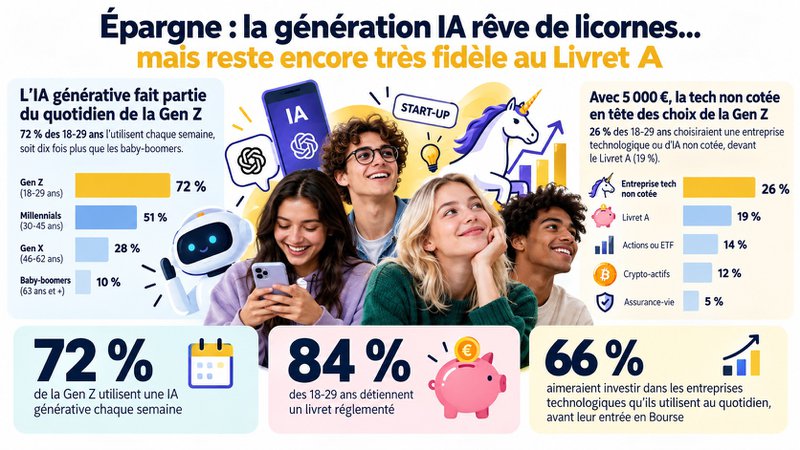
La génération la plus connectée de l’histoire laisse dormir son argent sur un Livret A. C’est le paradoxe central du sondage national Carré Partners, publié le 6 octobre 2026, conduit auprès de 4 512 Français : 72 % de la Gen Z utilisent une IA générative chaque semaine, mais 84 % épargnent encore sur un livret réglementé — autant que les baby-boomers. Pourtant, interrogés sur un placement fictif de 5 000 € sur cinq ans, 26 % des 18-29 ans choisiraient une entreprise tech non cotée en priorité, bien avant le Livret A (19 %). L’épargne Gen Z révèle ainsi un fossé inédit entre identité numérique et réflexes financiers hérités. Qui freine ces aspirations, et quelles solutions émergent ?
Sommaire :
- La Gen Z et l’IA : une relation intensive mais sans traduction financière
- L’épargne Gen Z prise en étau entre réflexe parental et désir de rupture
- 5 000 € à placer : pourquoi la tech non cotée séduit les jeunes investisseurs ?
- L’IA, nouveau conseiller financier de la Gen Z ?
- Quels freins bloquent vraiment l’accès au private equity pour les jeunes ?
À retenir – Épargne Gen Z : quand les licornes tech rivalisent avec le Livret A
- 72 % de la Gen Z utilisent une IA chaque semaine, mais 84 % épargnent encore sur un livret réglementé.
- Avec 5 000 € à placer, 26 % des 18-29 ans choisiraient une entreprise tech non cotée, avant le Livret A (19 %) et les actions (14 %).
- 66 % des jeunes voudraient investir dans les apps qu’ils utilisent, avant leur entrée en Bourse.
- Pour la Gen Z, le premier frein au private equity est le manque de liquidité (38 %), pas la peur du risque (28 %).
- Seuls 8 % des jeunes ignoreraient une recommandation d’une IA, contre 35 % des baby-boomers.
La Gen Z et l’IA : une relation intensive mais sans traduction financière
Une adoption sans précédent dans l’histoire des générations
Les chiffres sont sans appel. 43 % des 18-29 ans utilisent une IA générative — ChatGPT, Gemini, Claude, Copilot ou Perplexity — tous les jours ou presque. C’est dix fois plus que les baby-boomers (4 %). Au total, 72 % de la Gen Z y ont recours chaque semaine. À l’inverse, 57 % des plus de 62 ans n’ont encore jamais ouvert un seul de ces outils.
Cette fracture est inédite. Jamais une technologie n’avait creusé un tel écart entre les générations en si peu de temps. Les Millennials (30-45 ans) sont 51 % à l’utiliser au moins plusieurs fois par semaine, la génération X (46-61 ans) atteint 28 %. En clair : plus on est jeune, plus l’IA fait partie du quotidien.
Fréquence d’utilisation de l’IA générative par génération
| Fréquence d’utilisation | Gen Z (18-29 ans) | Millennials (30-45 ans) | Génération X (46-61 ans) | Baby-boomers (62 ans+) |
|---|---|---|---|---|
| Tous les jours ou presque | 43 % | 27 % | 13 % | 4 % |
| Plusieurs fois par semaine | 29 % | 24 % | 15 % | 6 % |
| Plusieurs fois par mois | 12 % | 11 % | 12 % | 5 % |
| Moins d’une fois par mois | 5 % | 6 % | 7 % | 7 % |
| Déjà utilisé, mais exceptionnellement | 4 % | 8 % | 11 % | 12 % |
| N’a jamais utilisé | 6 % | 22 % | 38 % | 57 % |
| Ne sait pas ce que c’est | 1 % | 2 % | 4 % | 9 % |
Légende : Comparaison de l’adoption de l’IA générative (ChatGPT, Gemini, Claude, Copilot, Perplexity…) entre quatre générations de Français.
La technologie au cœur du quotidien, mais absente du patrimoine
La Gen Z gère son budget sur une néobanque, suit les levées de fonds des startups sur les réseaux et commande ses livraisons à une IA. Elle vit dans l’économie numérique. Pourtant, son épargne reste très loin de cet univers.
Un seul chiffre résume le paradoxe : seulement 12 % des 18-29 ans estiment que leurs placements reflètent leur mode de vie. Autrement dit, 88 % épargnent d’une façon qui ne leur ressemble pas. L’IA a tout envahi — sauf leur patrimoine.
L’épargne Gen Z prise en étau entre réflexe parental et désir de rupture
Le Livret A, héritage d’une culture financière intergénérationnelle
Sur ce point, toutes les générations se ressemblent. 84 % des 18-29 ans détiennent un livret réglementé — Livret A, LDDS, LEP ou Livret Jeune —, soit exactement autant que les baby-boomers (83 %). Pour une génération qui se distingue sur à peu près tous les autres plans, ce mimétisme financier est saisissant.
Le tableau est encore plus contrasté quand on creuse. 44 % de la Gen Z laissent une part importante de leur argent dormir sur leur compte courant, contre 24 % chez les seniors. Les jeunes sont aussi deux fois plus présents sur les crypto-actifs (25 % contre 3 % chez les baby-boomers). En revanche, ils boudent les placements patrimoniaux à long terme : assurance-vie en fonds euros (17 %), immobilier ou SCPI (9 %), private equity (8 %). En d’autres termes, ils prennent des risques courts — mais pas les risques qui construisent un patrimoine.
Comparatif des solutions d’épargne et d’investissement par génération Tableau comparatif
| Solution d’épargne / investissement | Gen Z (18-29 ans) | Millennials (30-45 ans) | Génération X (46-61 ans) | Baby-boomers (62 ans+) |
|---|---|---|---|---|
| Livret A, LDDS, LEP ou Livret Jeune | 84 % | 82 % | 85 % | 83 % |
| Argent sur compte courant | 44 % | 37 % | 29 % | 24 % |
| Crypto-actifs | 25 % | 18 % | 7 % | 3 % |
| PEL ou CEL | 23 % | 26 % | 29 % | 26 % |
| PEA, compte-titres, actions ou ETF | 15 % | 22 % | 20 % | 17 % |
| Assurance-vie en fonds euros | 17 % | 26 % | 34 % | 38 % |
| Épargne salariale ou retraite (PEE, PER…) | 17 % | 24 % | 27 % | 13 % |
| Immobilier ou SCPI | 9 % | 24 % | 32 % | 27 % |
| Crowdfunding / financement participatif | 12 % | 9 % | 5 % | 3 % |
| Private equity / entreprises non cotées | 8 % | 9 % | 6 % | 4 % |
| Aucune épargne actuellement | 13 % | 11 % | 10 % | 7 % |
Légende : Tableau comparatif des véhicules d’épargne et d’investissement par génération. En gras : valeur la plus élevée sur chaque ligne.
D’ailleurs, l’étude Maslow révèle que 50 % des Français trouvent l’investissement locatif attractif, mais restent freinés par la peur du risque — un blocage que la Gen Z reproduit aussi face au private equity.
Un décalage profond, mais lucide
56 % des 18-29 ans ressentent un décalage entre leurs placements et leur identité. Ce n’est pas de l’indifférence : c’est une frustration bien réelle. Parmi eux, 21 % voudraient que leur argent finance les entreprises qu’ils utilisent, 18 % ont le sentiment d’épargner comme leurs parents, et 17 % aimeraient investir autrement sans savoir comment s’y prendre.
En face, 39 % des baby-boomers se déclarent rassurés par leurs placements classiques. Le contraste est net : d’un côté une génération qui cherche du sens dans son épargne, de l’autre une génération qui y cherche de la sécurité. Ce n’est pas un conflit de valeurs — c’est un besoin d’éducation financière et d’accès à de nouveaux outils d’allocation d’actifs.
5 000 € à placer : pourquoi la tech non cotée séduit les jeunes investisseurs ?
La licorne avant le Livret A : un signal fort
Le sondage Carré Partners pose une question simple : « Vous avez 5 000 € à placer pour cinq ans. Qu’est-ce que vous choisissez ? » La réponse de la Gen Z est inattendue.
26 % des 18-29 ans opteraient en priorité pour une entreprise technologique ou d’IA mature, non cotée en Bourse — devant le Livret A (19 %), les actions ou ETF (14 %) et même les crypto-actifs (12 %). Les Millennials suivent de près, à 19 % pour le non coté. Les baby-boomers, eux, choisissent d’abord un placement à capital garanti (24 %).
Que feriez-vous avec 5 000 € placés sur 5 ans ? Question hypothétique
| Choix d’investissement | Gen Z (18-29 ans) | Millennials (30-45 ans) | Génération X (46-61 ans) | Baby-boomers (62 ans+) |
|---|---|---|---|---|
| Entreprise tech ou IA mature non cotée | 26 % | 19 % | 15 % | 11 % |
| Livret A ou livret réglementé | 19 % | 17 % | 18 % | 19 % |
| Actions ou ETF cotés en Bourse | 14 % | 15 % | 12 % | 9 % |
| Crypto-actifs | 12 % | 7 % | 2 % | 1 % |
| Placement à capital garanti / très faiblement risqué | 10 % | 11 % | 16 % | 24 % |
| Immobilier ou SCPI | 7 % | 12 % | 11 % | 10 % |
| Assurance-vie | 5 % | 8 % | 13 % | 17 % |
| Diversification sur plusieurs solutions | 4 % | 6 % | 8 % | 2 % |
| Je conserverais l’argent sur compte | 1 % | 2 % | 3 % | 4 % |
| Je ne placerais pas cette somme | 1 % | 1 % | 1 % | 2 % |
Source : Sondage Carré Partners, octobre 2026 — 4 512 Français. La Gen Z place la tech non cotée en 1er choix (26 %), devant le Livret A (19 %). Les baby-boomers préfèrent la sécurité garantie (24 %).
Ce résultat révèle une tendance de fond : pour la Gen Z, investir dans une licorne non cotée — une scale-up technologique valorisée à plus d’un milliard de dollars avant son entrée en Bourse — n’a rien d’un pari spéculatif. Ces jeunes investisseurs ont compris qu’une grande partie de la valeur se construit avant l’introduction en Bourse, souvent au sein d’entreprises et de services qu’ils utilisent déjà au quotidien.
66 % prêts à investir dans les applis qu’ils utilisent
L’appétit va encore plus loin. 66 % de la Gen Z se disent intéressés par un placement leur permettant d’investir indirectement dans une entreprise tech qu’ils connaissent, avant son entrée en Bourse. C’est deux fois plus que chez les baby-boomers (34 %).
Cet intérêt est mesuré et sélectif : 21 % exigent une entreprise déjà solide, 22 % n’y consacreraient qu’une petite partie de leur épargne. Ce n’est pas de l’impulsivité — c’est une volonté d’aligner son épargne avec ses usages.
Wendy Souvannarath, CEO et fondatrice de Carré Partners, résume bien la situation : « Cette génération a grandi avec les apps, adopté l’IA avant tout le monde et voit naître sous ses yeux les entreprises qui transforment notre quotidien. Pourtant, son épargne reste cantonnée aux livrets de ses parents. Ce n’est pas un manque d’audace : deux jeunes sur trois veulent investir dans les entreprises qu’ils utilisent, mais l’accès, l’information et les tickets d’entrée leur barrent la route. Aujourd’hui, une large part de la création de valeur se joue avant l’introduction en Bourse, et ces opportunités ne doivent plus être réservées aux seuls investisseurs institutionnels. À une condition : le faire avec pédagogie, sélectivité et sur une part raisonnable de son épargne, car le non-coté reste un investissement de long terme, qui comporte un risque de perte en capital. »
Sur ce point, l’investissement immobilier participatif suit une logique similaire : les Français cherchent des alternatives concrètes aux placements classiques, avec des tickets d’entrée accessibles.
L’IA, nouveau conseiller financier de la Gen Z ?
Une confiance asymétrique selon les générations
Imaginez qu’une IA vous propose un placement que votre banque ne vous a jamais présenté. Que faites-vous ? Selon le sondage Carré Partners, la réponse varie radicalement selon l’âge.
Seuls 8 % des 18-29 ans l’ignoreraient — contre 35 % des baby-boomers. La majorité des jeunes préfèrent vérifier eux-mêmes (25 %), creuser le sujet (20 %), ou envisager un petit investissement après vérification (13 %). À peine 10 % iraient consulter leur conseiller bancaire. Et seulement 3 % suivraient l’IA les yeux fermés.
Ce n’est pas de la naïveté numérique — c’est de l’autonomie financière. La Gen Z écoute l’IA, mais elle vérifie. Elle ne délègue pas : elle s’informe, puis décide.
La désintermédiation bancaire en marche
Derrière ces chiffres, une rupture profonde se confirme : la banque traditionnelle n’est plus l’unique porte d’entrée vers l’investissement. Lorsqu’une IA lui suggère une opportunité, la Gen Z ne sollicite pas forcément son conseiller : elle compare, vérifie et approfondit l’information par elle-même, en ligne.
Ce réflexe profite aux acteurs de la wealthtech et aux nouvelles plateformes de finance numérique, qui misent sur la transparence et la pédagogie. En revanche, il met sous pression les établissements classiques, dont le rôle de conseil s’érode. Pour l’épargne Gen Z, l’enjeu est clair : accéder à une information financière de qualité, compréhensible et sans jargon inutile.
Quels freins bloquent vraiment l’accès au private equity pour les jeunes ?
L’accès et l’information avant la peur du risque
Voilà sans doute la révélation la plus contre-intuitive du sondage. On pourrait croire que la Gen Z hésite devant le private equity par peur de perdre son argent. Ce n’est pas le cas.
Les quatre premiers freins cités par les 18-29 ans sont tous liés à l’accès et à la compréhension :
- Le besoin de liquidité : 38 % veulent pouvoir récupérer leur argent rapidement
- Le manque d’information : 34 % ne savent pas quelles entreprises choisir
- La méconnaissance des accès : 34 % ignorent comment accéder à ce type de placement
- Le ticket d’entrée perçu comme trop élevé : 31 % pensent ne pas avoir les moyens
La peur de perdre son capital n’arrive qu’en cinquième position chez les jeunes (28 %). Chez les seniors, c’est le premier frein, à 41 %. Autrement dit, ce n’est pas le risque qui bloque la Gen Z — c’est l’opacité du système. Des freins concrets, et solubles.
Principaux freins à l’investissement dans les entreprises tech non cotées
| Frein identifié | Gen Z (18-29 ans) | Millennials (30-45 ans) | Génération X (46-61 ans) | Baby-boomers (62 ans+) |
|---|---|---|---|---|
| Besoin de récupérer son argent rapidement | 38 % | 36 % | 32 % | 38 % |
| Manque d’info pour choisir les entreprises | 34 % | 34 % | 28 % | 23 % |
| Ne sait pas comment y accéder | 34 % | 29 % | 21 % | 14 % |
| Montant minimum perçu trop élevé | 31 % | 24 % | 15 % | 21 % |
| Pas assez d’épargne disponible | 29 % | 22 % | 22 % | 17 % |
| Peur de perdre tout ou partie du capital | 28 % | 33 % | 38 % | 41 % |
| Préfère les placements garantis / peu risqués | 21 % | 17 % | 27 % | 36 % |
| La banque / conseiller n’en parle jamais | 21 % | 25 % | 22 % | 29 % |
| Ne comprend pas coté vs non coté | 20 % | 19 % | 24 % | 17 % |
| Crainte d’une bulle autour de l’IA | 18 % | 21 % | 28 % | 22 % |
| Valorisations tech trop élevées | 15 % | 17 % | 14 % | 19 % |
Légende : Hiérarchie des freins à l’investissement non coté. Chez la Gen Z, l’accès et l’information précèdent la peur du risque.
Carré Partners : ouvrir le private equity late stage aux particuliers
C’est exactement ce problème que Carré Partners s’est donné pour mission de résoudre. Fondée en 2025 par Wendy Souvannarath, cette maison française indépendante ouvre aux particuliers l’accès au top 50 mondial des licornes non cotées, à partir de 5 000 €.
La sélection est volontairement étroite : uniquement des entreprises technologiques matures, déjà en phase de capital-investissement late stage, générant du chiffre d’affaires et soutenues par les plus grands fonds privés internationaux — principalement aux États-Unis. L’objectif est de concentrer les opportunités, pas de les multiplier à l’infini.
Sur le plan réglementaire, Carré Partners n’est ni Prestataire de Services d’Investissement (PSI) ni Conseiller en Investissements Financiers (CIF). Toutes les opérations sont réalisées avec un prestataire habilité et régulé. La structure co-investit aux côtés de ses membres et place la pédagogie au cœur de son modèle.
Conclusion
Le sondage Carré Partners met en lumière une génération à la croisée de deux modèles. La Gen Z maîtrise les codes de l’IA, connaît les licornes et s’intéresse aux levées de fonds, tout en restant attachée à des placements traditionnels comme le Livret A. Ses freins à l’investissement ne semblent donc pas être culturels, mais surtout pratiques : manque d’accès, déficit d’information et tickets d’entrée jugés trop élevés. Autant de barrières que les acteurs du private equity late stage peuvent encore faire tomber. Car si la création de valeur commence souvent bien avant l’entrée en Bourse, la Gen Z en a déjà saisi l’intérêt. Reste à lui ouvrir plus largement la porte.


