

La taille de la copropriété influence directement le prix de vente d’un appartement à Paris : les petits immeubles de moins de 10 lots bénéficient d’un premium de +2,8 %, tandis que les grandes structures de plus de 100 lots subissent une décote de -2,0 %. Ces chiffres inédits proviennent d’une étude publiée en novembre 2026 par Comète, exploitant 86 120 transactions parisiennes croisées avec le registre national des copropriétés.
Qu’est-ce que la taille de la copropriété mesure exactement ?
Pour mesurer cet impact, l’étude Comète (comete.immo, novembre 2026) s’appuie sur un indicateur simple : le nombre de lots privatifs. Plus un immeuble en compte, plus sa copropriété est grande. Cette variable permet de comparer des biens à caractéristiques identiques — surface, étage, arrondissement — et d’isoler l’effet de la structure sur le prix au mètre carré.
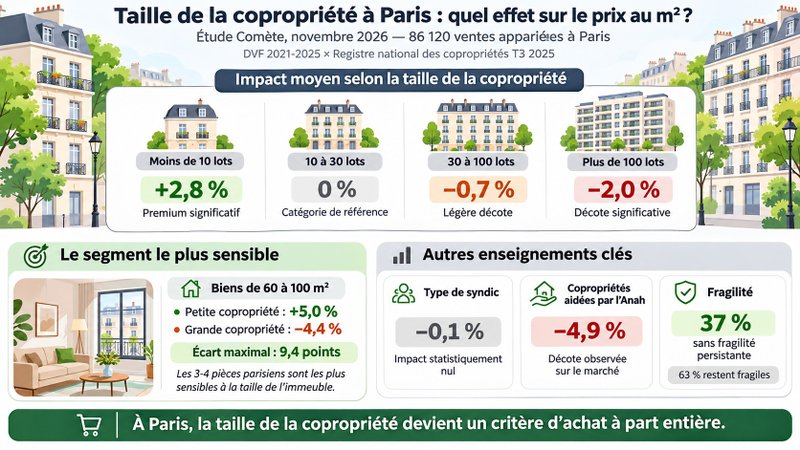
Cette recherche repose sur deux sources officielles : les DVF (Demandes de Valeurs Foncières), publiées par le gouvernement français sur data.gouv.fr, couvrant les transactions de 2021 à 2025, et le registre national des copropriétés géré par l’Anah, dont l’extraction date du troisième trimestre 2025. Le croisement de ces deux bases a permis de constituer un corpus de 86 120 ventes appariées à Paris.
La méthode hédonique au service de la comparaison
Pour mesurer l’effet pur de la taille, Comète a eu recours à la régression hédonique. Cette méthode statistique « neutralise » les autres variables — surface, étage, arrondissement, ancienneté du bâtiment — afin d’isoler uniquement l’impact de la structure de l’immeuble sur le prix au mètre carré.
🁢 Impact de la taille de la copropriété sur le prix au m² à Paris
| Catégorie | Nombre de lots | Effet sur le prix au m² | Interprétation |
|---|---|---|---|
| Petite copropriété | Moins de 10 lots | + 2,8 % | Premium significatif par rapport à la référence |
| Petite-moyenne | 10 à 30 lots | Référence (0 %) | Catégorie de base du modèle |
| Moyenne | 30 à 100 lots | − 0,7 % | Légère décote |
| Grande copropriété | Plus de 100 lots | − 2,0 % | Décote significative intégrée au marché |
Source : Étude Comète (comete.immo), novembre 2026 — 86 120 ventes appariées, DVF 2021-2025 × Registre national des copropriétés T3 2025 (Anah). Effets estimés par régression hédonique, toutes choses égales par ailleurs. Référence : copropriétés de 10 à 30 lots (= 0 %).
Petite copropriété : un premium confirmé par les données ?
Oui. L’étude Comète confirme que la taille de la copropriété produit un premium mesurable pour les petites structures. Les immeubles de moins de 10 lots affichent en moyenne un sur-prix de +2,8 % par rapport aux copropriétés de référence (10 à 30 lots), toutes choses égales par ailleurs.
Ce premium tient à des avantages concrets. Dans un petit immeuble, les décisions en assemblée générale sont plus rapides. Les charges sont mieux maîtrisées. Et la vie collective est généralement plus tranquille.
Pourquoi les acheteurs valorisent-ils les petites structures ?
- La gouvernance simplifiée : avec moins de copropriétaires, le quorum est plus facile à atteindre. Les décisions de travaux s’adoptent plus vite. Cette fluidité réduit le risque de sous-entretien chronique.
- La maîtrise des charges : moins de parties communes, souvent pas d’ascenseur. Une petite copropriété parisienne affiche généralement des charges bien inférieures à celles d’un grand ensemble. Un atout direct pour la capacité d’emprunt et la rentabilité locative.
- Le profil architectural : à Paris, les immeubles de moins de 10 lots sont souvent haussmanniens, art déco ou des années 1930. Ce cachet répond aux attentes d’une clientèle prête à payer plus cher.
Cette valorisation est particulièrement forte pour les appartements de taille moyenne. L’écart entre petite et grande copropriété atteint son maximum sur les surfaces de 60 à 100 m² — nous y reviendrons.
Grande copropriété : une décote persistante sur le marché parisien ?
À l’opposé du premium des petits immeubles, la grande copropriété subit une décote progressive. Elle atteint −0,7 % pour les structures de 30 à 100 lots. Elle monte à −2,0 % au-delà de 100 lots — selon les données DVF 2021-2025 analysées par Comète. Ces résultats tiennent après neutralisation de tous les autres facteurs. La taille de la copropriété agit comme un signal indépendant — distinct du quartier ou de l’état du logement.
Les charges, la vie collective et la liquidité en question
Les charges de copropriété : les grands ensembles disposent souvent d’équipements coûteux (gardien, espaces verts, parkings souterrains). Ces charges pèsent sur le budget des ménages et réduisent mécaniquement la valeur perçue du bien.
La complexité de gestion : avec plus de 100 copropriétaires, les prises de décision deviennent lentes. Les travaux de ravalement ou de réfection des toitures peuvent prendre plusieurs années à s’organiser. Depuis la loi Climat et résilience de 2021, les copropriétés de plus de 15 ans doivent également voter un plan pluriannuel de travaux (PPT). Ce risque de blocage et ces obligations légales supplémentaires sont intégrés dans le prix par les acheteurs avertis.
La liquidité du marché et les contraintes réglementaires
La liquidité du marché : un grand immeuble met plus de biens en vente simultanément. La concurrence entre vendeurs s’accroît. Les prix baissent mécaniquement. Cette moindre rareté pénalise directement la valeur de chaque lot.
Au-delà de 200 lots, la loi ajoute des contraintes supplémentaires. Un diagnostic technique global (DTG) est obligatoire tous les dix ans (articles 14-2 et 29-1 de la loi du 10 juillet 1965). Ces coûts pèsent sur la valorisation des lots dans les très grands ensembles.
Taille de la copropriété et surface du bien : un double effet sur la valeur ?
C’est l’une des découvertes clés de l’étude Comète : l’impact de la taille de la copropriété n’est pas uniforme. Il varie selon la surface du bien — et l’écart est loin d’être négligeable.
L’appartement de 60 à 100 m² : le plus sensible à la taille de la copropriété
L’étude révèle que les appartements de 60 à 100 m² enregistrent les écarts les plus marqués selon la taille de la copropriété :
- Dans une petite copropriété (moins de 10 lots) : +5,0 % de premium
- Dans une grande copropriété (plus de 100 lots) : -4,4 % de décote
Au total, l’écart atteint 9,4 points de pourcentage pour ce segment. C’est le profil type du 3 ou 4 pièces parisien — dont l’acheteur est très attentif à la qualité de vie en immeuble.
🁢 Effet croisé de la taille de la copropriété et de la surface du bien
| Surface du bien | Moins de 10 lots | 10-30 lots(référence) | 30-100 lots | Plus de 100 lots | Écart maximal |
|---|---|---|---|---|---|
| Moins de 30 m² | + 3,1 %* | Réf. | − 0,5 %* | − 1,8 %* | ≈ 4,9 pts* |
| 30 à 60 m² | + 2,5 %* | Réf. | − 0,8 %* | − 2,1 %* | ≈ 4,6 pts* |
| 60 à 100 m² | + 5,0 % | Réf. | − 1,2 %* | − 4,4 % | 9,4 pts |
| Plus de 100 m² | + 2,0 %* | Réf. | − 0,4 %* | − 1,5 %* | ≈ 3,5 pts* |
L’effet double (taille × surface) est particulièrement prononcé pour les biens de 60 à 100 m², avec un écart de 9,4 points entre petite et grande copropriété — le plus grand spread mesuré par l’étude.
Le profil de l’acheteur change avec la taille du logement
Cette variation s’explique par des profils d’acheteurs distincts selon la surface :
- Les studios (moins de 40 m²) sont souvent achetés par des investisseurs locatifs, moins sensibles à la vie de l’immeuble qu’au rendement
- Les grands appartements (plus de 100 m²) sont acquis par des ménages aisés qui acceptent les grandes copropriétés dès lors que la localisation est premium
- Les appartements familiaux de 60-100 m² sont les plus sensibles car leurs acheteurs valorisent fortement la tranquillité et la facilité de gestion de l’immeuble
Le type de syndic modifie-t-il le prix malgré la taille de la copropriété ?
Non. L’étude Comète apporte une réponse claire et contre-intuitive : le type de syndic — professionnel ou bénévole — n’a aucun impact mesurable sur le prix de vente. La différence observée est de seulement -0,1 % en faveur des syndics professionnels, un chiffre statistiquement non significatif.
Professionnel ou bénévole : même impact selon Comète
Ce résultat mérite d’être nuancé. Dans l’immobilier, le recours à un syndic professionnel est souvent perçu comme un gage de sécurité, de rigueur et de bonne gestion, susceptible de contribuer à la valorisation d’un bien. Pourtant, selon l’étude Comète, cet avantage ne se traduit pas systématiquement par une différence significative dans les prix de vente.
Plusieurs facteurs peuvent expliquer ce constat. D’abord, la qualité de la gestion ne dépend pas uniquement du statut du syndic, mais aussi de son implication, de son expertise et des moyens mobilisés. Les syndics professionnels disposent notamment de compétences juridiques, techniques et comptables essentielles pour accompagner les copropriétés, anticiper les travaux et sécuriser leur gestion. De leur côté, certains syndics bénévoles peuvent assurer un suivi efficace, particulièrement dans les petites structures.
Ensuite, les acheteurs ne disposent pas toujours des éléments nécessaires pour apprécier la qualité de la gestion lors d’une visite. Contrairement à l’état des parties communes ou à la présence d’un gardien, le travail réalisé par un syndic, notamment en matière d’entretien, de prévention des risques ou de maîtrise des charges, reste souvent peu visible au premier regard.
Enfin, le carnet d’entretien et les procès-verbaux d’assemblée générale constituent des indicateurs précieux pour évaluer la situation d’une copropriété. Ces documents, dont la transmission est encadrée notamment par l’article L. 721-2 du Code de la construction et de l’habitation, permettent aux acquéreurs de mieux comprendre les décisions prises, les travaux engagés et les dépenses à prévoir.
L’étude Comète ne remet donc pas en cause la valeur ajoutée des syndics professionnels. Elle souligne plutôt que cette expertise, pourtant déterminante pour préserver le patrimoine immobilier sur le long terme, n’est pas toujours directement intégrée dans les prix de vente. Pour les acquéreurs, l’enjeu consiste ainsi à regarder au-delà du seul mode de gestion, en examinant également l’état de l’immeuble, la santé financière de la copropriété, le fonds de travaux et la qualité du suivi assuré par le syndic.
Les copropriétés aidées par l’Anah sont-elles pénalisées sur le marché ?
L’étude Comète documente une décote de -4,9 % pour les biens situés dans des copropriétés ayant bénéficié d’une aide de l’Anah. Ce résultat soulève une question importante : cette décote reflète-t-elle réellement l’état du bâti, ou une stigmatisation injustifiée ?
Ces aides prennent la forme d’opérations programmées d’amélioration de l’habitat (OPAH, OPAH-RU) ou de plans de sauvegarde. Ces dispositifs, pilotés par l’Anah en partenariat avec les collectivités locales, accompagnent les copropriétés en difficulté sur plusieurs années.
37 % des logements aidés sans fragilité : un signal encourageant
L’étude apporte une nuance essentielle. En 2025, 37 % des copropriétés aidées par l’Anah ne présentaient plus aucune fragilité dans le registre national. Autrement dit, plus d’un tiers ont réussi leur redressement. Pourtant, la décote persiste. Plusieurs facteurs l’expliquent :
- L’effet de signal négatif : le fait qu’un immeuble ait reçu une aide de l’Anah indique aux acheteurs qu’il a traversé des difficultés. Cette « étiquette » subsiste dans les documents de vente même après le redressement.
- L’historique dans le registre national : les informations sur les aides passées restent accessibles dans le registre national des copropriétés, ce qui maintient la visibilité de cet historique pour les professionnels avertis.
- Les risques résiduels : même dans les 37 % d’immeubles sans fragilité constatée, les acheteurs et les banques restent prudents face à d’éventuels travaux non encore identifiés.
Comment utiliser la taille de la copropriété pour mieux acheter à Paris ?
Les données de l’étude Comète ne sont pas que théoriques. Elles permettent d’affiner concrètement sa stratégie d’achat à Paris, selon son profil d’acquéreur.
Pour un achat résidentiel familial (60-100 m²)
C’est le paramètre le plus impactant pour ce profil. Choisir une petite copropriété (moins de 10 lots) peut représenter +5,0 % de valeur supplémentaire, à surface et localisation équivalentes. Sur un bien à 800 000 €, cela représente 40 000 € de valorisation en plus. À l’inverse, une grande copropriété (plus de 100 lots) ouvre un potentiel de négociation de −4,4 %.
Pour un investissement locatif (studio ou 2 pièces)
Sur les petites surfaces, l’effet de la taille est moins marqué — 3,3 points d’écart pour les moins de 40 m². L’investisseur locatif doit donc prioriser d’autres critères : localisation, loyer potentiel, niveau de charges. Les grandes copropriétés offrent alors des opportunités d’achat à prix décotés, avec des charges souvent maîtrisées sur les petits lots.
Pour une copropriété aidée par l’Anah
La décote de −4,9 % peut devenir une opportunité, à condition de vérifier l’état actuel de l’immeuble. Si la copropriété fait partie des 37 % sans fragilité persistante, l’acheteur obtient un immeuble remis en état à prix réduit. Le diagnostic technique global (DTG) fournit une évaluation précise des travaux encore à réaliser.
Quelle est la portée et les limites de cette étude sur la taille de la copropriété ?
L’étude Comète ouvre une perspective inédite sur le marché parisien. Ses auteurs soulignent néanmoins plusieurs limites méthodologiques importantes.
Un périmètre limité à Paris intra-muros
Le corpus de 86 120 ventes appariées couvre exclusivement Paris intra-muros (2021-2025). Les résultats ne sont pas directement transposables en banlieue ou dans les grandes métropoles régionales, où le tissu immobilier et les attentes des acheteurs diffèrent.
La méthode repose aussi sur la fiabilité du registre national. Or, ce registre est alimenté par les syndicats de copropriétaires, qui ne transmettent pas toujours leurs données dans les délais prévus par l’article 46-1 de la loi du 10 juillet 1965.
Des pistes de recherche pour aller plus loin
Plusieurs questions restent ouvertes après cette étude :
- L’effet de la taille de la copropriété varie-t-il selon le type de bien (haussmannien, années 1960-1970, récent) ?
- La tendance est-elle stable dans le temps, ou observe-t-on un renforcement du premium des petites copropriétés depuis la crise énergétique de 2022 et l’entrée en vigueur du DPE collectif ?
- L’effet diffère-t-il selon l’arrondissement ? Les quartiers populaires en transformation pourraient montrer des résultats distincts des quartiers historiquement aisés.
Ces questions illustrent le potentiel du croisement DVF × registre national des copropriétés. Une mine de données encore largement à exploiter pour analyser finement le marché immobilier parisien.
Conclusion
À Paris, la taille de la copropriété apparaît comme un véritable facteur de valorisation immobilière. L’étude Comète de novembre 2026 le confirme : un appartement situé dans un immeuble de moins de 10 lots se vend en moyenne 2,8 % plus cher qu’un bien comparable dans une copropriété de taille standard. Pour les surfaces de 60 à 100 m², l’écart de valorisation atteint même 9,4 points. À l’inverse, les grandes copropriétés affichent une décote que la qualité de la gestion ou les dispositifs d’aide à la rénovation ne suffisent pas toujours à compenser. Un enseignement à retenir pour les acquéreurs et les investisseurs parisiens : au-delà de l’emplacement, de la surface et de l’état du logement, le nombre de lots mérite désormais toute leur attention. Car la valeur d’un appartement dépend aussi de l’immeuble dans lequel il se trouve.


