

Les prix de l’immobilier amorcent un nouveau cycle baissier. Au 1er novembre 2026, l’Indice des Prix Immobiliers (IPI) national publié par SeLoger et Meilleurs Agents recule de -0,1 % en un mois — une première depuis le début de l’année. Paris, les grandes métropoles et l’essentiel du territoire passent dans le rouge, tandis que les taux d’emprunt subissent une pression inédite depuis 2002. Ce 191e baromètre mensuel dresse le portrait d’un marché à l’heure de l’ajustement : OAT à 5 %, crise de confiance des ménages et impasse budgétaire de 54 milliards d’euros.
Les prix de l’immobilier sont-ils vraiment en train de reculer ?
Un repli national signé par l’IPI
La réponse est claire. Au 1er novembre 2026, l’IPI national de SeLoger et Meilleurs Agents affiche -0,1 % en un mois — une première depuis le début de l’année. La baisse touche aussi bien les appartements que les maisons. Tous les segments sont concernés. Paris, le Top 10 des grandes villes et le Top 50 affichent chacun -0,1 % en octobre. Seule la zone rurale résiste encore, à +0,1 % — mais cette progression ralentit.
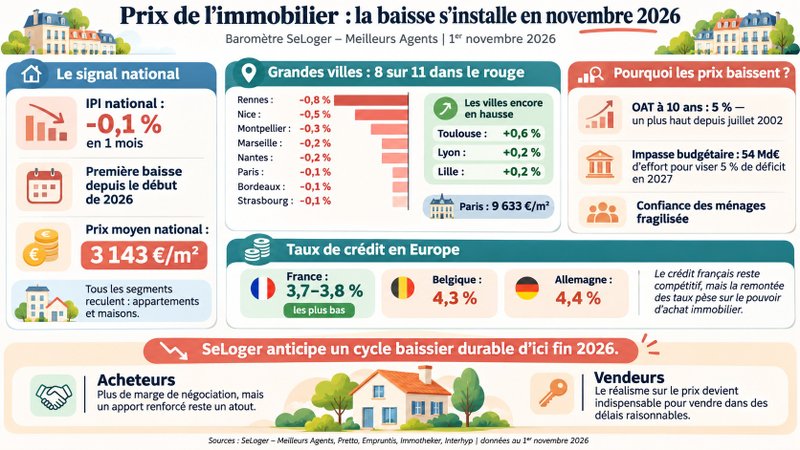
Au niveau national, le prix moyen s’établit à 3 143 €/m². Ce chiffre masque de fortes disparités entre métropoles, villes moyennes et zones rurales, que confirment les données de valeurs foncières disponibles sur data.gouv.fr. Dès le printemps 2026, le marché immobilier était sous pression, avec une reprise interrompue par la remontée des taux longs. Ce nouveau recul n’a donc rien d’inattendu.
Paris et les grandes métropoles dans le rouge
Sur les 11 plus grandes villes françaises, 8 affichent une baisse des prix de l’immobilier en octobre 2026. En tête, Rennes enregistre le recul le plus marqué avec -0,8 %, devant Nice (-0,5 %) et Montpellier (-0,3 %). Paris, Bordeaux et Strasbourg cèdent chacune -0,1 %, tandis que Marseille et Nantes reculent de -0,2 %. Ce repli s’inscrit dans le prolongement de la demande en recul au troisième trimestre 2026, signal avant-coureur d’un marché baissier.
Trois villes résistent encore : Toulouse (+0,6 %), Lyon (+0,2 %) et Lille (+0,2 %). Des exceptions qui demeurent fragiles dans le contexte financier actuel.
🁢 Prix et évolutions des grandes métropoles françaises — octobre 2026
| Ville | Prix au m² | Évolution mensuelle |
|---|---|---|
| Paris | 9 633 € | -0,1 % |
| Nice | 5 201 € | -0,5 % |
| Lyon | 4 736 € | +0,2 % |
| Bordeaux | 4 469 € | -0,1 % |
| Rennes | 3 953 € | -0,8 % |
| Strasbourg | 3 734 € | -0,1 % |
| Toulouse | 3 581 € | +0,6 % |
| Marseille | 3 581 € | -0,2 % |
| Lille | 3 413 € | +0,2 % |
| Montpellier | 3 351 € | -0,3 % |
| Nantes | 3 330 € | -0,2 % |
Source : IPI SeLoger – Meilleurs Agents, au 1er novembre 2026. Variation à un mois. Villes du Top 10 et Paris.
Prix par arrondissement à Paris
À Paris, les prix varient fortement d’un arrondissement à l’autre. Le 7e arrondissement reste le plus cher de la capitale avec 15 025 €/m², suivi du 6e à 14 506 €/m². Le 19e arrondissement affiche le prix le plus bas, à 8 195 €/m².
🁢 Prix au m² par arrondissement à Paris — 1er novembre 2026
| Arrondissement | Prix au m² |
|---|---|
| 7e arrondissement | 15 025 € |
| 6e arrondissement | 14 506 € |
| 3e arrondissement | 12 537 € |
| 4e arrondissement | 11 979 € |
| 5e arrondissement | 11 857 € |
| 8e arrondissement | 11 561 € |
| 2e arrondissement | 11 522 € |
| 1er arrondissement | 10 923 € |
| 16e arrondissement | 10 951 € |
| 9e arrondissement | 10 282 € |
| 17e arrondissement | 10 087 € |
| 18e arrondissement | 9 186 € |
| 11e arrondissement | 9 852 € |
| 14e arrondissement | 9 406 € |
| 15e arrondissement | 9 166 € |
| 10e arrondissement | 9 070 € |
| 12e arrondissement | 8 956 € |
| 13e arrondissement | 8 624 € |
| 20e arrondissement | 8 288 € |
| 19e arrondissement | 8 195 € |
Source : IPI SeLoger – Meilleurs Agents, au 1er novembre 2026. Classés par ordre décroissant de prix.
Quels facteurs exercent une pression sur les prix de l’immobilier ?
L’OAT à 10 ans franchit le seuil des 5 %
Les taux de crédit immobilier subissent une pression croissante. En octobre 2026, l’OAT française à 10 ans a franchi 5 % pour la première fois depuis juillet 2002. C’est l’indicateur de référence des banques pour calibrer leurs taux de crédit — et le baromètre direct des anticipations de politique monétaire de la Banque centrale européenne (BCE). Son passage au-dessus de ce seuil symbolique est donc un signal d’alarme direct pour le marché immobilier.
Les banques ont jusqu’ici absorbé une partie de cette pression pour préserver leurs clients. Mais leurs marges de manœuvre s’amenuisent. Certaines grilles affichent déjà des taux à 4 %. Résultat : le pouvoir d’achat immobilier des ménages se contracte, les poussant à revoir leurs ambitions à la baisse — ou à reporter leur projet d’acquisition.
La France reste mieux lotie que ses voisins européens
Par rapport à ses voisins, la France s’en sort mieux. Fin octobre 2026, les taux des nouveaux crédits à l’habitat s’établissent autour de 3,7–3,8 % en France, contre 4,3 % en Belgique et 4,4 % en Allemagne.
🁢 Taux des nouveaux crédits immobiliers en Europe — fin octobre 2026
| Pays | Taux moyen (nouveaux crédits habitat) | Position relative |
|---|---|---|
| France | 3,7 – 3,8 % | Le plus bas |
| Belgique | 4,3 % | +0,5 à +0,6 pt vs France |
| Allemagne | 4,4 % | +0,6 à +0,7 pt vs France |
Sources : Pretto / Empruntis (France), Immotheker (Belgique), Interhyp (Allemagne). Données fin octobre 2026.
Ces écarts tiennent en partie aux spécificités de chaque marché bancaire. Ils rappellent surtout que le financement immobilier français reste, pour l’heure, relativement compétitif. Son atout principal : la garantie de taux fixe sur toute la durée du prêt. Contrairement à l’Allemagne ou au Royaume-Uni, les emprunteurs français ne risquent pas de voir leur mensualité augmenter en cours de remboursement. Une protection précieuse — même si elle ne suffit pas à enrayer la correction des prix de l’immobilier.
Que prévoir pour les prix de l’immobilier d’ici la fin 2026 ?
L’impasse budgétaire et la crise de confiance
Au-delà des taux, c’est la confiance qui fait défaut. Dans un climat social et politique tendu, les ménages peinent à se projeter dans l’avenir. Or, acheter un logement, c’est s’engager sur le long terme — une décision qui suppose une certaine sérénité que la conjoncture actuelle ne favorise pas.
Sur le plan budgétaire, l’équation est délicate. Le gouvernement prévoit un effort de 54 milliards d’euros pour ramener le déficit public à 5 % du PIB en 2027. Mais les marges de manœuvre sont étroites, les compromis politiques incertains, et l’inflation continue de peser sur les revenus réels des ménages.
Cette incertitude inquiète aussi les marchés financiers, de plus en plus sceptiques sur la capacité de la France à stabiliser sa dette. Or, plus cette défiance dure, plus les taux longs risquent de rester élevés. C’est précisément le cercle vicieux que redoutent les experts : moins de confiance, moins d’emprunteurs, des prix qui reculent davantage. Tous les ingrédients sont réunis pour prolonger ce cycle baissier des prix de l’immobilier dans les mois à venir.
Les recommandations de SeLoger pour acheteurs et vendeurs
Face à ce retournement du marché, SeLoger formule des recommandations claires pour les porteurs de projets immobiliers — qu’il s’agisse de résidence principale, d’investissement locatif ou de primo-accession.
Pour les acheteurs
La hausse des taux ne justifie pas forcément de renoncer — y compris pour les primo-accédants. Un acheteur dont la capacité d’emprunt se réduit bénéficie aussi d’un rapport de force plus favorable : les marges de négociation s’élargissent. Par ailleurs, renforcer son apport personnel reste un levier efficace pour compenser la hausse des taux et rassurer son banquier.
La clé, c’est l’horizon du projet. Pour un ménage qui prévoit de rester au moins sept ans dans son logement, les conditions actuelles restent acceptables. En revanche, si les perspectives personnelles ou professionnelles sont incertaines, mieux vaut différer.
Pour les vendeurs
Le maître mot : réalisme. Face à des acquéreurs au pouvoir d’achat réduit, revoir ses prétentions à la baisse et accepter la négociation n’est plus une option. C’est la condition pour vendre dans des délais raisonnables.
Conclusion
Le Baromètre SeLoger – Meilleurs Agents de novembre 2026 confirme un tournant pour le marché immobilier français. Après une période de relative stabilisation, les prix semblent désormais engagés dans un nouveau cycle d’ajustement. La remontée de l’OAT à 10 ans autour de 5 %, les contraintes budgétaires de 54 milliards d’euros et la confiance fragilisée des ménages dessinent un environnement peu favorable à une reprise durable. Dans ce contexte, la pression à la baisse sur les prix immobiliers pourrait se prolonger dans les prochains mois, avec des évolutions contrastées selon les territoires. Pour les vendeurs, l’enjeu sera de fixer un prix cohérent avec la réalité du marché. Pour les acquéreurs, cette nouvelle donne pourrait ouvrir des marges de négociation, à condition que les conditions de financement ne viennent pas compromettre leur pouvoir d’achat immobilier.


