

Le marché immobilier français retrouve progressivement des couleurs, mais la reprise reste fragile. Selon la note de conjoncture n° 73 des Notaires de France, publiée en octobre 2026, 951 000 transactions immobilièresont été enregistrées sur douze mois à fin août 2026, soit une progression de 3,6 % sur un an. Un signal encourageant qui masque pourtant plusieurs signes de fragilité. Au deuxième trimestre 2026, les prix des logements anciens affichent un recul de 0,8 % sur un an, tandis que les taux de crédit immobilier remontent à 3,32 %, compliquant les projets d’acquisition. Le marché immobilier est-il réellement entré dans une nouvelle phase de croissance ou cette reprise risque-t-elle de s’essouffler ? Décryptage des chiffres clés et des tendances révélés par les Notaires de France, pour mieux comprendre les perspectives du marché immobilier français.
Sommaire :
- Le marché immobilier retrouve-t-il vraiment son équilibre en 2026 ?
- Pourquoi les prix des logements anciens repartent-ils à la baisse ?
- Les taux de crédit immobilier menacent-ils la reprise ?
- Marché du neuf : quand sortira-t-il de l’ornière ?
- DPE et ventes de logements : les passoires thermiques reculent-elles vraiment ?
À retenir — Marché immobilier en France, octobre 2026
- Le marché immobilier enregistre 951 000 ventes sur 12 mois à fin août 2026, mais la croissance ralentit fortement.
- Les prix des logements anciens reculent de -0,8 % sur un an au 2e trimestre 2026.
- Le taux de crédit immobilier remonte à 3,32 % en août 2026, proche du seuil critique des 4 %.
- Les ventes de logements neufs reculent de -2,2 % sur un an au 2e trimestre 2026.
- La part des passoires thermiques (F+G) dans les ventes tombe à 14 % au T2 2026, aidée par la révision du calcul DPE.
Le marché immobilier retrouve-t-il vraiment son équilibre en 2026 ?
Un volume de 951 000 transactions, mais une croissance qui s’essouffle
Le marché immobilier français comptabilise 951 000 ventes de logements anciens sur douze mois à fin août 2026. Selon les Notaires de France, ce volume progresse de +3,6 % sur un an. La reprise amorcée à l’automne 2024 se confirme.
Pourtant, ce taux de croissance masque un essoufflement net. Il y a encore quelques mois, la progression annuelle approchait +13 %. Dès lors, le dynamisme recule sensiblement. À ce rythme, les Notaires de France projettent un retour autour de 920 000 transactions en fin d’année 2026 — un niveau comparable à celui de 2017.
Un marché fragilisé par les incertitudes économiques et géopolitiques
Après la crise sanitaire et le choc énergétique, le marché immobilier peine à retrouver des repères stables. Les tensions géopolitiques et les incertitudes sur les finances publiques entretiennent un attentisme persistant. Les acheteurs prennent plus de temps pour décider. Ils négocient plus fermement ou reportent leur projet dans l’attente de conditions plus favorables. De leur côté, les vendeurs peinent encore à accepter les nouvelles valeurs de marché. Cet écart d’attentes freine mécaniquement les transactions.
La pierre reste néanmoins un actif refuge. Face à la hausse des dépenses courantes et au manque de visibilité, de nombreux propriétaires préfèrent conserver leur bien plutôt que de vendre. Ce comportement comprime l’offre disponible et soutient les prix malgré tout. Par ailleurs, l’approche de l’élection présidentielle de 2027 pourrait amplifier ce phénomène. Les Notaires de France appellent à une vigilance particulière dès le début de 2027, tant les incertitudes économiques et budgétaires restent élevées.
Les données du marché immobilier du Grand Paris au T1 2026 illustrent cette fragmentation du marché à l’échelle régionale.
Pourquoi les prix des logements anciens repartent-ils à la baisse ?
Un recul de -0,8 % sur un an au 2e trimestre 2026
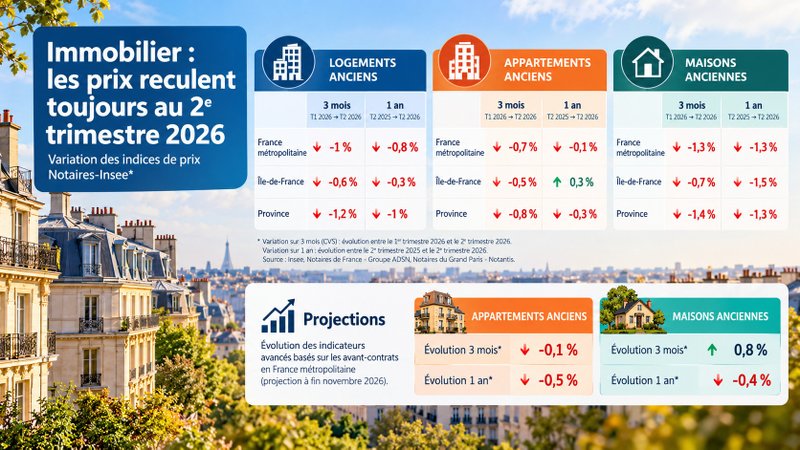
Après une stabilité au premier trimestre 2026, les prix des logements anciens repartent à la baisse. En France métropolitaine, le recul atteint -0,8 % sur un an au 2e trimestre, selon les indices Notaires-INSEE. Sur trois mois, la baisse est de -1 %.
Les écarts géographiques sont marqués. En province, les prix diminuent de -1 % sur un an. En Île-de-France, la correction est plus limitée : -0,3 %. Elle résulte principalement de la baisse sur les maisons (-1,5 %), tandis que les appartements franciliens résistent mieux (+0,3 %). À Paris, les prix progressent encore de +0,6 %.
À court terme, les avant-contrats anticipent une quasi-stabilité à fin novembre 2026 : -0,5 % pour les appartements anciens, -0,4 % pour les maisons. Pas de correction brutale donc, mais un palier bas qui s’installe.
🁢 Variation des prix des logements anciens au 2e trimestre 2026
| Zone géographique | Type de logement | Variation 3 mois | Variation 1 an |
|---|---|---|---|
| France métropolitaine | Logements anciens | -1,0 % | -0,8 % |
| France métropolitaine | Appartements anciens | -0,7 % | -0,1 % |
| France métropolitaine | Maisons anciennes | -1,3 % | -1,3 % |
| Île-de-France | Logements anciens | -0,6 % | -0,3 % |
| Île-de-France | Appartements anciens | -0,5 % | +0,3 % |
| Île-de-France | Maisons anciennes | -0,7 % | -1,5 % |
| Province | Logements anciens | -1,2 % | -1,0 % |
| Province | Appartements anciens | -0,8 % | -0,3 % |
| Province | Maisons anciennes | -1,4 % | -1,3 % |
Indices de prix Notaires-INSEE au T2 2026. Source : INSEE, Notaires de France – Groupe ADSN.
Des disparités marquées entre appartements et maisons
À l’échelle nationale, les maisons anciennes reculent de -1,3 % sur un an, contre -0,1 % seulement pour les appartements. L’écart est significatif et s’explique clairement. Les maisons individuelles sont souvent moins bien isolées. Elles supportent davantage la hausse des coûts énergétiques, accentuée par les tensions géopolitiques. À l’inverse, les appartements — notamment dans les grandes métropoles — bénéficient d’une demande structurellement plus solide.
La géographie des prix : qui monte, qui baisse ?
Le tableau est contrasté selon les villes. Metz (+5,6 %), Nice (+4,9 %) et Toulouse (+4,3 %) affichent les plus belles progressions. Ces marchés résidentiels profitent d’une attractivité renouvelée, de prix encore accessibles ou d’une dynamique d’emploi favorable.
À l’opposé, Strasbourg (-4,4 %), Mulhouse (-4,6 %) et Nantes (-3,1 %) subissent des corrections sensibles. Ces villes paient le prix des hausses excessives enregistrées entre 2020 et 2022.
🁢 Prix au m² médian des appartements anciens dans les principales villes françaises (T2 2026)
| Ville | Prix au m² (T2 2026) | Évolution sur 1 an | Tendance |
|---|---|---|---|
| Paris | 9 560 € | +0,6 % | ↑ Hausse modérée |
| Nice | 4 980 € | +4,9 % | ↑↑ Forte hausse |
| Lyon | 4 350 € | -0,4 % | ↓ Légère baisse |
| Lille | 3 670 € | -0,2 % | → Stable |
| Bordeaux | 3 990 € | -2,3 % | ↓ Baisse |
| Rennes | 3 570 € | -1,9 % | ↓ Baisse |
| Montpellier | 3 330 € | +2,5 % | ↑ Hausse |
| Toulouse | 3 290 € | +4,3 % | ↑↑ Forte hausse |
| Nantes | 3 280 € | -3,1 % | ↓↓ Forte baisse |
| Strasbourg | 3 210 € | -4,4 % | ↓↓ Forte baisse |
| Marseille | 3 210 € | +2,5 % | ↑ Hausse |
| Dijon | 2 580 € | +3,9 % | ↑ Hausse |
| Metz | 2 320 € | +5,6 % | ↑↑ Forte hausse |
Prix médian du m² des appartements anciens par ville au 2e trimestre 2026. Source : Bases immobilières des Notaires de France, note de conjoncture n°73, octobre 2026.
Les taux de crédit immobilier menacent-ils la reprise ?
3,32 % en août 2026 : un taux qui remonte
Le taux moyen des nouveaux crédits immobiliers atteint 3,32 % en août 2026, contre 3,30 % en juillet. La Banque de France (données crédit août 2026) confirme ce mouvement de remontée progressive.
Deux facteurs alimentent cette tendance. D’abord, la BCE a relevé ses taux directeurs lors de sa réunion du 10 septembre 2026. Ensuite, les tensions géopolitiques au Moyen-Orient entretiennent des pressions inflationnistes. Malgré cela, la production mensuelle de crédits reste active : 5,5 Mds€ en août, contre 5,1 Mds€ en juillet. La demande de financement résiste, mais la fenêtre de taux favorables se referme progressivement. Ces conditions de financement restent néanmoins déterminantes pour l’activité du marché immobilier. Depuis les pics de 2023-2024, elles ont permis aux ménages de reconstituer partiellement leur pouvoir d’achat.
Le seuil des 4 % : un signal d’alarme pour les ménages
Un franchissement durable du seuil des 4 % constituerait un signal d’alarme. Concrètement, cela réduirait la capacité d’emprunt des ménages et entraînerait de nouveaux reports de projets. Dans certains dossiers, cela risquerait même de pousser le taux annuel effectif global au-delà du taux d’usure réglementaire, bloquant l’accès au crédit. Cela dit, les contraintes financières n’expliquent pas tout. L’immobilier reste un actif tangible de conservation du capital. Même dans un marché moins actif, cette valeur refuge continue de soutenir les prix.
Marché du neuf : quand sortira-t-il de l’ornière ?
Des mises en chantier encore insuffisantes
Le marché du logement neuf reste confronté à des difficultés structurelles. En août 2026, les autorisations de construire reculent légèrement : 29 749 unités, soit -1,1 % par rapport à juillet (SDES, Sitadel, St@t info n°857). Les logements individuels sont les plus touchés (-2,1 %), les collectifs un peu moins (-0,4 %). Les mises en chantier progressent, elles, de +4,1 % : 27 663 unités. Un signal encourageant en apparence. Mais le rythme de construction reste bien en deçà des besoins réels des Français en matière de logement.
Un marché de la commercialisation sous pression
Les données de commercialisation du T2 2026 sont sans appel (SDES, ECLN, St@t info n°844). Les réservations reculent de -2,2 % sur un an (16 112 unités). Les mises en vente chutent de -6,5 % (17 499 unités). Les annulations de réservations bondissent de +7,5 % (2 893 unités).
Seul l’encours de logements résiste légèrement : +1,4 % sur un an, à 124 027 unités. Cela montre que les programmes déjà engagés avancent malgré les vents contraires. En revanche, le dispositif Jeanbrun, censé relancer l’investissement locatif neuf, n’a pas encore produit d’effets visibles. Par ailleurs, les prix de l’immobilier neuf reculent dans 7 villes sur 10 en septembre 2026 — confirmation que la pression s’étend à l’ensemble du segment.
🁢 Commercialisation des logements neufs au 2e trimestre 2026
| Indicateur | Données absolues (T2 2026) | Variation annuelle |
|---|---|---|
| Ventes — réservations à la vente | 16 112 unités | -2,2 % |
| Mises en vente | 17 499 unités | -6,5 % |
| Encours de logements | 124 027 unités | +1,4 % |
| Annulations des réservations | 2 893 unités | +7,5 % |
Commercialisation des logements neufs au T2 2026. Source : SDES, ECLN (St@t info n°844), note de conjoncture n°73, Notaires de France, octobre 2026.
DPE et ventes de logements : les passoires thermiques reculent-elles vraiment ?
La part des logements F et G en net recul dans les ventes
Depuis 2021, la structure des ventes a profondément évolué. La part des logements classés F ou G représentait 11 % des ventes en 2021. Elle a grimpé à 17 % en 2023, portée par les propriétaires-bailleurs pressés de vendre leurs passoires thermiques avant les interdictions de location progressives sur le marché locatif.
Depuis 2025, la tendance s’inverse nettement. Les logements C et D gagnent du terrain : respectivement 23 % et 35 % des ventes, en hausse de 2 à 3 points sur un an. La part des logements E recule à 20 %, contre 25 % en 2022. Au T2 2026, la part des C atteint 27 % — une progression continue qui reflète la montée en gamme du parc mis en vente.
Un effet de méthode à ne pas négliger
Attention toutefois à ne pas tirer de conclusions hâtives. La méthode de calcul du DPE a été modifiée à plusieurs reprises depuis 2021. En 2024, les seuils de consommation des logements de moins de 40 m² ont été revus pour corriger leur surclassement parmi les logements les moins performants (arrêté publié au Journal Officiel du 26 août 2025).
De même, le facteur de conversion de l’énergie finale en énergie primaire a été revu à la baisse. Cela avantage mécaniquement les logements chauffés à l’électricité. En clair : certains logements ont changé de classe sans que leur performance réelle ait évolué. Une part de l’amélioration statistique est donc un artefact de méthode qu’il convient de ne pas surinterpréter.
🁢 Évolution de la répartition des ventes de logements anciens selon l’étiquette DPE (2022–T2 2026)
| Étiquette DPE | Part dans les ventes — 2022 | Part dans les ventes — 2025 | Part dans les ventes — T2 2026 | Évolution 2022→2026 |
|---|---|---|---|---|
| A + B (très performants) | 2 % | 3 % | 3 % | +1 pt |
| C (performants) | 22 % | 23 % | 27 % | +5 pts |
| D (moyens) | 33 % | 35 % | 34 % | +1 pt |
| E (médiocres) | 25 % | 20 % | 17 % | -8 pts |
| F (mauvais) | ~10 % | ~8 % | 8 % | -2 pts |
| G (passoires thermiques) | ~8 % | ~6 % | 6 % | -2 pts |
| Total F + G | ~18 % | ~14 % | 14 % | -4 pts |
Répartition des ventes de logements anciens selon l’étiquette DPE en France (2022–T2 2026). Note : les données 2022 pour F et G sont des estimations basées sur les données disponibles. Source : calcul ADNOV à partir des bases de données des Notaires de France, Perval et BIEN, note de conjoncture n°73, octobre 2026.
Conclusion
Le marché immobilier français aborde la fin de l’année 2026 dans un climat d’incertitude. Si la hausse du nombre de transactions confirme une reprise progressive de l’activité, le recul des prix et la remontée des taux de crédit témoignent d’un équilibre encore fragile. À ces tensions s’ajoutent les incertitudes économiques, politiques et géopolitiques, qui pourraient freiner les projets immobiliers des ménages. La note de conjoncture n° 73 des Notaires de France souligne ainsi les limites d’une reprise qui peine à s’installer durablement. Le principal risque réside dans une remontée prolongée des taux de crédit immobilier au-delà de 4 %, susceptible de réduire le pouvoir d’achat immobilier et de ralentir les transactions. À l’approche de 2027, une question demeure : le marché parviendra-t-il à consolider sa reprise ou entrera-t-il dans une nouvelle période d’attentisme ?


