

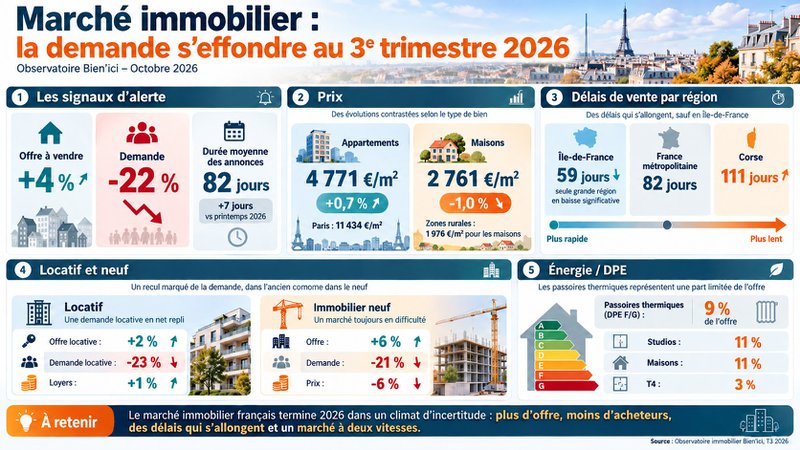
Le marché immobilier français traverse une nouvelle zone de turbulences. Selon l’Observatoire immobilier Bien’ici, publié en octobre 2026 et présenté par David Benbassat, président de Bien’ici, l’offre de biens à vendre augmente de 4 %, tandis que la demande chute de 22 %. Fondé sur l’analyse de plus d’un million d’annonces et de 20 millions de visites mensuelles sur bienici.com, ce baromètre révèle un déséquilibre grandissant entre vendeurs et acheteurs. Remontée des taux d’intérêt vers 4 %, hausse des prix de l’énergie et incertitudes géopolitiques freinent les projets immobiliers. Les Français continuent de consulter les annonces, mais hésitent à passer à l’acte. Entre attentisme des acquéreurs et résistance des prix, le marché immobilier évolue désormais à deux vitesses. Une situation qui soulève une question : la fin de l’année 2026 marquera-t-elle un nouveau ralentissement ou les prémices d’un rééquilibrage ?
Sommaire :
- Le marché immobilier résiste-t-il à la hausse des taux ?
- La demande immobilière est-elle en chute libre ?
- Les prix de l’immobilier tiennent-ils encore ?
- Le marché locatif est-il au bord de l’explosion ?
- L’immobilier neuf plonge-t-il dans une crise structurelle ?
- Le DPE rebat-il les cartes du marché immobilier ?
- Quelles villes tirent leur épingle du jeu ?
À retenir — Marché immobilier : les signaux d’alerte du T3 2026
- La demande immobilière chute de 22 % au T3 2026, selon l’Observatoire Bien’ici publié en octobre 2026.
- Les appartements atteignent 4 771 €/m² en France au T3 2026, en hausse de +0,7 % sur un an.
- Les annonces restent en ligne 82 jours en moyenne au T3 2026, soit 7 jours de plus qu’au printemps.
- L’immobilier neuf perd 21 % de demande et affiche -6 % sur les prix au T3 2026.
- Les passoires thermiques (DPE F/G) représentent 9 % de l’offre à la vente au T3 2026.
Le marché immobilier résiste-t-il à la hausse des taux ?
Un été 2026 qui n’a pas relancé les transactions
La saison estivale n’a pas relancé le marché. L’Observatoire Bien’ici est formel : le 3ᵉ trimestre 2026 marque un véritable tournant. Aucune dynamique de reprise ne transparaît dans les chiffres des transactions. Pourtant, la FNAIM tablait en juin 2026 sur environ 920 000 transactions pour l’année. La remontée des taux de crédit immobilier vers 4 % risque fort de compromettre cet objectif.
La hausse des coûts du crédit pèse directement sur la capacité d’emprunt des ménages. Le taux d’usure, relevé chaque trimestre par la Banque de France, continue d’exclure une partie des dossiers. Les primo-accédants sont particulièrement fragilisés : déjà sous pression, ils doivent désormais présenter un apport personnel plus élevé, ce qui réduit encore leur solvabilité. Les projets d’achat se figent. Le marché navigue entre une envie de logement bien présente et un pouvoir d’achat rogné par l’inflation et la hausse du coût du financement.
L’offre en légère hausse, la tension en net recul
L’offre de biens à vendre progresse de +4 % au T3 2026 par rapport au T3 2025. Cette hausse concerne principalement les appartements, dont la part s’établit à 57 % de l’offre totale. En revanche, la tension sur le marché immobilier recule de -25 % au niveau national en un an. Ce repli touche toutes les régions sans exception : -34 % en Bourgogne-Franche-Comté, -31 % en PACA-Corse, et seulement -5 % en Bretagne.
Dès lors, les acheteurs disposent de davantage de choix, de délais de réflexion élargis et d’un pouvoir de négociation renforcé. Pour les vendeurs, cette conjoncture impose un ajustement indispensable. La réussite d’une transaction passe désormais par une fixation réaliste du prix de mise en vente dès le départ, sous peine de voir la durée d’exposition s’allonger. L’agent immobilier et le courtier jouent ici un rôle clé pour calibrer les attentes des propriétaires.
La demande immobilière est-elle en chute libre ?
Un attentisme comparable aux années 2023-2024
Entre le T3 2025 et le T3 2026, la demande chute de -22 % de contacts sur les annonces de biens à vendre. Un niveau comparable aux années 2023-2024, marquées par un fort attentisme des acquéreurs. Le sursaut saisonnier de l’été a bien eu lieu — la tension s’est établie à 97 pour la demande et à 90 pour l’offre —, mais il reste moins marqué qu’en 2025. Les porteurs de projets scrutent les annonces. Pourtant, rares sont ceux qui passent à l’acte.
Plusieurs facteurs alimentent cet attentisme : la remontée des taux de financement, l’approche des élections présidentielles de 2027 et le contexte économique incertain. Les acquéreurs prennent leur temps. Ils font réaliser une estimation précise avant de soumettre une offre et soignent leur dossier de financement — apport, garanties, délai d’emprunt — avant de s’engager. Les biens immobiliers mettent désormais plus de temps à trouver preneur, une tendance qui touche l’ensemble du territoire.
Des délais de vente qui s’allongent sur tout le territoire
La durée moyenne de diffusion des annonces atteint 82 jours au niveau national au T3 2026. C’est un jour de plus qu’un an auparavant, et sept jours de plus qu’au printemps 2026. L’Île-de-France reste le marché le plus rapide avec 59 jours — en baisse de 8 jours par rapport au T3 2025 — grâce à une demande solvable plus concentrée. À l’opposé, la Corse affiche 111 jours et le Centre-Val de Loire 97 jours. En Normandie, le temps de diffusion reste stable à 83 jours.
Durées de diffusion des annonces de biens à vendre par région — T3 2026
| Région | Durée moyenne (jours) | Évolution vs T3 2025 |
|---|---|---|
| Auvergne-Rhône-Alpes | 87 | +4 jrs |
| Bourgogne-Franche-Comté | 95 | +8 jrs |
| Bretagne | 93 | -2 jrs |
| Centre-Val de Loire | 97 | +17 jrs |
| Corse | 111 | +25 jrs |
| Grand Est | 90 | +4 jrs |
| Hauts-de-France | 91 | +3 jrs |
| Île-de-France | 59 | -8 jrs ★ |
| Normandie | 83 | -1 jr |
| Nouvelle-Aquitaine | 90 | +6 jrs |
| Occitanie | 88 | +5 jrs |
| Pays de la Loire | 94 | +6 jrs |
| Provence-Alpes-Côte d’Azur | 80 | +4 jrs |
| France métropolitaine | 82 | +1 jr |
★ L’Île-de-France est la seule grande région à voir sa durée de diffusion baisser significativement. Source : Observatoire immobilier Bien’ici, T3 2026 — bienici.com
Les prix de l’immobilier tiennent-ils encore ?
Une géographie des prix à deux vitesses
Au T3 2026, les prix immobiliers en France affichent une progression globale de +1 % au m². Mais cette moyenne masque une réalité très contrastée. D’un côté, les appartements progressent de +0,7 % sur un an, à 4 771 €/m² en France entière. De l’autre, les maisons reculent de -1 %, à 2 761 €/m². Les analystes de Bien’ici l’identifient clairement : appartements et maisons évoluent dans des directions opposées.
Cette divergence reflète une tendance d’éloignement des acquéreurs. Pour accéder à la propriété, ils délaissent les centres-villes au profit de la proche périphérie, où les prix restent plus abordables. Cette mobilité fait progresser la demande — et mécaniquement les prix — dans les zones péri-urbaines. La bipolarisation du marché s’accentue trimestre après trimestre, redessinant en profondeur la carte de la demande immobilière française.
La double fracture : Paris vs province, urbain vs péri-urbain
Les chiffres parlent d’eux-mêmes : le marché est profondément morcelé. Paris affiche 11 434 €/m² pour les appartements (+0,5 % sur un an). L’Île-de-France hors Paris suit à 5 268 €/m² (+2 %). En revanche, les zones urbaines hors IDF reculent à 4 100 €/m² (-1,2 %), tandis que les zones péri-urbaines progressent légèrement à 3 446 €/m² (+0,8 %). Quant aux zones rurales, elles affichent le prix plancher pour les maisons : 1 976 €/m² (-1,1 %).
À ces prix s’ajoutent les frais de notaire — entre 7 et 8 % dans l’ancien —, qui alourdissent encore le coût total de l’acquisition. Au total, l’écart entre Paris et la ruralité atteint un rapport de 1 à 6 pour les appartements, et de 1 à 11 entre les villes les plus chères et les moins chères de France.
Prix moyens affichés au m² par zone géographique — T3 2026
| Zone | Appart. (€/m²) | Évol. appart. 1 an | Maison (€/m²) | Évol. maison 1 an |
|---|---|---|---|---|
| France entière | 4 771 € | +0,7 % | 2 761 € | -1,0 % |
| Paris | 11 434 € | +0,5 % | N.C. | — |
| Île-de-France (hors Paris) | 5 268 € | +2,0 % | 3 778 € | = (stable) |
| Zones urbaines (hors IDF) | 4 100 € | -1,2 % | 2 909 € | -0,8 % |
| Zones péri-urbaines (hors IDF) | 3 446 € | +0,8 % | 2 311 € | -1,2 % |
| Zones rurales (hors IDF) | N.C. | — | 1 976 € | -1,1 % |
Source : Observatoire immobilier Bien’ici, T3 2026 — bienici.com. N.C. = non communiqué. Données en base 100, référence T1 2023.
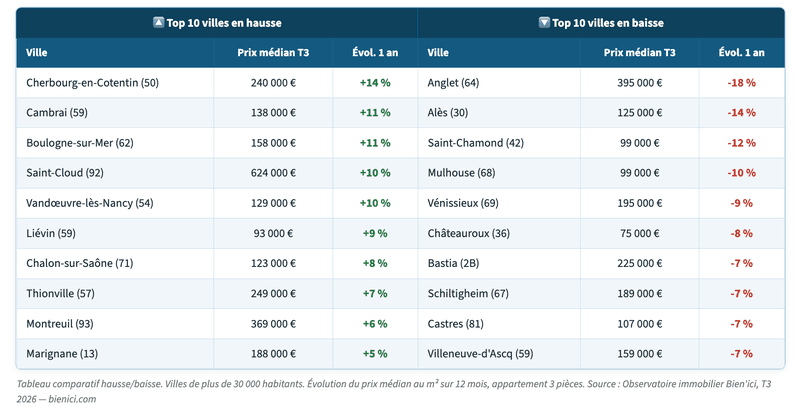
Les plus fortes variations du prix médian d’un appartement 3 pièces — Septembre 2026
Le marché locatif est-il au bord de l’explosion ?
Plus d’offre locative, mais une demande qui s’échappe
Pour le deuxième trimestre consécutif, l’offre locative augmente : +2 % de biens à louer au T3 2026. Une légère soupape, mais insuffisante pour résorber les blocages. Car paradoxalement, la demande locative chute de -23 % de contacts sur les annonces. Ce paradoxe s’explique par un décalage croissant entre l’offre disponible et les biens réellement recherchés. Les locataires visent des T2 ou T3 à loyer maîtrisé. L’offre, elle, se compose de plus en plus de biens meublés, avec des loyers en moyenne plus élevés.
L’investissement locatif ne suffit pas à combler le déficit d’offre. Au niveau national, les loyers progressent de +1 %, tirés par la montée en puissance des locations meublées, dont les prix affichés dépassent systématiquement ceux des locations vides. Dans les zones tendues soumises à l’encadrement des loyers — Île-de-France, grandes métropoles —, la pression locative s’intensifie encore davantage.
Une pénurie structurelle qui ne se résorbe pas
L’offre locative nationale reste deux fois moins importante qu’au début des années 2020. La légère hausse de cet été ne comble pas le retard accumulé depuis plusieurs années. Comme le souligne Régis Sébille, Responsable des analyses chez Bien’ici, cette pénurie chronique maintient le marché sous tension. Le déficit de construction neuve et les retraits du parc locatif privé aggravent encore la situation. Conséquence directe : la rotation naturelle des logements se grippe, piégeant les locataires en place et bloquant les nouveaux entrants.
L’immobilier neuf plonge-t-il dans une crise structurelle ?
Une demande qui s’écroule malgré plus d’offre
L’immobilier neuf traverse une crise qui prend un caractère structurel. L’offre de programmes neufs progresse pourtant de +6 % au niveau national. Malgré cela, la demande s’effondre de -21 % et les prix affichés reculent de -6 % au m². Le schéma est identique à l’ancien : plus d’offre, moins de demande. Pourquoi les Français boudent-ils le neuf ? Manque d’incitations fiscales ? Prix encore trop élevés malgré le recul ? L’Observatoire Bien’ici soulève la question sans détour.
L’absence de relance fiscale pèse lourd
Le Prêt à Taux Zéro (PTZ), recentré sur certaines zones, ne suffit pas à relancer les ventes. Depuis la suppression du Pinel, les dispositifs de défiscalisation se raréfient. Quant au dispositif Jeanbrun, ses premiers effets restent marginaux. Au T3 2026, la promotion immobilière ne montre aucun signe de reprise. Cette crise du neuf a une conséquence directe : les programmes invendus ne se construisent pas, aggravant à moyen terme le déficit d’offre locative.
Le DPE rebat-il les cartes du marché immobilier ?
Les passoires thermiques reculent, mais restent concentrées
Au T3 2026, les passoires thermiques — logements classés F ou G au DPE — représentent 9 % de l’offre à la vente sur Bien’ici. C’est un recul par rapport aux trimestres précédents, où cette part oscillait entre 10 et 11 %. Les petites typologies restent les plus vulnérables : 11 % des studios et 11 % des maisons affichent un DPE défavorable, contre seulement 3 % des T4. Ces biens énergivores proviennent souvent du parc locatif privé, composé de petites surfaces aux faibles performances thermiques.
Part des passoires thermiques (DPE F/G) dans l’offre de biens à vendre par typologie — T3 2026
| Typologie de bien | % de DPE F/G dans l’offre | Niveau de risque |
|---|---|---|
| Studio | 11 % | 🔴 Élevé |
| T2 | 8 % | 🟠 Modéré |
| T3 | 5 % | 🟠 Modéré |
| T4 | 3 % | 🟢 Faible |
| T5 | 4 % | 🟢 Faible |
| Maison | 11 % | 🔴 Élevé |
| Total (toutes typologies) | 9 % | 🟠 Modéré |
Source : Observatoire immobilier Bien’ici, T3 2026 — bienici.com
Une fracture géographique Nord-Sud bien marquée
La répartition des passoires thermiques révèle une fracture géographique nette. Dans le quart Nord-Est et en Île-de-France, plus de 12 % du stock à la vente est énergivore, certaines régions atteignant 13 à 16 %. Dans le Sud de la France, la part des biens F/G reste marginale : 2 à 4 % selon les zones. Cette fracture s’explique par la nature du parc bâti ancien dans les régions industrielles du nord, souvent peu ou mal isolé.
La réforme du DPE dépasse désormais la seule question des passoires F et G. Début 2027, la modification de la pondération de l’électricité dans le calcul du DPE va redistribuer les étiquettes énergétiques. Des logements aujourd’hui bien notés mais mal isolés pourraient voir leur classement se dégrader — avec des conséquences directes sur leur valeur vénale.
Pour les propriétaires-vendeurs, la rénovation énergétique devient un impératif : isolation des murs et des combles, changement de système de chauffage. Première étape obligatoire pour les biens classés F ou G : l’audit énergétique préalable, exigé lors de la mise en vente. Pour financer les travaux, les aides MaPrimeRénov’ et l’éco-PTZ existent — à condition d’anticiper les délais d’instruction.
Quelles villes tirent leur épingle du jeu sur le marché immobilier ?
Les villes en forte hausse de prix
En septembre 2026, les prix médians des appartements 3 pièces confirment des dynamiques locales très disparates. Cherbourg-en-Cotentin (50) enregistre la plus forte hausse : +14 % (prix médian : 240 000 €). Cambrai (59) et Boulogne-sur-Mer (62) suivent à +11 %. Saint-Cloud (92) et Vandœuvre-lès-Nancy (54) progressent de +10 %. Ces marchés profitent d’une demande relocalisée, portée par des primo-accédants et des investisseurs en quête de prix accessibles hors grandes métropoles.
Les villes qui subissent les plus fortes baisses
À l’inverse, Anglet (64) subit la plus forte correction : -18 % (prix médian : 395 000 €). Alès (30) recule de -14 %, Saint-Chamond (42) de -12 %, Mulhouse (68) et Vénissieux (69) de -10 % et -9 % respectivement. Ces baisses traduisent un ajustement parfois douloureux pour des marchés locaux qui avaient progressé trop vite.
Le palmarès des villes les plus chères reste inchangé : Neuilly-sur-Seine, Paris et Levallois-Perret dominent avec un prix moyen supérieur à 10 000 €/m². À l’opposé, Montluçon (1 000 €/m²), Saint-Quentin (1 281 €/m²) et Nevers (1 290 €/m²) forment le trio le plus abordable. L’écart entre les deux extrêmes atteint un rapport de 1 à 11 — révélateur d’un marché profondément morcelé.
Conclusion
Le marché immobilier français termine l’année 2026 dans un climat d’incertitude, marqué par une offre de biens en hausse et une demande qui continue de s’essouffler. Entre le renchérissement du crédit, la prudence des ménages et les incertitudes politiques à l’approche de l’élection présidentielle de 2027, les transactions ralentissent et les délais de vente s’allongent. Dans ce contexte, professionnels de l’immobilier, vendeurs et investisseurs doivent revoir leurs stratégies et ajuster leurs attentes. La reprise du marché immobilier dépendra notamment de la capacité des vendeurs à adapter leurs prix au pouvoir d’achat réel des acquéreurs. Car pour relancer les transactions, il ne suffit plus de mettre un bien en vente : encore faut-il proposer un prix en phase avec les réalités du marché.


