

Le syndic a l’obligation légale de tenir une comptabilité séparée pour chaque syndicat de copropriétaires. Avant chaque vote des comptes, les copropriétaires peuvent réclamer les cinq annexes normalisées, les pièces justificatives classées par catégorie et le comparatif avec l’exercice précédent. Mode d’emploi pour exercer son droit de regard sur les obligations comptables du syndic.
Quelles sont les obligations comptables du syndic ?
Une comptabilité séparée pour chaque syndicat
Le syndic prépare les comptes de la copropriété en collaboration avec le conseil syndical. Il doit également tenir une comptabilité distincte pour chaque syndicat de copropriétaires, totalement indépendante de celle de son cabinet. Prévue par l’article 18 de la loi du 10 juillet 1965, cette obligation garantit une gestion transparente des finances et évite toute confusion entre les fonds de la copropriété et ceux du syndic.
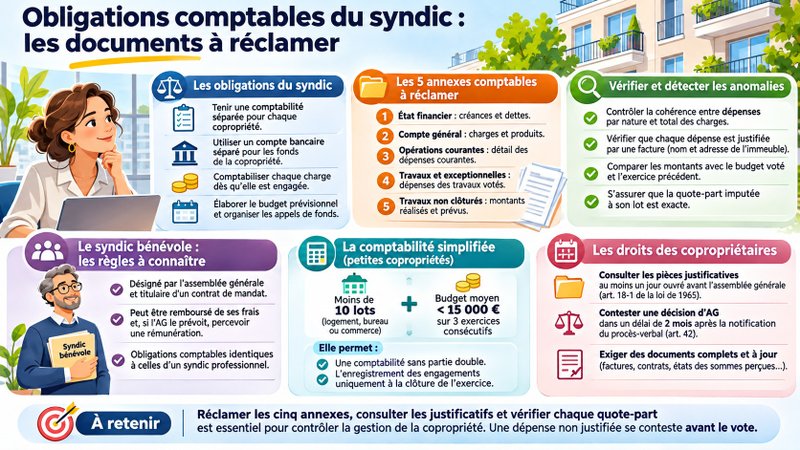
La comptabilité des copropriétés obéit à des règles précises, définies par le décret du 14 mars 2005. Elle repose sur un plan comptable spécifique et une nomenclature commune à toutes les copropriétés françaises. Cette harmonisation facilite la lecture des comptes et permet de comparer les différents postes de dépenses d’un exercice comptable à l’autre, en toute transparence.
Le syndic comptabilise une charge dès qu’elle est juridiquement engagée, sans attendre son paiement effectif. Celle-ci est ensuite soldée au moment du règlement. Pour les dépenses courantes de la copropriété, ce principe s’applique notamment aux contrats d’entretien et aux assurances des parties communes.
Le compte bancaire séparé : une garantie pour les copropriétaires
Le compte bancaire séparé suit des règles strictes : le syndic y verse sans délai tous les fonds reçus, qu’il s’agisse des provisions sur charges, du fonds de roulement ou du fonds de travaux constitué au titre de la loi ALUR. Cette séparation protège les copropriétaires en cas de défaillance du cabinet.
Le budget prévisionnel et les appels de fonds
Le budget prévisionnel détermine les dépenses courantes de la copropriété pour l’année à venir : entretien, fonctionnement et administration des parties communes. Élaboré par le syndic en concertation avec le conseil syndical, il est soumis à l’approbation de l’assemblée générale. Une fois voté, il sert de base au calcul des appels de fonds, généralement trimestriels, destinés à financer les charges de copropriété.
À la clôture de chaque exercice comptable, le syndic confronte les dépenses réellement engagées au budget prévisionnel voté. Les éventuels écarts doivent être justifiés et présentés aux copropriétaires lors de l’assemblée générale. La répartition des charges s’effectue ensuite selon les quotes-parts attribuées à chaque lot, généralement exprimées en tantièmes, qui déterminent la contribution financière de chaque copropriétaire.
Quels documents réclamer avant le vote des comptes ?
Les cinq annexes normalisées du décret de 2005
Pour approuver les comptes, l’assemblée reçoit les comptes de l’exercice clos, le budget voté pour cet exercice et le comparatif avec les comptes approuvés de l’exercice précédent. Ces trois éléments doivent être réclamés avant le vote, pas le soir de l’assemblée. Mieux vaut préparer les résolutions avec son syndic en amont pour voter les comptes en connaissance de cause.
Pour le budget prévisionnel, le projet est présenté selon l’annexe 2 : chaque dépense courante y est rapprochée de sa catégorie de charges et de la quote-part applicable à chaque lot.
🁢 Tableau comparatif des cinq annexes normalisées
| Annexe | Contenu | Ce qu’on vérifie | À comparer avec |
|---|---|---|---|
| État financier | Créances et dettes | Trésorerie | Compte bancaire séparé |
| Compte général | Charges et produits | Chaque charge facturée | Factures originales |
| Opérations courantes | Charges courantes | Dépenses courantes | Budget voté |
| Travaux et exceptionnelles | Dépenses des travaux | Travaux votés en AG | Budget des travaux |
| Travaux non clôturés | Montants réalisés et prévus | Écart en fin d’exercice | Montants prévus initialement |
Les cinq annexes normalisées du décret du 14 mars 2005 : contenu, éléments à vérifier et documents de référence.
Le droit d’accès aux pièces justificatives
Avant l’assemblée, chaque copropriétaire peut accéder aux pièces justificatives des charges — en original ou en copie, classées par catégories. La consultation dure au moins un jour ouvré, selon la taille de la copropriété. Le lieu, les jours et les heures sont indiqués dans la convocation.
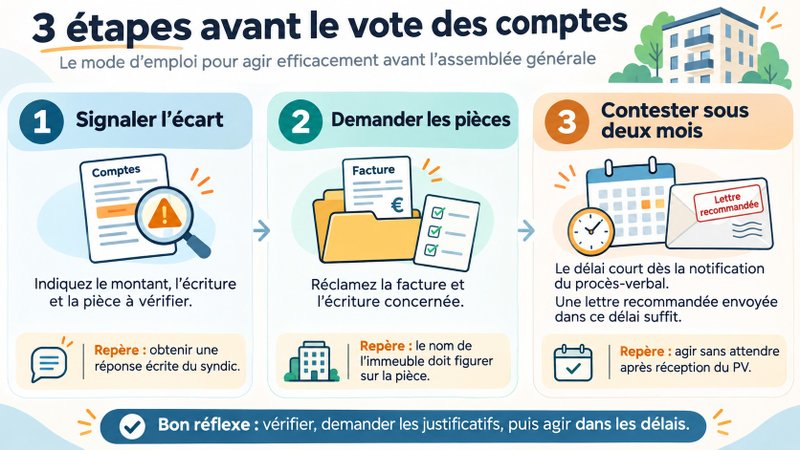
Avant le vote des comptes
- Vérifier que chaque pièce est datée et porte le nom et l’adresse de l’immeuble.
- Comparer le montant imputé à chaque lot avec sa quote-part du règlement de copropriété.
- Vérifier que la facture de chaque dépense correspond au montant comptabilisé dans le relevé de charges.
- Contrôler que la convocation a été notifiée au moins 21 jours avant l’assemblée générale.
- Réclamer l’état des sommes perçues par le syndic pour vérifier les appels de fonds encaissés.
Comment détecter les anomalies dans les comptes ?
Premier point de vigilance : les dépenses sans justificatif ou dont le montant ne correspond pas à la facture. Pour repérer ces anomalies, il suffit de comparer chaque facture avec l’écriture enregistrée dans le grand livre comptable. Vérifiez notamment l’identité du destinataire, l’adresse de la copropriété et la concordance des montants. En cas de facture manquante, d’informations incohérentes ou d’écart inexpliqué, demandez des précisions au syndic et, si nécessaire, contestez la dépense avant le vote d’approbation des comptes en assemblée générale.
Les trois anomalies les plus fréquentes
Trois types d’anomalies reviennent fréquemment lors du contrôle des obligations comptables du syndic :
- Répartition fausse : une charge est imputée selon une quote-part en tantièmes qui ne figure pas au règlement de copropriété.
- Imputation inadaptée : une dépense est classée dans la mauvaise catégorie de charges ; les annexes 2, 3 et 4 ne concordent plus.
- Écart budgétaire non expliqué : une catégorie dépasse le budget voté ou l’exercice précédent sans justification documentée.
🁢 Anomalies comptables : causes, conséquences et actions
| Type d’anomalie | Cause probable | Conséquence | Action à engager |
|---|---|---|---|
| Dépense sans facture | Enregistrement incomplet | Charge non justifiable | Demander la facture au syndic par écrit |
| Quote-part erronée | Erreur d’imputation | Surcharge d’un lot | Comparer au règlement de copropriété |
| Mauvaise catégorie | Erreur de nomenclature | Annexes incohérentes | Vérifier les annexes 2, 3 et 4 |
| Dépassement non expliqué | Absence de justificatif | Vote sur comptes incomplets | Demander une réponse écrite avant le vote |
Anomalies comptables fréquentes dans les comptes de copropriété : causes, conséquences et démarches à suivre.
Le rôle du conseil syndical dans le contrôle permanent
Le conseil syndical contrôle les obligations comptables du syndic toute l’année. Concrètement, ses membres sont en droit de consulter et copier les pièces et registres de gestion, de faire un contrôle sur documents sur la répartition des dépenses, et de recevoir copie des relevés du compte bancaire séparé.
Quelles règles s’appliquent au syndic bénévole ?
Les allègements autorisés
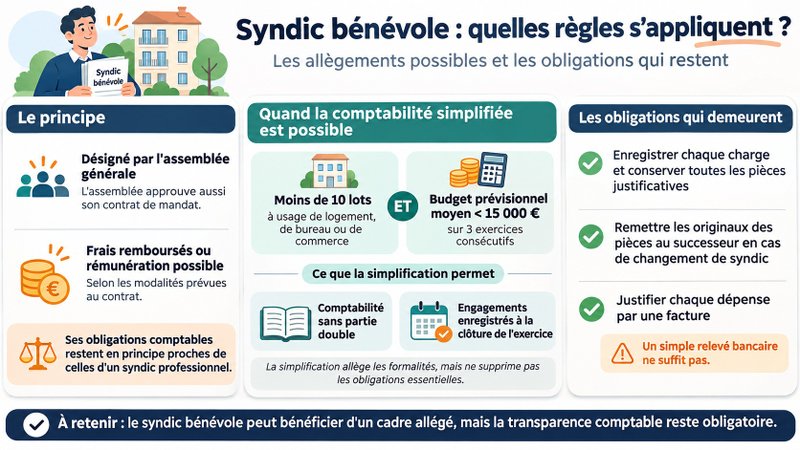
Le syndic bénévole est désigné par l’assemblée générale des copropriétaires, qui approuve également son contrat de mandat. Bien que son activité soit non professionnelle, il peut obtenir le remboursement des frais nécessaires engagés pour la copropriété et percevoir une rémunération pour le temps consacré à sa gestion, selon les modalités prévues au contrat.
En matière de comptabilité, ses obligations sont en principe identiques à celles d’un syndic professionnel. Il doit notamment assurer la tenue des comptes, suivre les dépenses et les recettes et présenter les documents comptables à l’assemblée générale. Seules certaines petites copropriétés peuvent bénéficier d’un régime de comptabilité simplifiée, indépendamment du statut de leur syndic.
Pour rappel, les petites copropriétés peuvent bénéficier d’un régime de comptabilité simplifiée, à condition de remplir deux critères cumulatifs : compter moins de 10 lots à usage de logement, de bureau ou de commerce et présenter un budget prévisionnel moyen inférieur à 15 000 € sur trois exercices consécutifs. Concrètement, cette simplification permet de tenir une comptabilité sans recourir au système de la partie double et de n’enregistrer les engagements comptables qu’à la clôture de l’exercice. Elle allège ainsi les formalités administratives et facilite la gestion financière des petites copropriétés.
Les obligations qui demeurent malgré la simplification
Ce qu’elle ne dispense pas de faire :
- Enregistrer chaque charge et conserver l’ensemble des pièces justificatives.
- Remettre les originaux des pièces au successeur lors d’un changement de syndic.
- Justifier chaque dépense par une facture — un simple relevé bancaire ne suffit pas.
La gestion des impayés et les frais de recouvrement
Les frais nécessaires au recouvrement d’une créance justifiée sont imputés au copropriétaire concerné à partir de la mise en demeure. Ils comprennent les relances, les actes d’huissier et les frais de prise d’hypothèque légale spéciale — autant de repères financiers et comptables à bien distinguer avant d’engager une procédure.
Ces frais sont imputés directement au copropriétaire débiteur et inscrits sur son compte individuel, sans être répartis entre l’ensemble des copropriétaires au titre des charges communes. Le contrat type du syndic précise les démarches de recouvrement pouvant donner lieu à une facturation spécifique, notamment l’envoi d’une mise en demeure par lettre recommandée, la relance après mise en demeure, la conclusion d’un protocole d’accord ou encore la requête en injonction de payer.
Foire aux questions
Qui doit signer le procès-verbal d’une assemblée générale ?
Le procès-verbal d’assemblée générale doit être signé par le président de séance, le secrétaire (généralement le syndic) et le ou les scrutateurs désignés. Le président dirige les débats, le secrétaire consigne les décisions et les scrutateurs vérifient les résultats des votes. Conformément à l’article 17 du décret du 17 mars 1967, les signatures doivent être apposées à la fin de la réunion ou dans les huit jours suivant sa tenue.
Le syndic peut-il refuser de communiquer les pièces justificatives ?
Non. Tout copropriétaire peut consulter les pièces justificatives des charges avant l’assemblée générale appelée à approuver les comptes. Le syndic doit mettre à disposition les factures, contrats et autres justificatifs, en original ou en copie, classés par catégories. Conformément à l’article 18-1 de la loi du 10 juillet 1965, chaque copropriétaire peut également obtenir des copies à ses frais. Le syndic doit organiser cette consultation pendant la période comprise entre la convocation et la tenue de l’assemblée générale.
Dans quel délai peut-on contester une décision d’assemblée générale ?
Un copropriétaire dispose de deux mois à compter de la notification du procès-verbal pour contester une décision d’assemblée générale. Selon l’article 42 de la loi du 10 juillet 1965, ce recours est réservé aux copropriétaires opposants (ayant voté contre la résolution) ou défaillants (absents et non représentés). La contestation doit être portée devant le tribunal judiciaire, par une action en justice, et non par une simple lettre au syndic.
Conclusion
Les obligations comptables du syndic ne se limitent pas à la tenue des comptes : elles garantissent la transparence financière et la bonne gestion de la copropriété. Encadrées par la loi du 10 juillet 1965 et les textes comptables du 14 mars 2005, elles permettent aux copropriétaires d’exercer un véritable contrôle sur les dépenses de leur immeuble. Examiner les cinq annexes comptables, consulter les pièces justificatives et vérifier la répartition des charges sont autant de réflexes essentiels pour détecter d’éventuelles erreurs ou anomalies. En cas de dépense injustifiée, mieux vaut demander des explications au syndic avant le vote d’approbation des comptes. Car une comptabilité transparente repose autant sur la rigueur du syndic que sur la vigilance des copropriétaires.


