

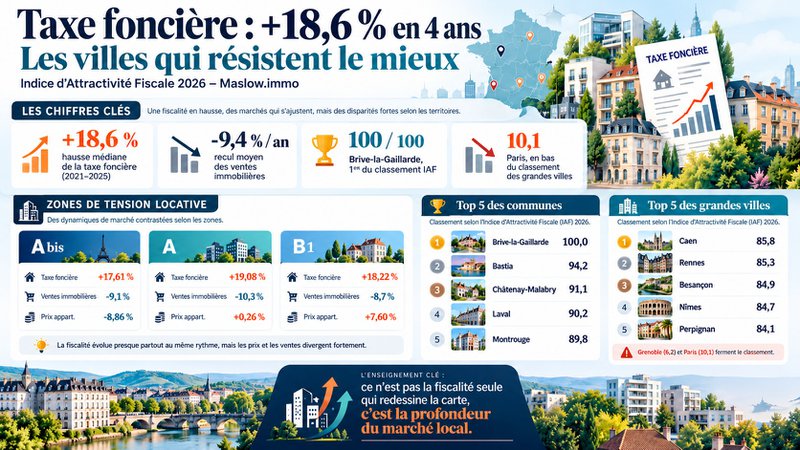
La taxe foncière a bondi de 18,6 % en médiane entre 2021 et 2025 dans les 200 communes françaises les plus attractives. Dans le même temps, le nombre de ventes immobilières reculait de 9,4 % par an. Ce double choc — pression fiscale accrue et repli du marché — pose une question essentielle pour tout propriétaire ou investisseur : où les marchés résistent-ils le mieux ? Maslow.immo publie le 9 octobre 2026 la 2ᵉ édition de son Indice d’Attractivité Fiscale (IAF). Résultat inattendu : c’est la profondeur du marché local, et non le seul niveau de la fiscalité, qui distingue les territoires les plus résilients.
Sommaire :
- La taxe foncière a-t-elle vraiment flambé depuis 2021 ?
- Toutes les zones immobilières sont-elles touchées à l’identique ?
- Quelles communes résistent le mieux à la pression fiscale ?
- Les grandes villes font-elles face différemment à la hausse ?
- La fiscalité suffit-elle à expliquer l’attractivité d’un territoire ?
À retenir — Taxe foncière et marchés immobiliers en 2026
- La taxe foncière a bondi de +18,6 % en médiane entre 2021 et 2025.
- Les ventes immobilières ont reculé de 9,4 % par an en moyenne dans les 200 communes étudiées.
- Brive-la-Gaillarde décroche le score IAF maximal de 100/100 dans le classement 2025-2026.
- Paris (IAF 10,1) et Grenoble (IAF 6,2) ferment le classement des grandes villes de plus de 100 000 habitants.
- L’écart de fiscalité entre zones reste inférieur à 1,5 point, contre plus de 16 points d’écart sur les prix.
La taxe foncière a-t-elle vraiment flambé depuis 2021 ?
En quatre ans, la taxe foncière a progressé de 18,6 % en médiane sur le panel des 200 communes étudiées par Maslow.immo. Une hausse généralisée qui touche simultanément tous les territoires, quelle que soit leur taille ou leur profil. Ce chiffre agrège deux mécanismes distincts : la revalorisation nationale annuelle des valeurs locatives cadastrales imposée par l’État, et les décisions autonomes de taux votées par les communes et les intercommunalités. Cet impôt local figure chaque automne sur l’avis d’imposition que reçoivent les propriétaires.
Pour construire son IAF, Maslow.immo s’appuie sur deux variables mesurées entre 2021 et 2025. La dynamique du marché représente 60 % du score : elle est mesurée par l’évolution des ventes DVF (Demandes de Valeurs Foncières, DGFiP). La pression fiscale compte pour les 40 % restants — pondération inversée : moins la taxe augmente, meilleur est le score. Les ventes en VEFA sont exclues pour neutraliser l’effet Pinel. Au total, l’indice s’étale de 0 à 100 (méthodologie).
Pour 2026, les taux votés par les communes et les intercommunalités — données DGFiP arrêtées au 31 juillet 2026 — confirment une grande stabilité par rapport à 2025. La fiscalité locale ne devrait pas s’alourdir davantage en 2026 — un signal positif pour les propriétaires et les investisseurs.
Toutes les zones immobilières sont-elles touchées à l’identique ?
L’étude distingue trois zones selon le zonage ABC en vigueur depuis le 26 juin 2026 : la zone A bis (la plus tendue), la zone A et la zone B1 (la moins tendue des trois zones retenues). Premier constat inattendu : la fiscalité progresse de façon quasi identique dans les trois zones, là où l’on attendait des écarts marqués.
La hausse de la taxe foncière varie peu d’une zone à l’autre : 17,61 % en médiane en zone A bis, 19,08 % en zone A et 18,22 % en zone B1. Un écart global inférieur à 1,5 point, qui montre que la fiscalité locale progresse de façon homogène sur l’ensemble du territoire, indépendamment de la tension locative.
En revanche, le recul des ventes diverge sensiblement : plus marqué en zone A (−10,3 % par an en médiane) qu’en zone A bis (−9,1 %) et en zone B1 (−8,7 %). Les prix des appartements offrent un contraste encore plus saisissant : −8,86 % en zone A bis, une quasi-stabilité en zone A (+0,26 %) et une nette progression en zone B1 (+7,60 %). C’est cet écart de plus de 16 points sur les prix qui redessine la carte des territoires attractifs.
Tableau comparatif — Zones de tension locative (2021–2025)
| Zone | Hausse taxe foncière (médiane) | Évolution ventes/an (médiane) | Évolution prix m² appart. (médiane) |
|---|---|---|---|
| A bis (la plus tendue) | +17,61 % | −9,1 % | −8,86 % |
| A | +19,08 % | −10,3 % | +0,26 % |
| B1 (la moins tendue) | +18,22 % | −8,7 % | +7,60 % |
| Médiane globale (200 communes) | +18,59 % | −9,37 % | – |
Sources : DVF DGFiP 2021-2025, Fiscalité locale des particuliers DGFiP 2021-2025, INSEE, zonage ABC. Périmètre : 200 communes en zones A, A bis et B1 enregistrant plus de 200 ventes/an en moyenne.
Quelles communes résistent le mieux à la pression fiscale ?
Plus l’IAF d’une commune est élevé, plus elle combine résistance du marché immobilier et évolution contenue de la pression fiscale. L’indice ne constitue pas un palmarès des villes où investir : il mesure la résistance relative des marchés étudiés entre 2021 et 2025, et non leur potentiel d’investissement ou leur liquidité à la revente.
Brive-la-Gaillarde en tête, Bastia en deuxième position
Brive-la-Gaillarde (Corrèze, zone B1) décroche le score maximal de 100/100. La commune de quelque 47 000 habitants affiche un prix moyen de 1 824 €/m² pour les appartements en 2025 et enregistre environ 908 ventes par an. Elle est talonnée par Bastia (Haute-Corse, 94,2/100) et Châtenay-Malabry (Hauts-de-Seine, 91,1/100). Viennent ensuite Laval (Mayenne, 90,2), Montrouge (Hauts-de-Seine, 89,8) et Béziers (Hérault, 89,5).
Sur les 10 communes du top général, cinq sont situées en zone B1 et cinq en zone A ou A bis. Toutes affichent un recul des ventes moins marqué que la médiane du panel (−9,37 % par an) et une taxe foncière progressant moins vite que la médiane de 18,59 %.
Tableau — Top 10 Indice d’Attractivité Fiscale (toutes communes)
| Classement IAF | Commune | Score IAF (/ 100) | Évolution taxe foncière 2021–2025 | Dynamique marché |
|---|---|---|---|---|
| 🥇 1 | Brive-la-Gaillarde | 100,0 | Modérée | Forte |
| 🥈 2 | Bastia | 94,2 | Modérée | Forte |
| 🥉 3 | Châtenay-Malabry | 91,1 | Modérée | Soutenue |
| 4 | Laval | 90,2 | Modérée | Forte |
| 5 | Montrouge | 89,8 | Modérée | Forte |
| 6 | Béziers | 89,5 | Modérée | Forte |
| 7 | Villiers-sur-Marne | 89,0 | Modérée | Soutenue |
| 8 | Saint-Ouen-sur-Seine | 89,0 | Modérée | Soutenue |
| 9 | Aubagne | 88,6 | Modérée | Forte |
| 10 | Arles | 88,2 | Modérée | Forte |
Les grandes villes font-elles face différemment à la hausse ?
Parmi les 35 communes de plus de 100 000 habitants du panel, l’IAF varie de 85,8 à 6,2 — une amplitude bien plus grande que pour l’ensemble du classement, qui révèle à quel point les dynamiques divergent au sein des grandes agglomérations.
Caën, Rennes et Besançon en tête des métropoles
Caen (Calvados, zone B1) s’impose en tête de ce sous-classement avec un IAF de 85,8 (rang général 17), suivie de près par Rennes (A, 85,3, rang 21) et Besançon (B1, 84,9, rang 25). Nîmes (B1, 84,7) et Perpignan (B1, 84,1) complètent le top 5. Ces villes affichent des profils de prix très différents — de 1 512 €/m² à Perpignan à 3 697 €/m² à Rennes.
Top 10 des grandes villes (+ de 100 000 habitants) selon l’IAF 2025
| Classement IAF | Ville | Population | Score IAF (/ 100) | Observations |
|---|---|---|---|---|
| 17e | Caen | > 100 000 hab. | 85,8 | Meilleure grande ville au classement IAF |
| 21e | Rennes | > 200 000 hab. | 85,3 | Attractivité maintenue malgré hausse fiscale |
| 25e | Besançon | > 100 000 hab. | 84,9 | Bon équilibre fiscalité / dynamique marché |
| 26e | Nîmes | > 100 000 hab. | 84,7 | Attractivité renforcée par modération fiscale |
| 28e | Perpignan | > 100 000 hab. | 84,1 | Hausse modérée de la taxe foncière |
| 29e | Amiens | > 100 000 hab. | 84,0 | Marché dynamique, pression fiscale maîtrisée |
| 34e | Reims | > 100 000 hab. | 83,6 | Potentiel d’investissement reconnu |
| 35e | Aix-en-Provence | > 100 000 hab. | 83,5 | Marché solide, fiscalité relative acceptable |
| 39e | Rouen | > 100 000 hab. | 82,8 | Attractivité portée par le marché |
| 43e | Angers | > 100 000 hab. | 82,3 | En bas du top 10 grandes villes mais solide |
Classement parmi les 200 communes analysées. Paris (IAF 10,1) et Grenoble (IAF 6,2) figurent en bas du classement national.
À l’opposé, Grenoble (IAF 6,2) et Paris (IAF 10,1) ferment le classement des grandes villes. Les dix grandes villes les mieux classées enregistrent une médiane de 2 372 ventes par an, contre 638 pour le Top 10 général. Pour les investisseurs locatifs qui cherchent à la fois résilience et liquidité, cette dimension est essentielle.
La fiscalité suffit-elle à expliquer l’attractivité d’un territoire ?
La réponse est non — et c’est là l’enseignement central de cette 2ᵉ édition de l’IAF. Si la taxe foncière constitue bien une composante du contexte dans lequel évolue un marché immobilier, elle ne permet pas à elle seule d’expliquer la résilience d’un territoire. L’écart entre la zone la plus touchée fiscalement (zone A, +19,08 %) et la moins touchée (zone A bis, +17,61 %) reste inférieur à 1,5 point. En revanche, l’écart de prix au m² entre zones dépasse 16 points, de −8,86 % en zone A bis à +7,60 % en zone B1.
Pour les investisseurs, le message est clair : la profondeur et la résistance du marché local comptent davantage que le seul taux de taxe foncière. Les mutations immobilières, le volume de transactions, les taux d’occupation, la dynamique démographique et la tension locative restent des critères d’arbitrage fiscal déterminants, bien avant l’imposition locale.
« La taxe foncière a augmenté de 18,6 % en médiane dans les 200 villes que nous avons étudiées cette année. Entre la zone la plus touchée et la moins touchée, l’écart tient en moins de 1,5 point. Sur les prix des appartements, l’écart entre ces mêmes zones dépasse 16 points. Ce n’est pas la fiscalité qui a redessiné la carte, c’est le marché. » — Pierre-Emmanuel Jus, Directeur Délégué de Maslow.immo.
L’IAF médian varie peu selon la taille de la commune : 52,1 pour les communes de 20 000 à 50 000 habitants, contre 52,7 pour celles de plus de 50 000 habitants. Autrement dit, la résistance aux chocs fiscal et immobilier n’est pas l’apanage des seules grandes villes.
Conclusion
La hausse de 18,6 % de la taxe foncière en quatre ans alourdit les charges fiscales des propriétaires, mais ne redessine pas à elle seule la carte des marchés attractifs. L’étude Maslow.immo démontre que la résilience d’un territoire tient d’abord à la robustesse de son marché immobilier local, bien plus qu’au niveau de son imposition. Pour tout propriétaire ou investisseur, l’Indice d’Attractivité Fiscale offre ainsi un nouveau prisme de lecture : complémentaire des indicateurs classiques de rentabilité locative, il aide à identifier les territoires qui résistent mieux aux chocs conjoncturels.


