

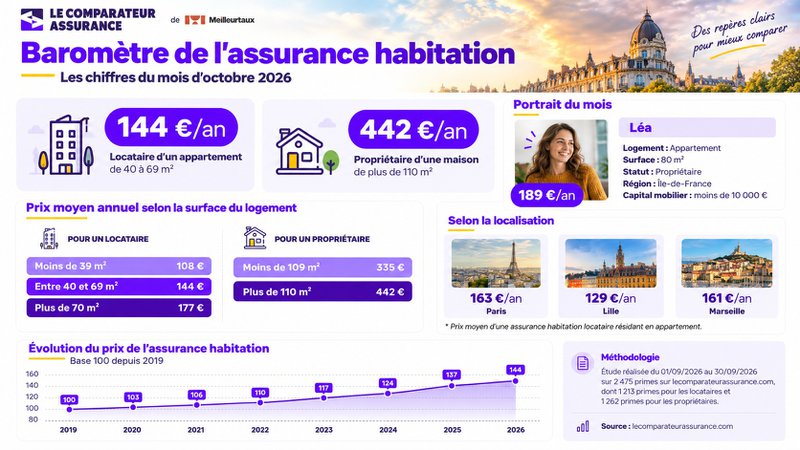
En octobre 2026, lecomparateurassurance.com — plateforme de comparaison du groupe Meilleurtaux — publie les derniers chiffres du marché de l’assurance habitation. La prime annuelle s’échelonne de 108 à 442 euros selon le profil de l’assuré, avec une hausse cumulée de 44 % depuis 2019. Surface du logement, statut d’occupant, localisation : chaque paramètre pèse sur la cotisation. Voici les données clés pour piloter son budget et mieux négocier sa couverture.
Sommaire :
- Quel est le prix moyen d’une assurance habitation en octobre 2026 ?
- Le prix de l’assurance habitation varie-t-il selon la ville ?
- Copropriété : locataire ou propriétaire, qui paye quoi ?
- +44 % en sept ans : une hausse qui s’accélère
- Le profil de l’assuré type en Île-de-France
À retenir — Assurance habitation : les chiffres d’octobre 2026
- Un locataire paie en moyenne 144 €/an pour un appartement de 40 à 69 m².
- La prime d’un propriétaire atteint 442 €/an au-delà de 110 m².
- Les tarifs ont progressé de 44 % depuis 2019.
- Paris est la ville la plus chère du panel avec 163 €/an ; Lille la moins chère avec 129 €/an.
- L’étude porte sur 2 475 primes collectées en septembre 2026.
Quel est le prix moyen d’une assurance habitation en octobre 2026 ?
L’assurance habitation ne coûte pas la même chose selon que l’on est locataire ou propriétaire, ni selon qu’il s’agit d’une résidence principale ou secondaire. La surface du logement reste le facteur le plus déterminant : plus le logement est grand, plus la prime est élevée. En octobre 2026, l’écart entre le tarif le plus bas et le plus élevé atteint un rapport de 1 à 4.
Ce que paient les locataires en 2026
Les données du baromètre portent sur 1 213 primes locataires collectées entre le 1er et le 30 septembre 2026. Pour un appartement de moins de 39 m², la prime moyenne est de 108 €/an. Elle monte à 144 €/an entre 40 et 69 m², puis à 177 €/an au-delà de 70 m². Chaque tranche de surface supplémentaire représente ainsi une hausse d’environ 35 €/an.
Prix moyen annuel d’une assurance habitation selon la surface – Locataires
| Surface du logement | Prix moyen annuel |
|---|---|
| Moins de 39 m² | 108 € |
| 40 à 69 m² | 144 € |
| Plus de 70 m² | 177 € |
Tarifs moyens pour un locataire en appartement – octobre 2026. Source : lecomparateurassurance.com (1 213 primes)
Ce que paient les propriétaires en 2026
La différence est nette côté propriétaires. L’assurance couvre non seulement le contenu, mais aussi le bien immobilier lui-même — ce qui explique des primes bien plus élevées. Pour une maison de moins de 109 m², la prime moyenne atteint 335 €/an. Elle grimpe à 442 €/an au-delà de 110 m². Ces chiffres reposent sur 1 262 primes analysées sur la même période.
Pour choisir son assurance habitation en tant que propriétaire, il est essentiel d’évaluer la valeur réelle du bien, le coût de reconstruction à l’identique, et les garanties optionnelles souhaitées (garantie vol, dommages électriques, bris de glace, protection juridique).
Prix moyen annuel d’une assurance habitation selon la surface – Propriétaires
| Surface du logement | Prix moyen annuel |
|---|---|
| Moins de 109 m² | 335 € |
| Plus de 110 m² | 442 € |
Tarifs moyens pour un propriétaire – octobre 2026.
Tableau comparatif – Assurance habitation locataire vs propriétaire (octobre 2026)
| Profil | Surface | Prix moyen annuel |
|---|---|---|
| Locataire | Moins de 39 m² | 108 € |
| Locataire | 40 à 69 m² | 144 € |
| Locataire | Plus de 70 m² | 177 € |
| Propriétaire | Moins de 109 m² | 335 € |
| Propriétaire | Plus de 110 m² | 442 € |
Comparatif des primes moyennes d’assurance habitation par statut et surface – octobre 2026.
Le prix de l’assurance habitation varie-t-il selon la ville ?
La localisation joue également un rôle important. Elle reflète la sinistralité locale, la densité urbaine et la valeur du parc immobilier. Le baromètre compare ici les tarifs des locataires en appartement dans trois grandes villes françaises.
Paris, ville la plus chère du panel
Paris affiche le tarif moyen le plus élevé du panel : 163 €/an. La capitale cumule plusieurs facteurs de risque. La densité est forte. Les dégâts des eaux sont fréquents dans les immeubles collectifs. La valeur du mobilier et des équipements est plus élevée qu’en province. Résultat : la responsabilité civile locative pèse davantage dans la cotisation.
Lille et Marseille : des tarifs très différents
Marseille suit de très près avec 161 €/an, soit un écart infime de 1 % avec Paris. À Lille, en revanche, le tarif tombe à 129 €/an — soit 21 % de moins que dans la capitale. Ces disparités régionales s’expliquent par les statistiques de sinistres locaux et les caractéristiques du parc locatif de chaque ville.
Prix moyen d’une assurance habitation selon la ville – Locataires en appartement
| Ville | Prix moyen annuel | Écart vs Paris |
|---|---|---|
| Paris | 163 € | Référence |
| Marseille | 161 € | − 1 % |
| Lille | 129 € | − 21 % |
Prix moyens d’une assurance habitation locataire résidant en appartement – octobre 2026.
Copropriété : locataire ou propriétaire, qui paye quoi ?
En copropriété, les règles s’accumulent. L’immeuble est couvert par une assurance collective souscrite par le syndicat des copropriétaires — la police multirisque immeuble (MRI). Mais cette couverture ne protège pas l’intérieur des parties privatives. Chaque occupant — locataire ou propriétaire — doit donc souscrire sa propre assurance habitation individuelle.
Pour le locataire, l’obligation est légale et ne souffre aucune exception. Pour le propriétaire occupant, la souscription d’une assurance multirisque habitation (MRH) n’est pas toujours imposée par la loi pour une maison individuelle. En pratique, pourtant, elle l’est pour tout lot en copropriété : le règlement de copropriété en fait généralement une condition.
Cas particulier : le propriétaire non occupant (PNO). Il dispose d’une assurance spécifique qui couvre les risques d’un logement vacant ou mis en location — responsabilité civile du bailleur, protection en cas de carence assurantielle du locataire. Pour en savoir plus sur les dispositifs applicables en immeuble collectif, consultez notre dossier sur l’assurance copropriété.
+44 % en sept ans : une hausse qui s’accélère
Les chiffres du baromètre sont sans appel. Depuis 2019, les tarifs d’assurance habitation n’ont jamais baissé. lecomparateurassurance.com mesure chaque année cette progression en base 100, et la courbe ne trompe pas.
Une progression continue, sans jamais refluer
En 2019, l’indice de référence est fixé à 100. Il progresse régulièrement : 103 en 2020, 106 en 2021, 110 en 2022. À partir de 2023, la cadence s’accélère nettement. L’indice bondit à 117, puis à 124 en 2024, à 137 en 2025, et atteint 144 en 2026. Au total, 44 % de hausse en sept ans, sans la moindre année de recul (source : lecomparateurassurance.com).
Évolution des tarifs d’assurance habitation depuis 2019 (base 100)
| Année | Indice (base 100 = 2019) | Évolution cumulée |
|---|---|---|
| 2019 | 100 | Référence |
| 2020 | 103 | + 3 % |
| 2021 | 106 | + 6 % |
| 2022 | 110 | + 10 % |
| 2023 | 117 | + 17 % |
| 2024 | 124 | + 24 % |
| 2025 | 137 | + 37 % |
| 2026 | 144 | + 44 % |
Évolution des tarifs d’assurance habitation depuis 2019, indice base 100.
Des facteurs structurels qui pèsent durablement
Plusieurs raisons expliquent cette progression. D’abord, le coût des matériaux de construction a fortement augmenté depuis 2021, ce qui alourdit directement les montants d’indemnisation en cas de sinistre. Ensuite, les événements relevant du régime Cat Nat — tempêtes, inondations, sécheresses, mouvements de terrain — se multiplient et gonflent la charge des assureurs. Enfin, la hausse du coût des artisans et l’allongement des délais de réparation renchérissent chaque dossier. Cette dynamique dépasse largement la seule inflation des prix à la consommation.
Le profil de l’assuré type en Île-de-France
Chaque mois, le baromètre met en avant le portrait d’un assuré représentatif. En octobre 2026, c’est Léa : propriétaire d’un appartement de 80 m² en Île-de-France, avec un capital mobilier inférieur à 10 000 €. Sa prime annuelle s’élève à 189 €/an.
Ce profil illustre bien la position intermédiaire des propriétaires occupants en appartement. Moins exposés que les propriétaires de maisons individuelles — qui paient entre 335 et 442 €/an — ils paient néanmoins plus que la plupart des locataires. En Île-de-France, les tarifs dépassent souvent la moyenne nationale. La valeur élevée du parc immobilier et le risque de dégâts des eaux en immeuble collectif expliquent cet écart. Pour Léa, le socle de son contrat MRH repose sur trois piliers : garantie responsabilité civile, couverture incendie et protection des biens mobiliers.
En octobre 2026, l’assurance habitation confirme une tendance lourde : les tarifs progressent sans relâche, quel que soit le profil de l’assuré. Avec +44 % en sept ans, la prime annuelle s’impose comme un poste de dépense incontournable dans le budget des ménages. Demander plusieurs devis assurance habitation, réévaluer ses garanties et activer son droit à la résiliation restent les meilleurs leviers pour maîtriser ce coût sans sacrifier sa protection.


