
Le blanchiment d’argent dans l’immobilier n’a jamais été aussi surveillé. Tracfin, le service de renseignement financier de Bercy, vient de publier son rapport d’activité et d’impact 2025 : les professionnels de l’immobilier ont transmis 662 déclarations de soupçon, soit une hausse de 29 % en un an. Parallèlement, Tracfin et la DGCCRF ont conjointement publié un guide pratique à destination des agences immobilières, négociateurs et mandataires. Ce double signal — une mobilisation en forte hausse, des outils qui se précisent — impose à chaque professionnel de maîtriser ses obligations légales et d’adopter, sans attendre, des réflexes de vigilance concrets.
Sommaire :
- Pourquoi l’immobilier est-il un vecteur privilégié du blanchiment d’argent ?
- Quelles sont les obligations des professionnels de l’immobilier face au blanchiment ?
- Comment fonctionne la déclaration de soupçon à Tracfin ?
- Quels sont les niveaux de vigilance exigés par la loi ?
- Quelles sanctions en cas de manquement ?
- Quels enseignements tirer des cas typologiques de blanchiment immobilier ?
À retenir — Blanchiment d’argent dans l’immobilier : bilan Tracfin 2025
- Les déclarations de soupçon des professionnels de l’immobilier ont bondi de 29 % en 2025, atteignant 662 signalements.
- Tout professionnel de l’immobilier est assujetti depuis 1998 : il doit classifier les risques, vérifier l’identité du client et déclarer ses soupçons à Tracfin.
- Faite de bonne foi, la déclaration de soupçon protège le professionnel de toute responsabilité civile, pénale et professionnelle.
- Les promoteurs immobiliers seront prochainement intégrés au dispositif LCB-FT, au plus tard le 10 juillet 2027.
- La Commission nationale des sanctions peut infliger des amendes allant jusqu’à 50 000 € aux agences défaillantes.
Pourquoi l’immobilier est-il un vecteur privilégié du blanchiment d’argent ?
Un secteur structurellement exposé aux flux financiers illicites
L’immobilier attire les réseaux criminels pour une raison simple : les montants en jeu sont élevés et les montages possibles sont nombreux. Sociétés civiles immobilières (SCI), prête-noms, fonds étrangers — autant d’outils qui permettent de dissimuler l’origine réelle des capitaux. C’est pourquoi le secteur fait l’objet d’une surveillance particulière, en France comme en Europe.
Le Groupe d’action financière (GAFI) place régulièrement l’immobilier parmi les secteurs les plus exposés au risque de blanchiment. En France, l’analyse nationale des risques de Tracfin confirme ce constat : le secteur est officiellement classé à risque global élevé dans le rapport 2025.
Des mécanismes variés, mais des signaux reconnaissables
Les techniques utilisées par les réseaux criminels sont bien documentées. En voici les principales :
- Le prête-nom : un acquéreur de façade achète un bien pour le compte du véritable bénéficiaire effectif, dissimulé derrière une SCI ou une société écran.
- Le paiement en espèces : une partie du prix est réglée hors circuit bancaire pour masquer l’origine des fonds.
- La surévaluation ou la sous-évaluation : le prix affiché est manipulé pour transférer de la valeur de façon opaque.
- L’abus de bien social : des fonds détournés d’une entreprise sont réinvestis dans l’immobilier via un homme de paille.
En 2025, Tracfin a reçu 278 484 déclarations de soupçon toutes professions confondues, en hausse de 32 % par rapport à 2024. Le service a permis la saisie de 40 millions d’euros d’avoirs criminels, ciblant notamment les sociétés éphémères — en hausse de 40 % sur un an. Fait nouveau : pour la première fois, Tracfin a également saisi des fonds en crypto-actifs, un vecteur qui monte en puissance dans les schémas de blanchiment.
Quelles sont les obligations des professionnels de l’immobilier face au blanchiment ?
Qui est concerné par le dispositif LCB-FT ?
Les professionnels de l’immobilier sont assujettis au dispositif de lutte contre le blanchiment de capitaux et le financement du terrorisme depuis 1998. Le périmètre est défini par l’article L. 561-2 du code monétaire et financier (CMF), qui vise toutes les personnes exerçant les activités listées par la loi Hoguet (loi n° 70-9 du 2 janvier 1970) : agences physiques ou en ligne, négociateurs, mandataires, réseaux indépendants. En résumé, toute forme d’intermédiation immobilière portant sur les biens d’autrui entre dans le champ de la LCB-FT.
Les opérations concernées incluent notamment :
- l’achat, la vente, la location ou sous-location d’immeubles bâtis ou non bâtis ;
- l’achat ou la vente de fonds de commerce ;
- la souscription ou cession de parts de sociétés immobilières ou d’habitat participatif ;
- la vente de parts sociales non négociables lorsque l’actif comprend un immeuble.
Les six obligations à respecter
La brochure pédagogique publiée conjointement par Tracfin et la DGCCRF en janvier 2026 liste six obligations concrètes. En voici les points essentiels.
1. Classifier les risques
Chaque opération doit faire l’objet d’une évaluation des risques. Cette analyse s’appuie sur les rapports annuels de Tracfin, les données sectorielles, et la connaissance propre du professionnel : profil de la clientèle, origine géographique des fonds, nature des produits proposés.
2. Identifier le client et son bénéficiaire effectif (KYC)
Avant toute entrée en relation d’affaires, le professionnel vérifie l’identité du client et, le cas échéant, celle du bénéficiaire effectif — la personne physique qui contrôle réellement la transaction (art. L. 561-2-2 du CMF). Un chèque ou un procès-verbal d’assemblée générale ne suffisent pas : la CNS l’a rappelé à plusieurs reprises.
3. Adapter la vigilance au niveau de risque
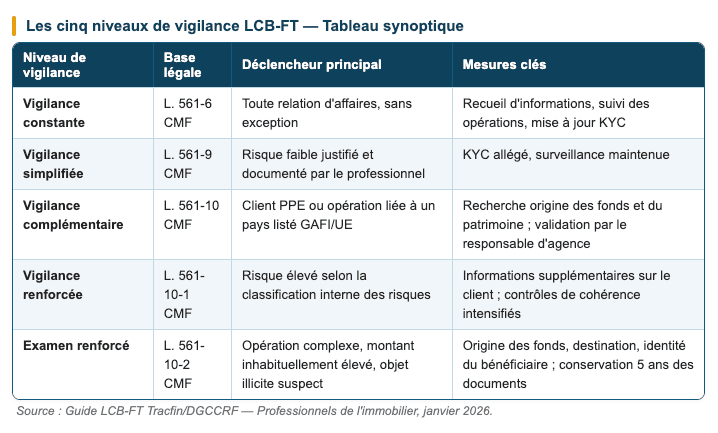
Le niveau de vigilance varie selon le profil du client et la nature de l’opération : simplifiée, constante, complémentaire ou renforcée. Dès qu’une personne politiquement exposée (PPE) ou un pays listé par le GAFI est impliqué, la vigilance complémentaire s’impose automatiquement.
4. Déclarer les soupçons à Tracfin
Dès qu’un doute subsiste sur la licéité d’une opération, le professionnel a l’obligation légale de transmettre une déclaration de soupçon à Tracfin (art. L. 561-15 du CMF). Cette déclaration doit intervenir, dans la mesure du possible, avant l’exécution de la transaction.
5. Conserver les documents cinq ans
Tous les documents liés à l’identification du client et aux opérations réalisées doivent être archivés pendant cinq ans après la fin de la relation d’affaires. Cette traçabilité est indispensable en cas de contrôle DGCCRF.
6. Former ses équipes et en apporter la preuve
Depuis le décret n° 2026-310 du 24 avril 2026, former ses collaborateurs ne suffit plus. Il faut désormais prouver que la formation a eu lieu, avec des justificatifs conservés cinq ans après la fin des fonctions de chaque collaborateur concerné.
Comment fonctionne la déclaration de soupçon à Tracfin ?
Qu’est-ce qu’un soupçon, concrètement ?
Un soupçon ne repose jamais sur un seul élément isolé. Il naît d’un faisceau d’indices qui, pris ensemble, révèlent le caractère atypique — voire illicite — d’une opération. C’est le professionnel lui-même qui, fort de sa connaissance du client et du dossier, forge cette conviction. Une déclaration de soupçon doit d’ailleurs résulter de l’analyse d’un flux financier atypique : elle doit expliquer la nature du soupçon, pas se contenter de lister des faits. Cette obligation s’applique quel que soit le type de mandat de transaction — vente, location ou gestion.
Le champ déclaratif couvre trois grandes catégories :
- toute infraction pénale passible de plus d’un an d’emprisonnement ;
- toute fraude fiscale (art. D. 561-32-1 du CMF) ;
- le financement du terrorisme.
La déclaration peut également porter sur des infractions sous-jacentes : escroquerie, banqueroute, abus de bien social, contournement de sanctions.
ERMES : le canal unique, gratuit et sécurisé
Toute déclaration de soupçon doit obligatoirement passer par la plateforme dématérialisée ERMES, accessible gratuitement après inscription en ligne. Chaque établissement désigne un déclarant et un correspondant Tracfin — qui peuvent être la même personne.
La règle d’or : déclarer avant l’exécution de la transaction, pour permettre à Tracfin d’exercer son droit d’opposition (dix jours ouvrables, art. L. 561-24 du CMF). Si la transaction a déjà eu lieu, la déclaration doit intervenir sans délai.
Côté protection : une déclaration faite de bonne foi exonère totalement le professionnel de toute responsabilité civile, pénale ou disciplinaire. Elle est par ailleurs strictement confidentielle — ni le professionnel ni Tracfin ne peuvent en révéler l’existence ou le contenu (art. L. 561-18 du CMF). L’identité du déclarant n’apparaît jamais dans les transmissions aux autorités judiciaires.
Ce que doit contenir une déclaration recevable
Attention : une déclaration incomplète est irrecevable. Pour être valide (art. R. 561-31 du CMF), elle doit impérativement mentionner :
- les éléments d’identification de la personne visée ;
- un descriptif complet et daté de l’opération ;
- les éléments d’analyse ayant conduit le professionnel à déclarer.
Important : un professionnel ne peut pas se dispenser de déclarer au motif qu’une banque ou un notaire impliqué dans la même opération va sans doute le faire. La déclaration est individuelle. Elle ne se substitue pas à celle d’un autre assujetti.
Quels sont les niveaux de vigilance exigés par la loi ?
Un système à cinq niveaux, calibré selon le risque
La loi n’impose pas un niveau de vigilance uniforme. Le Code monétaire et financier prévoit cinq paliers, modulés en fonction du risque identifié pour chaque client et chaque opération :
Les personnes politiquement exposées (PPE) : un cas particulier
Une PPE est une personne physique qui occupe — ou a occupé au cours de la dernière année — des fonctions publiques importantes : chef d’État, parlementaire, membre du gouvernement, haut magistrat, dirigeant de banque centrale, ambassadeur, officier général (art. R. 561-18 du CMF). La notion s’étend aussi à leurs proches : conjoint, enfants, ascendants, mais aussi entourage professionnel direct.
Dès lors qu’une PPE est impliquée dans une opération, la décision de nouer ou de maintenir la relation d’affaires doit être prise par le responsable de l’agence immobilière en personne. Ce n’est pas une simple formalité : c’est une exigence légale.
Par ailleurs, chaque professionnel doit consulter le registre national de gel des avoirs, tenu par la Direction générale du Trésor, pour vérifier qu’aucun client ou bien immobilier concerné ne fait l’objet d’une mesure de gel (art. L. 562-4 du CMF). Ce registre est accessible sur www.tresor.economie.gouv.fr/services-aux-entreprises/sanctions-economiques.
Quelles sanctions en cas de manquement ?
La DGCCRF contrôle, la CNS sanctionne
Le dispositif de contrôle repose sur deux acteurs distincts. La DGCCRF (Direction générale de la concurrence, de la consommation et de la répression des fraudes) est l’autorité de contrôle des professionnels de l’immobilier (art. L. 561-36, 14° du CMF). Ses enquêteurs vérifient le respect des obligations sur le terrain et peuvent adresser des injonctions. Lorsqu’ils constatent des manquements, ils transmettent leurs rapports à la Commission nationale des sanctions (CNS), qui instruit les dossiers et prononce les sanctions.
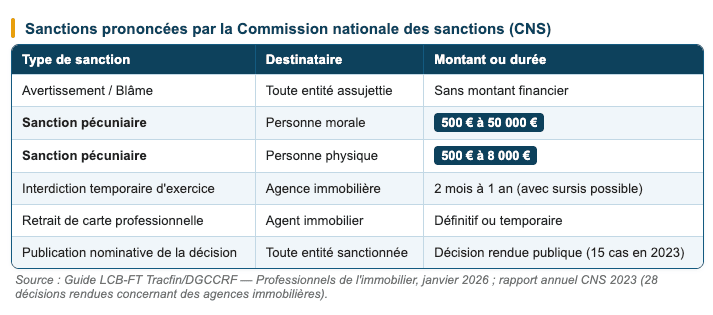
En 2023, la CNS a rendu 28 décisions concernant des agences immobilières. Les peines prononcées vont de l’avertissement à l’interdiction d’exercer, en passant par des amendes significatives :
- avertissements et blâmes ;
- sanctions pécuniaires : de 500 à 50 000 € pour les personnes morales, de 500 à 8 000 € pour les personnes physiques ;
- interdictions temporaires d’exercer l’entremise immobilière, de 2 mois à 1 an avec sursis ;
- retraits d’agrément ou de carte professionnelle ;
- publication nominative de la décision : 15 agences ont ainsi vu leur nom rendu public.
Ce que la jurisprudence enseigne
La jurisprudence de la CNS est riche d’enseignements pratiques. Elle tranche plusieurs idées reçues qui persistent dans la profession :
- Les réunions de travail et les pratiques informelles ne valent pas protocole interne. Celui-ci doit être formalisé par écrit.
- Connaître personnellement un client depuis des années n’exonère pas de l’obligation de vigilance.
- Lorsqu’un notaire ou une banque intervient dans la transaction, cela ne dispense pas le professionnel de ses propres démarches.
- Adhérer à un syndicat professionnel ne remplace pas la formation individuelle des collaborateurs.
Les promoteurs immobiliers ne sont pas encore assujettis à la LCB-FT. Mais c’est une question de mois. La loi narcotrafic (n° 2025-532 du 13 juin 2025) prévoit leur intégration dans le dispositif, au plus tard le 10 juillet 2027, conformément au règlement européen AMLR (règlement 2024/1624). L’enjeu : détecter les injections de fonds illicites dès la phase de construction, bien en amont de la transaction finale.
Quels enseignements tirer des cas typologiques de blanchiment immobilier ?
Cas n°1 : l’homme de paille et la fraude fiscale
Un acquéreur de 21 ans, technicien de maintenance, se porte acquéreur d’un appartement à 490 000 € sur fonds propres — sans le moindre recours à un prêt. Lors des visites, il est accompagné d’une personne plus âgée, sans lien familial apparent, qui mène la discussion à sa place et demande qu’une partie du prix soit réglée en espèces. L’analyse de Tracfin révèle ensuite que les fonds proviennent de la société gérée par ce tiers, dont le chiffre d’affaires déclaré était minoré : l’acquéreur n’était qu’un homme de paille.
Cas n°2 : le prête-nom et l’immobilier de luxe
Un bien à 2,5 M€ est mis en vente. Un acquéreur fait une offre, mais son profil financier est incohérent avec ce montant. Peu après, une SCI se substitue à lui dans la promesse de vente. Son dirigeant est établi dans un pays sous surveillance renforcée du GAFI, et les fonds proviennent d’un compte bancaire domicilié dans un pays à fiscalité avantageuse. La presse locale avait pourtant relayé des enquêtes le visant pour blanchiment à l’étranger.
Ces cas, tirés du guide Tracfin/DGCCRF de janvier 2026, illustrent concrètement pourquoi la DGCCRF a intensifié ses contrôles anti-blanchiment dans les agences immobilières, notamment dans l’immobilier de luxe parisien en novembre 2024.
Les signaux d’alerte à connaître
Au-delà de ces cas concrets, un tableau comparatif permet de structurer la vigilance selon le type d’opération :
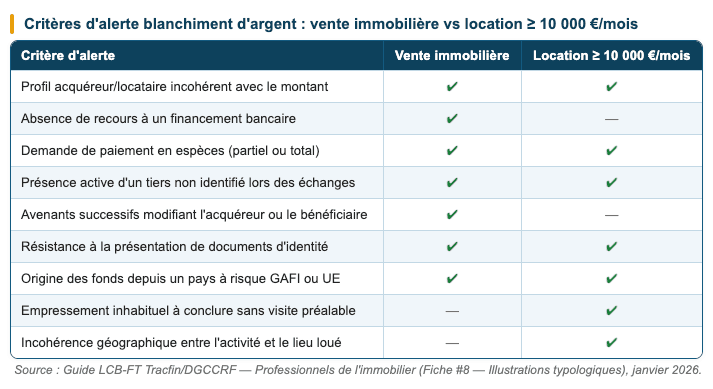
Pour approfondir les obligations anti-blanchiment applicables aux professionnels de l’immobilier, les lignes directrices établies conjointement par la DGCCRF et Tracfin constituent la référence de premier rang.
Conclusion
Le bilan 2025 de Tracfin est sans ambiguïté : la lutte contre le blanchiment d’argent dans l’immobilier s’intensifie, les contrôles se multiplient et les sanctions tombent. Pour les agences immobilières, les négociateurs et les mandataires, la conformité LCB-FT n’est plus une option ni une formalité administrative — c’est une condition d’exercice à part entière. L’intégration prochaine des promoteurs immobiliers dans le dispositif confirme que le secteur tout entier est désormais dans le viseur des autorités.


