

Des vitrines fracassées, des portes arrachées, des halls d’entrée saccagés. Les dégradations dans les immeubles survenues lors de troubles collectifs plongent bailleurs, propriétaires et syndics dans une urgence à la fois pratique et juridique. Maître Gabriel Neu-Janicki, avocat à la cour de Paris spécialisé en droit immobilier, a publié un guide exhaustif accompagné de neuf modèles de lettres pour aider toutes les victimes à agir vite et dans les règles. Sa recommandation est sans équivoque : ne pas attendre que les responsabilités pénales soient établies. Sécuriser les lieux, déclarer immédiatement le sinistre à l’assureur, préserver chaque preuve. Car les dégradations dans les immeubles soulèvent des questions complexes : plusieurs polices d’assurance entrent en jeu, plusieurs acteurs sont mobilisés, et parfois, c’est la responsabilité de l’État qui est en cause.
Sommaire :
- Qui assure quoi après des dégradations dans les immeubles ?
- Comment fonctionne l’indemnisation par l’assurance ?
- Le locataire ou le bailleur doit-il payer les réparations ?
- Comment engager la responsabilité de l’État ?
- Quelles démarches chronologiques adopter ?
- Quels pièges éviter après des dégradations dans les immeubles ?
À retenir — Dégradations dans les immeubles
- Depuis 2026, la garantie émeutes est obligatoire dans tout contrat d’assurance couvrant des biens en France (art. L. 12-11-1 du code des assurances).
- Le sinistre doit être déclaré dans les 5 jours ouvrés, sous peine de déchéance de garantie (art. L. 113-2, 4° du code des assurances).
- En copropriété, le syndic déclare les parties communes et chaque occupant déclare ses parties privatives.
- L’État peut être tenu responsable des dégradations lors d’émeutes, à condition d’en apporter la preuve (art. L. 211-10 du code de la sécurité intérieure).
- La perte de loyers et les pertes d’exploitation ne sont jamais couvertes automatiquement : une garantie spécifique doit avoir été souscrite.
Qui assure quoi après des dégradations dans les immeubles ?
L’assureur compétent ne se déduit pas du seul statut de bailleur
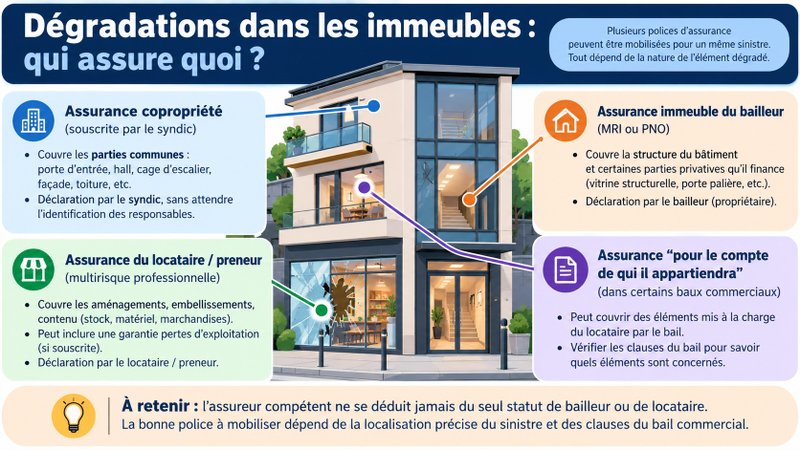
Premier réflexe souvent erroné : croire que le bailleur s’adresse à son assureur, le locataire au sien, et que tout s’arrête là. En réalité, les dégradations dans les immeubles peuvent toucher simultanément des éléments couverts par quatre polices distinctes. Maître Neu-Janicki est formel : l’assureur compétent ne se déduit jamais du seul statut de bailleur ou de locataire.
Voici les quatre contrats susceptibles d’entrer en jeu pour un même sinistre :
- L’assurance multirisque immeuble (MRI) ou PNO du bailleur couvre la structure du bâtiment et les parties privatives qu’il finance.
- La multirisque professionnelle du preneur prend en charge les embellissements, le contenu et, le cas échéant, les pertes d’exploitation.
- L’assurance de la copropriété, souscrite par le syndic, indemnise les parties communes de l’immeuble.
- L’assurance “pour le compte de qui il appartiendra”, prévue dans certains baux commerciaux, peut couvrir des parties remises à la charge du locataire.
🁢 Répartition des polices d’assurance selon l’élément dégradé
| Élément dégradé | Contrat à mobiliser en priorité | Déclarant | Observations |
|---|---|---|---|
| Porte d’entrée, hall, cage d’escalier, façade | Assurance multirisque immeuble (MRI) de la copropriété | Syndic | Parties communes — déclaration par le syndic sans attendre l’identification des responsables |
| Rideau métallique ou vitrine intégrés à la structure | Assurance immeuble / PNO du bailleur | Bailleur (propriétaire) | Vérifier si le bail met cet élément à la charge du preneur |
| Aménagements, embellissements du locataire | Multirisque professionnelle du preneur (MRPro) | Locataire / preneur | Couvre le contenu et les travaux réalisés par le locataire |
| Stock, matériel, marchandises du locataire | Multirisque professionnelle du preneur | Locataire / preneur | Garantie dommages aux biens professionnels |
| Pertes d’exploitation du commerce | Garantie PE spécifique dans la MRPro (si souscrite) | Locataire / preneur | Non automatique — vérifier la police avant de déclarer |
| Perte de loyers du bailleur | Garantie perte de loyers dans la police PNO (si souscrite) | Bailleur (propriétaire) | Non automatique — garantie spécifique à vérifier |
| Parties privatives du copropriétaire | Assurance individuelle du copropriétaire (MRH ou PNO) | Copropriétaire concerné | Indépendante de l’assurance copropriété souscrite par le syndic |
La bonne police à mobiliser dépend donc de deux critères : la localisation précise du sinistre — partie commune ou privative — et les clauses du bail commercial. L’assurance copropriété protège les espaces communs, tandis que chaque occupant reste responsable de la couverture de ses propres biens.
En copropriété, qui déclare quoi ?
En copropriété, la gestion du sinistre est collective — mais les rôles sont précisément délimités. Le syndic déclare les dommages aux parties communes à l’assureur de la copropriété, sans attendre l’identification des responsables. Chaque copropriétaire ou occupant déclare les dommages à ses parties privatives et à son contenu auprès de son propre assureur. Ces deux déclarations sont totalement indépendantes et ne se substituent pas l’une à l’autre.
Les règles d’assurance immeuble en copropriété délimitent précisément le rôle de chaque acteur. Syndic, copropriétaires et occupants relèvent de polices distinctes. Chaque sinistre s’impute sur les bons exercices comptables — condition essentielle pour éviter tout déséquilibre financier du syndicat.
Comment fonctionne l’indemnisation par l’assurance ?
La garantie émeutes : ce que dit la loi depuis 2026
La réforme de 2026 a profondément renforcé la protection des victimes de dégradations dans les immeubles. Désormais, l’article L. 12-11-1 du code des assurances impose à tout contrat couvrant les dommages aux biens situés en France d’ouvrir droit à la garantie émeutes. Si l’assuré bénéficie d’une couverture pertes d’exploitation, cette garantie s’étend également à ce poste, dans les limites du contrat.
⚠️ Attention toutefois : cette obligation légale ne supprime ni les plafonds de remboursement, ni les franchises contractuelles. Elle ne dispense pas non plus l’assuré de démontrer le dommage, son lien de causalité avec l’émeute, et le montant exact réclamé.
Pertes d’exploitation et perte de loyers : des garanties bien distinctes
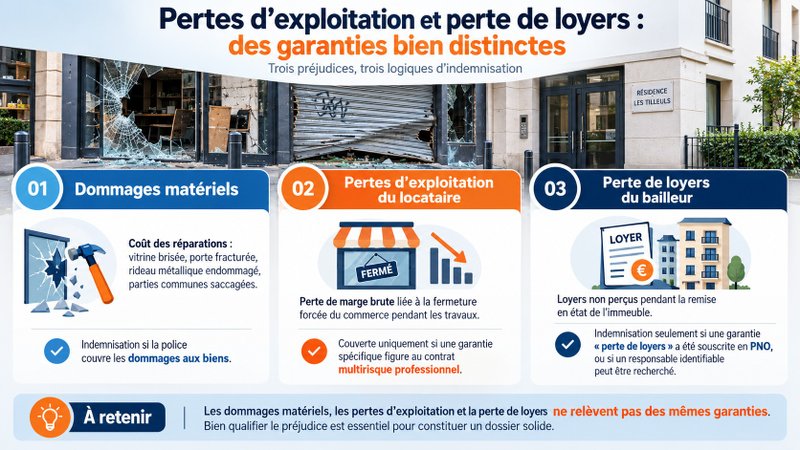
Trois types de préjudice peuvent découler des dégradations dans les immeubles. Ils ne relèvent pas des mêmes garanties — et cette distinction est fondamentale pour constituer un dossier solide :
- Les dommages matériels correspondent au coût des réparations : vitrine brisée, porte fracturée, rideau métallique endommagé, parties communes saccagées. Ils sont indemnisés si la police couvre les dommages aux biens.
- Les pertes d’exploitation du locataire représentent la perte de marge brute liée à la fermeture forcée du commerce pendant les travaux. Elles ne sont couvertes que si une garantie spécifique figure au contrat multirisque professionnel — clause loin d’être systématique chez les petits commerçants.
- La perte de loyers du bailleur correspond aux loyers non perçus pendant la période de remise en état de l’immeuble. Elle n’est indemnisable que si une garantie “perte de loyers” a été expressément souscrite dans la police PNO, ou si un responsable identifiable peut être tenu de réparer ce préjudice.
Les clauses d’exclusion, franchises et prescription biennale
Trois points de vigilance contractuelle méritent une attention particulière avant toute demande d’indemnisation :
- Les clauses d’exclusion ne sont opposables à l’assuré que si elles figurent en caractères très apparents dans le contrat (art. L. 112-4 du code des assurances). Une exclusion rédigée de façon ambiguë ou discrète peut être contestée et écartée par le juge. La charge de la preuve pèse sur l’assureur.
- La prescription biennale fixe un délai impératif : toute action dérivant d’un contrat d’assurance se prescrit par deux ans à compter de la connaissance du sinistre (art. L. 114-1 du code des assurances). Inutile d’attendre la fin des travaux pour monter son dossier — au contraire, agir sans tarder est essentiel.
- Les franchises et la vétusté viennent en déduction de l’indemnité versée. Il convient de les vérifier avant expertise pour anticiper l’écart entre le coût réel des réparations et ce que l’assureur remboursera effectivement.
Le locataire ou le bailleur doit-il payer les réparations ?
L’obligation de délivrance incombe au bailleur
Le Code civil est clair : le bailleur est tenu de délivrer la chose louée en bon état et de l’entretenir en état de servir à l’usage convenu pendant toute la durée du bail (art. 1719 et 1720 du Code civil). C’est donc à lui, en principe, d’organiser et de financer la remise en état des éléments immobiliers — vitrine structurelle, porte palière, rideau métallique intégré au bâtiment.
Une clause du bail commercial peut toutefois transférer certains travaux à la charge du preneur, à condition d’être rédigée de façon claire et précise. Dans tous les cas, le bail, ses annexes et l’état des lieux d’entrée restent les pièces déterminantes pour distinguer ce qui relève de la structure — à la charge du bailleur — de ce qui relève des aménagements réalisés par le locataire.
🁢 Tableau comparatif : parties communes et parties privatives en cas de sinistre
| Caractéristique | Parties communes | Parties privatives |
|---|---|---|
| Exemples | Hall d’entrée, escaliers, façade, porte d’immeuble, toiture | Appartement, local commercial, vitrine privative, embellissements locatifs |
| Qui gère le sinistre ? | Le syndic de copropriété | Le propriétaire individuel ou l’occupant |
| Qui déclare à l’assureur ? | Le syndic à l’assurance copropriété (MRI) | Le copropriétaire ou l’occupant à son propre assureur |
| Qui supporte la franchise ? | Le syndicat des copropriétaires (puis répartition entre copropriétaires) | Le déclarant (copropriétaire, bailleur ou locataire) |
| Délai de déclaration | Au moins 5 jours ouvrés (art. L. 113-2, 4° du code des assurances) | Au moins 5 jours ouvrés — peut être réduit contractuellement |
| Convention applicable | IRSI entre assureurs pour les sinistres ≤ 5 000 € HT | Contrat individuel + IRSI si mise en cause d’un voisin |
| Recours possible contre l’État ? | Syndicat, par représentation de tous les copropriétaires | Assuré directement, ou son assureur subrogé après indemnisation |
| Réparations décidées par… | Assemblée générale des copropriétaires (sauf urgence) | Le propriétaire ou le locataire selon clauses du bail |
La présomption de responsabilité du preneur ne s’applique pas automatiquement
En principe, le locataire est responsable des dégradations survenues pendant la durée de son occupation, sauf s’il prouve qu’elles ne lui sont pas imputables. Toutefois, cette présomption de responsabilité ne suffit pas à lui faire supporter automatiquement le coût des réparations lorsque les dommages ont été causés par des tiers lors de troubles collectifs.
Maître Neu-Janicki est catégorique sur ce point. Avant toute mise en demeure, le bailleur doit vérifier les clauses du bail et identifier la cause précise du sinistre. Une mise en demeure prématurée — envoyée sans cette vérification préalable — peut fragiliser sa position devant le juge des loyers commerciaux.
Comment engager la responsabilité de l’État ?
L’article L. 211-10 du code de la sécurité intérieure
L’État peut être tenu pour responsable des dégradations dans les immeubles survenues lors de troubles collectifs. L’article L. 211-10 du code de la sécurité intérieure institue à cet effet une responsabilité sans faute : l’État est civilement responsable des dégâts résultant de crimes ou délits commis à force ouverte ou par violence, par des attroupements ou rassemblements sur le territoire national.
Ce recours est juridiquement ouvert — mais il est exigeant sur le plan probatoire. La victime doit apporter la preuve de plusieurs éléments : la chronologie précise des faits, la localisation des dégradations, et leur lien de causalité direct avec un attroupement violent. Les preuves admises sont concrètes et vérifiables : récépissé de plainte, images de vidéosurveillance, témoignages circonstanciés, constats d’huissier, pièces d’enquête disponibles.
Ce que dit la jurisprudence récente
Les tribunaux administratifs ont tracé une frontière nette entre les situations éligibles au recours contre l’État et celles qui ne le sont pas.
- Le recours est possible lorsqu’une dégradation de vitrine est concomitante et géographiquement proche d’un rassemblement identifié, sans qu’aucun élément ne révèle l’action d’un groupe isolé agissant exclusivement pour commettre des délits (CAA Paris, 26 avril 2024, n° 22PA02072).
- Le recours est exclu lorsque les dommages résultent de l’action préméditée et structurée d’un groupe constitué uniquement dans le but de commettre des infractions, en dehors de tout rassemblement au sens de l’article L. 211-10 (CE, 28 octobre 2022, n° 451659).
👉 Plus récemment, dans une décision du 26 juin 2026, le Conseil d’État a rappelé que l’appréciation du lien de causalité repose sur une analyse concrète de l’ensemble des faits de l’espèce (CE, 26 juin 2026, n° 504145).
🁢 Jurisprudence sur la responsabilité de l’État (art. L. 211-10 CSI)
| Décision | Date | Situation | Résultat |
|---|---|---|---|
| CAA Paris n° 22PA02072 | 26 avril 2024 | Dégradation de vitrine concomitante et géographiquement proche d’un rassemblement identifié | Recours possible — lien suffisant avec l’attroupement |
| CE n° 451659 | 28 octobre 2022 | Action préméditée d’un groupe structuré pour commettre des délits, hors rassemblement général | Recours exclu — pas d’attroupement au sens de L. 211-10 CSI |
| CE n° 504145 | 26 juin 2026 | Dommages lors d’émeutes — appréciation du lien causal avec l’attroupement | Analyse concrète des faits exigée — pas de présomption automatique |
Quelles démarches chronologiques adopter après des dégradations dans les immeubles ?
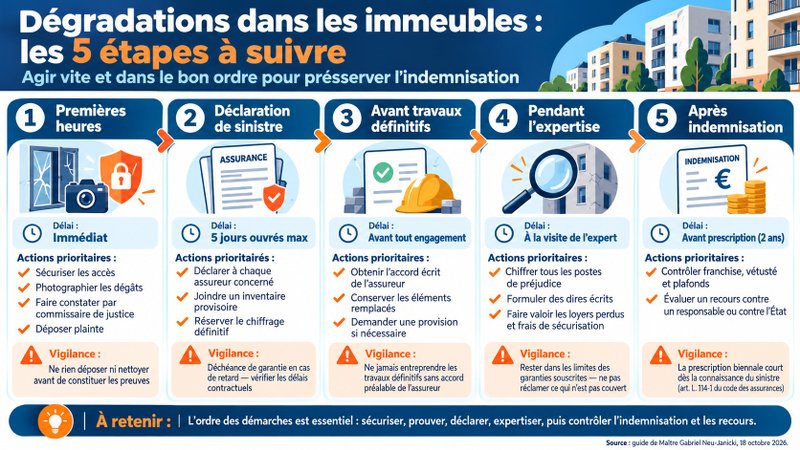
Le guide de Maître Neu-Janicki structure cinq phases d’intervention successives. L’ordre est crucial : certains délais procéduraux et contractuels peuvent être fatals à l’indemnisation.
Dans les premières heures : sécuriser et constituer les preuves
La priorité absolue est de sécuriser les accès : fermeture provisoire des locaux, mise en place d’un gardiennage, bâchage des ouvertures, coupure des réseaux potentiellement dangereux. Ensuite, avant tout nettoyage — si la sécurité des personnes le permet — photographier et filmer l’intégralité des dégâts dans leur état d’origine. Pour les sinistres d’importance, faire établir un constat par commissaire de justice. Enfin, déposer plainte auprès des services de police ou de gendarmerie et conserver précieusement le récépissé : c’est une pièce indispensable pour tout recours ultérieur.
Dans les cinq jours ouvrés : déclarer à chaque assureur
La loi impose un délai de déclaration d’au moins 5 jours ouvrés à compter de la connaissance des faits (art. L. 113-2, 4° du code des assurances). Ce délai est court — et sa méconnaissance peut entraîner une déchéance de garantie.
Il faut donc déclarer le sinistre à chaque assureur potentiellement concerné : assurance immeuble ou PNO du bailleur, multirisque professionnelle du locataire, assurance de la copropriété. À chaque déclaration, joindre un inventaire provisoire des dommages, obtenir une référence de sinistre, et réserver expressément le chiffrage définitif des préjudices. Cette démarche n’emporte aucune reconnaissance de responsabilité.
Avant réparation définitive : expertise et provision
Avant de lancer les travaux, obtenir un accord écrit de l’assureur — ou lui permettre la visite de son expert. Conserver impérativement les éléments remplacés, les devis, les bons d’intervention et toutes les factures comme pièces de preuve.
Lors de l’expertise contradictoire, faire valoir l’ensemble des postes de préjudice : loyers perdus, frais de sécurisation d’urgence, coûts de déblaiement, protection des locaux — uniquement dans les limites des garanties souscrites. Formuler des dires écrits et chiffrés. Si l’assureur tarde, demander une expertise contradictoire urgente sans hésitation.
Après indemnisation : contrôler et envisager les recours
À réception du décompte d’indemnisation, examiner avec attention le détail de la vétusté appliquée, les plafonds de garantie, les franchises déduites et la méthode d’évaluation retenue. Si des éléments semblent contestables, les contester par écrit sans délai. Évaluer enfin l’opportunité d’un recours contre l’État ou contre un responsable identifiable, notamment pour couvrir le solde non indemnisé par l’assurance.
Quels pièges éviter après des dégradations dans les immeubles ?
Six erreurs récurrentes fragilisent les dossiers d’indemnisation liés aux dégradations dans les immeubles. Les connaître permet d’éviter des pertes sèches.
- Ne pas confondre les trois types de préjudice. Dommages matériels, perte de loyers et pertes d’exploitation relèvent de garanties différentes et de méthodes de chiffrage distinctes. Un dossier qui amalgame ces trois postes complexifie le traitement par l’assureur et ralentit l’indemnisation.
- Ne pas accepter une clause d’exclusion sans vérifier sa rédaction. Les exclusions de garantie ne sont opposables à l’assuré que si elles figurent en caractères très apparents dans le contrat (art. L. 112-4 du code des assurances). Une rédaction équivoque peut être écartée par le juge.
- Ne pas laisser expirer le délai de déclaration. Certains contrats prévoient des délais plus courts que les cinq jours ouvrés légaux — deux jours pour le vol, par exemple. Le dépassement peut entraîner une déchéance de garantie.
- Ne pas faire disparaître les preuves lors du nettoyage ou de la remise en état. Les éléments remplacés, les photographies, les constats et les factures d’intervention urgente constituent des pièces maîtresses pour l’expertise et, le cas échéant, pour le recours contre l’État.
- Ne pas engager la responsabilité du locataire sans relire le bail. Une mise en demeure prématurée du preneur, sans avoir identifié la cause précise du dommage ni vérifié les clauses du bail commercial, peut se retourner contre le bailleur devant le juge.
- Ne pas omettre de solliciter une provision sur indemnisation. Lorsque le montant du sinistre est conséquent et que l’évaluation partielle est déjà établie, une provision auprès de l’assureur permet de financer les travaux urgents sans attendre l’indemnisation définitive.
Conclusion
Face aux dégradations dans les immeubles, la rapidité d’intervention est essentielle. Sécuriser les lieux, déclarer le sinistre et réunir les preuves constituent les premières étapes pour obtenir une indemnisation. Encore faut-il identifier le bon assureur, vérifier les garanties du contrat et respecter les délais légaux, notamment la prescription biennale. Le recours contre l’État, prévu par l’article L. 211-10 du Code de la sécurité intérieure, peut également permettre d’obtenir réparation sous certaines conditions. Toutefois, cette démarche ne doit jamais retarder la déclaration du sinistre auprès de l’assureur. Une règle à retenir : agir vite, documenter les dommages et mobiliser les garanties adaptées pour faciliter la remise en état de l’immeuble.


