

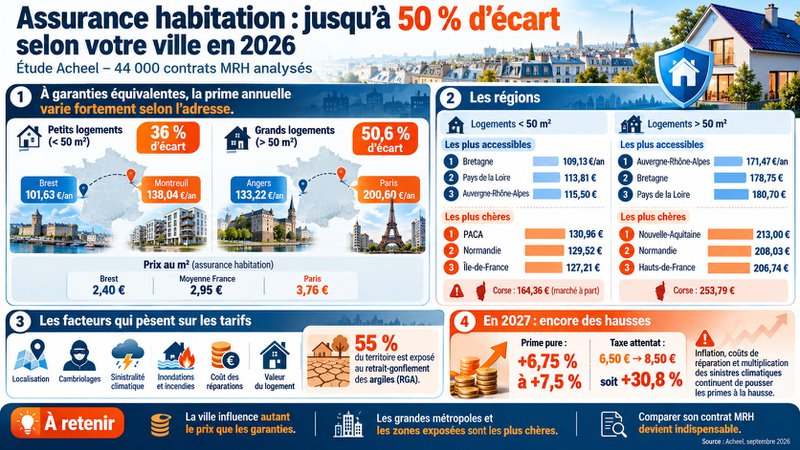
Votre code postal pèse autant que vos garanties sur le prix de votre assurance habitation. C’est ce que démontre Acheel, l’insurtech française, à partir de l’analyse de 44 000 contrats MRH souscrits en 2026 : à couverture équivalente, la prime annuelle varie de plus de 50 % entre Angers (133,22 €) et Paris (200,60 €) pour un grand logement, et de 36 % entre Brest (101,63 €) et Montreuil (138,04 €) pour un petit. Dans un contexte d’inflation persistante et de sinistralité climatique record à l’été 2026, les primes vont encore grimper en 2027 : +6,75 % à +7,5 % sur la prime pure, et +30,8 % sur la taxe attentat.
Sommaire :
- Pourquoi le prix de l’assurance habitation varie-t-il autant d’une ville à l’autre ?
- Quelles sont les villes les moins chères et les plus chères pour assurer son logement ?
- Les régions françaises : où l’assurance habitation est-elle la plus accessible ?
- Les cambriolages influencent-ils vraiment le tarif de l’assurance habitation ?
- L’assurance habitation en 2027 : à quoi s’attendre ?
- Comparatif des assureurs : qui propose les tarifs les plus compétitifs ?
À retenir — Assurance habitation : des écarts de tarifs records en 2026
- L’étude Acheel de septembre 2026 porte sur 44 000 contrats MRH analysés dans les 40 plus grandes villes françaises.
- Pour les logements de moins de 50 m², Brest est la ville la moins chère (101,63 €/an) et Montreuil la plus chère (138,04 €/an) : 36 % d’écart.
- Pour les logements de plus de 50 m², Paris culmine à 200,60 €/an contre 133,22 € à Angers, soit +50,6 %.
- En 2027, la prime pure d’assurance habitation augmentera de +6,75 % à +7,5 % et la taxe attentat passera de 6,50 € à 8,50 €.
- La Bretagne est la région la moins chère pour les petits logements (109,13 €/an) et Auvergne-Rhône-Alpes pour les grands (171,47 €/an).
Pourquoi le prix de l’assurance habitation varie-t-il autant d’une ville à l’autre ?
Les critères qui font varier la prime MRH
Le tarif d’une assurance habitation repose sur plusieurs critères : le type de logement, la valeur des biens, la superficie, les garanties souscrites et le niveau de franchise. Mais à couverture égale, c’est la localisation qui fait la plus grande différence.
Pourquoi ? Parce que chaque territoire présente un profil de risque propre. Les assureurs intègrent dans leurs calculs les aléas climatiques, la fréquence des incendies, les catastrophes naturelles, les actes de vandalisme et les cambriolages. Résultat : une région exposée aux inondations ou aux feux de forêt voit ses primes grimper. De même, les grandes métropoles — Paris, Marseille, Lyon — concentrent un risque de vol structurellement plus élevé. Celui-ci pèse directement sur le coût de l’assurance habitation en copropriété.
La sinistralité climatique, accélérateur de hausses
L’été 2026 a été marqué par des sécheresses et des incendies sans précédent. Ces événements aggravent un phénomène déjà préoccupant : le retrait-gonflement des argiles (RGA). Ce mécanisme géologique provoque des fissures et des désordres structurels dans les bâtiments, notamment lors des épisodes de sécheresse. Les zones d’exposition moyenne ou forte couvrent désormais 55 % du territoire français, contre 48 % auparavant (source : BRGM, 2026). Entre 2018 et 2022, 240 000 sinistres RGA ont été recensés — soit 58 % de tous ceux enregistrés depuis 1989.
Cette multiplication des sinistres alourdit les coûts de réparation et les provisions des assureurs. Elle se répercute mécaniquement sur les primes MRH de l’ensemble des assurés, où qu’ils habitent.
Quelles sont les villes les moins chères et les plus chères pour assurer son logement ?
Petits logements (moins de 50 m²) : Brest domine, Montreuil ferme la marche
Pour les logements de moins de 50 m², le classement est net. Brest s’impose en tête avec 101,63 €/an, devant Tours (101,99 €) et Rennes (102,44 €). À l’opposé, Montreuil affiche la prime la plus élevée à 138,04 €, précédé du Havre (137,57 €) et de Mulhouse (135,29 €). Entre les deux extrêmes, l’écart atteint 36 %.
Comment l’expliquer ? Les villes en tête du classement des plus chères cumulent plusieurs facteurs défavorables : forte densité urbaine, taux de cambriolages élevé, coût des réparations plus lourd et exposition aux aléas climatiques. Les grandes agglomérations d’Île-de-France sont particulièrement concernées, ce qui alourdit le coût de l’assurance multirisques habitation (MRH) pour leurs résidents.
Grands logements (plus de 50 m²) : l’écart se creuse encore davantage
Pour les logements de plus de 50 m², les disparités s’amplifient. Angers affiche la prime la plus basse à 133,22 €/an, devant Brest (134,24 €) et Tours (134,35 €). En haut du classement, Paris culmine à 200,60 €, devant Aix-en-Provence (191,33 €) et Le Havre (190,88 €). La différence entre Angers et Paris atteint 67,38 € par an, soit +50,6 % — plus du double de l’écart observé pour les petites surfaces.
Ce creusement s’explique par deux facteurs supplémentaires. D’abord, la valeur des biens à assurer est plus importante dans un grand logement. Ensuite, le coût potentiel d’un sinistre — qu’il s’agisse d’un dégât des eaux ou d’un incendie — y est proportionnellement plus élevé.
Le coût au m² : jusqu’à 57 % d’écart entre Brest et Paris
Ramené à la surface, le prix de l’assurance habitation révèle une autre réalité. Brest est la ville la moins chère à 2,40 €/m²/an, devant Saint-Étienne (2,49 €) et Tours (2,61 €). Paris dépasse toutes les autres villes à 3,76 €/m², suivi d’Aix-en-Provence (3,53 €) et Boulogne-Billancourt (3,47 €). La moyenne nationale des 40 grandes villes s’établit à 2,95 €/m².
Cet indicateur confirme un point essentiel : la surface d’un logement ne suffit pas à expliquer son tarif d’assurance. La localisation compte autant, voire davantage. Fréquence des sinistres, risque de cambriolage, densité urbaine et exposition climatique — tous ces éléments s’additionnent selon l’adresse.
Les régions françaises : où l’assurance habitation est-elle la plus accessible ?
Petits logements : la Bretagne championne, PACA en tête des régions chères
Pour les logements de moins de 50 m², la Bretagne s’impose en première position avec 109,13 €/an, devant les Pays de la Loire (113,81 €) et l’Auvergne-Rhône-Alpes (115,50 €). À l’autre extrémité, hors Corse (164,36 €, marché à part), PACA atteint 130,96 €, devant la Normandie (129,52 €) et l’Île-de-France (127,21 €). L’écart entre la Bretagne et PACA représente 20 %.
Le classement dessine une géographie contrastée. L’Ouest reste le territoire le plus accessible. Le Sud-Est et l’Île-de-France affichent les tarifs les plus élevés — reflet d’une sinistralité plus forte, d’une exposition climatique plus marquée et de coûts de réparation plus élevés.
Classement des tarifs d’assurance habitation par région (logements < 50 m²)
| Rang | Région | Prime annuelle moyenne |
|---|---|---|
| 1 | Bretagne | 109,13 € |
| 2 | Pays de la Loire | 113,81 € |
| 3 | Auvergne-Rhône-Alpes | 115,50 € |
| 4 | Hauts-de-France | 119,51 € |
| 5 | Centre-Val de Loire | 119,84 € |
| 6 | Bourgogne-Franche-Comté | 120,63 € |
| 7 | Grand Est | 122,92 € |
| 8 | Occitanie | 124,20 € |
| 9 | Nouvelle-Aquitaine | 124,80 € |
| 10 | Île-de-France | 127,21 € |
| 11 | Normandie | 129,52 € |
| 12 | Provence-Alpes-Côte d’Azur | 130,96 € |
| 13 | Corse | 164,36 € |
Source : Acheel, septembre 2026 — Étude portant sur 44 000 contrats MRH. Prime annuelle moyenne pour les logements de moins de 50 m², toutes formules et surfaces confondues.
Grands logements : Auvergne-Rhône-Alpes prend la tête, la Nouvelle-Aquitaine en queue
Pour les logements de plus de 50 m², le classement se réorganise. Auvergne-Rhône-Alpes passe en tête avec 171,47 €/an, devant la Bretagne (178,75 €) et les Pays de la Loire (180,70 €). En queue de classement, hors Corse (253,79 €), la Nouvelle-Aquitaine atteint 213 €, suivie de la Normandie (208,03 €) et des Hauts-de-France (206,74 €). L’écart entre la première et la dernière région métropolitaine s’établit à 41,53 € par an, soit +24,2 %.
Le risque RGA, facteur aggravant dans le Sud-Ouest
Ce résultat n’est pas anodin. Les régions les plus chères pour les grands logements sont aussi les plus exposées au retrait-gonflement des argiles. La Nouvelle-Aquitaine et l’Occitanie figurent parmi les territoires les plus touchés par ce phénomène, qui provoque des fissures structurelles coûteuses à réparer. À l’inverse, la Bretagne — globalement moins affectée — reste parmi les moins chères. Néanmoins, le prix de l’assurance habitation ne se résume jamais à un seul facteur. Sécheresse, inondation, tempête, cambriolage et valeur du bâti contribuent tous à la formation du tarif final.
Classement des tarifs d’assurance habitation par région (logements > 50 m²)
| Rang | Région | Prime annuelle moyenne |
|---|---|---|
| 1 | Auvergne-Rhône-Alpes | 171,47 € |
| 2 | Bretagne | 178,75 € |
| 3 | Pays de la Loire | 180,70 € |
| 4 | Île-de-France | 180,81 € |
| 5 | Grand Est | 184,98 € |
| 6 | Bourgogne-Franche-Comté | 188,03 € |
| 7 | Centre-Val de Loire | 193,74 € |
| 8 | Provence-Alpes-Côte d’Azur | 195,40 € |
| 9 | Occitanie | 199,62 € |
| 10 | Hauts-de-France | 206,74 € |
| 11 | Normandie | 208,03 € |
| 12 | Nouvelle-Aquitaine | 213,00 € |
| 13 | Corse | 253,79 € |
Source : Acheel, septembre 2026 — Prime annuelle moyenne pour les logements de plus de 50 m². Écart entre Auvergne-Rhône-Alpes et Nouvelle-Aquitaine : +24,2 %.
Pour mieux comprendre le cadre légal de l’assurance en immeuble collectif, consultez notre dossier sur les règles d’assurance immeuble en copropriété.
Les cambriolages influencent-ils vraiment le tarif de l’assurance habitation ?
Une corrélation visible, mais pas absolue
Acheel a croisé ses données de tarification avec les statistiques de cambriolages 2025 du ministère de l’Intérieur. Une tendance se dessine clairement. Marseille, avec 9,32 cambriolages pour 1 000 logements, affiche une prime de 3,22 €/m². Lille (8,96 % ; 2,97 €/m²), Nîmes (8,13 % ; 2,92 €/m²), Montpellier (7,70 % ; 3,07 €/m²) et Montreuil (7,65 % ; 3,10 €/m²) suivent la même logique. Nice et Aix-en-Provence, toutes deux exposées, affichent elles aussi des primes parmi les plus élevées du classement.
Pourtant, le lien n’est pas mécanique. Saint-Étienne cumule le taux de cambriolage le plus élevé du classement (9,95 %) et affiche pourtant l’une des primes les plus basses (2,49 €/m²). Annecy présente un taux significatif (7,90 %) pour une prime modérée (2,69 €/m²). Ces contre-exemples rappellent une réalité fondamentale : le cambriolage est l’un des critères de tarification, pas le seul. D’autres variables — coût local des réparations, exposition climatique, densité du bâti — pèsent également dans la balance.
L’assurance habitation en 2027 : à quoi s’attendre ?
Une double hausse annoncée
Le budget des Français est déjà sous pression : +2,4 % d’inflation en août 2026, énergie en hausse de +16,7 % sur un an, produits pétroliers à +28,7 %. Dans ce contexte, l’assurance habitation va encore alourdir la facture en 2027.
Deux mécanismes se combinent. D’abord, la prime pure augmentera de +6,75 % à +7,5 %, sous l’effet conjugué de l’inflation, de la hausse des coûts de réparation et de la multiplication des sinistres climatiques. Ensuite, la taxe attentat (FGTI) passera de 6,50 € à 8,50 € au 1er janvier 2027, soit +30,8 %. Cette contribution, prélevée obligatoirement sur chaque contrat, finance l’indemnisation des victimes d’actes de terrorisme et d’infractions graves. Ses fonds propres déficitaires rendent cette révision inévitable (source : ornikar.com — https://www.ornikar.com/assurance-habitation/documents/augmentation-assurance-habitation).
Pour approfondir les causes de cette tendance, notre analyse Assurance habitation 2026 : pourquoi les tarifs augmentent-ils encore ? détaille les mécanismes en jeu.
Comparatif des assureurs : qui propose les tarifs les plus compétitifs ?
Trois profils, des hausses très inégales
Pour évaluer concrètement les écarts entre assureurs, Acheel a réalisé une étude comparative sur la base de devis issus de six acteurs du marché : MAIF, Allianz, Direct Assurance, LVC, MACIF et Acheel. Trois profils types ont été testés.
Le profil étudiant — Jade, en résidence à Tours (15 m², locataire, mobilier 3 000 €) — illustre les fortes disparités de hausse. Entre 2025 et mai 2026, le tarif mensuel a progressé de +43 % chez MAIF, de +26 % chez Direct Assurance et de +23 % chez Allianz. Chez Acheel, la hausse est contenue à +8 %, soit la progression la plus faible du panel (8,56 € → 9,26 €/mois).
Le profil jeune actif — Paul, en appartement à Reims (30 m², locataire, vol + vandalisme) — confirme les écarts. Direct Assurance bondit de +60 %, MAIF de +29 %. Acheel progresse de +40 %, mais reste l’offre la moins chère du panel à 12,69 €/mois en mai 2026.
Le profil couple rural — Théo et Kenza, maison en région (120 m², propriétaires, mobilier 17 000 €) — révèle la hausse la plus spectaculaire : LVC explose à +169 % (20,88 € → 56,27 €/mois). En comparaison, Acheel et la MAIF limitent toutes deux leur hausse à +17 %, pour un tarif de 30,07 €/mois chez Acheel.
| Profil | Assureur | Tarif 2025 (€/mois) | Tarif mai 2026 (€/mois) | Evolution |
|---|---|---|---|---|
| 🎓 Étudiant (Tours, 15 m²) | MAIF | 7,86 € | 11,23 € | +43 % |
| Allianz | 12,00 € | 14,72 € | +23 % | |
| Direct Assurance | 8,11 € | 10,20 € | +26 % | |
| LVC | 10,80 € | 12,05 € | +12 % | |
| MACIF | 13,21 € | 15,17 € | +15 % | |
| Acheel | 8,56 € | 9,26 € | +8 % | |
| 🏠 Jeune actif (Reims, 30 m²) | MAIF | 10,83 € | 13,96 € | +29 % |
| Allianz | 15,82 € | 19,00 € | +20 % | |
| Direct Assurance | 8,96 € | 14,33 € | +60 % | |
| LVC | 13,44 € | 14,74 € | +10 % | |
| MACIF | 17,10 € | 19,02 € | +11 % | |
| Acheel | 9,08 € | 12,69 € | +40 % | |
| 🏡 Couple rural (120 m²) | MAIF | 21,37 € | 25,04 € | +17 % |
| Allianz | 29,79 € | 37,00 € | +24 % | |
| Direct Assurance | 24,01 € | 29,78 € | +24 % | |
| LVC | 20,88 € | 56,27 € | +169 % | |
| MACIF | 28,12 € | 34,36 € | +22 % | |
| Acheel | 25,64 € | 30,07 € | +17 % |
Source : Acheel, étude comparative sur devis réalisés auprès de plusieurs assureurs, mai 2026. Les tarifs sont exprimés en euros par mois.
Trois enseignements se dégagent. En 2026, tous les assureurs ont augmenté leurs tarifs MRH sans exception. Les écarts entre acteurs sont considérables selon le profil — locataire ou propriétaire — et la localisation. Enfin, Acheel revendique une prime moyenne MRH annuelle de 158 €, contre 351 € en moyenne nationale en 2025 selon France Assureurs. Face à ces hausses, la résiliation en cours d’année reste possible dès 12 mois de contrat, grâce à la loi Hamon — un levier encore trop peu utilisé.
Conclusion
L’assurance habitation n’est plus un poste de dépense uniforme en France. Selon votre ville, votre prime peut varier du simple au double pour une couverture identique. Face à la multiplication des sinistres climatiques, à la hausse des coûts de réparation et aux nouvelles augmentations prévues en 2027, comparer son contrat MRH n’est plus une option — c’est une nécessité budgétaire. Les habitants des grandes métropoles, d’Île-de-France et du pourtour méditerranéen ont particulièrement intérêt à passer le marché en revue.


