
Le 14 septembre 2026, le Service des données et études statistiques (SDES) publie le « Rapport du compte du logement 2025 ». Chaque année, ce document officiel dresse le panorama complet des dépenses de logement en France. Le constat est sans appel : en 2025, la facture totale atteint 620,7 milliards d’euros, soit 21% du PIB. Les Français y consacrent 28% de leur budget — une part qui a plus que doublé depuis les années 1960. Derrière cette stabilité apparente, les signaux sont contradictoires : l’investissement dans le neuf s’effondre, les transactions dans l’ancien rebondissent et les aides publiques atteignent un niveau record.
Sommaire :
- Pourquoi les dépenses de logement en France ralentissent-elles en 2025 ?
- Les dépenses courantes ont-elles vraiment baissé pour les ménages ?
- L’investissement dans le logement neuf est-il en crise structurelle ?
- Le marché de l’ancien repart-il vraiment à la hausse ?
- Les aides publiques au logement atteignent-elles leur niveau record ?
- Les prélèvements fiscaux liés au logement pèsent-ils davantage en 2025 ?
À retenir — Dépenses de logement en France en 2025
- Les dépenses de logement en France atteignent 620,7 milliards d’euros en 2025, soit 21 % du PIB.
- Le logement représente 28 % du budget des ménages, une part qui a plus que doublé depuis les années 1960.
- Les loyers augmentent de +2,9 %, mais les dépenses d’énergie reculent de 3,6 %.
- La construction neuve s’effondre : seulement 269 700 mises en chantier, soit 25 % de moins qu’avant le Covid.
- Les aides publiques atteignent un niveau record : 45,9 milliards d’euros, tirées par MaPrimeRénov’ (+52 %).
Pourquoi les dépenses de logement en France ralentissent-elles en 2025 ?
Un total de 620,7 milliards d’euros, mais une croissance quasi nulle
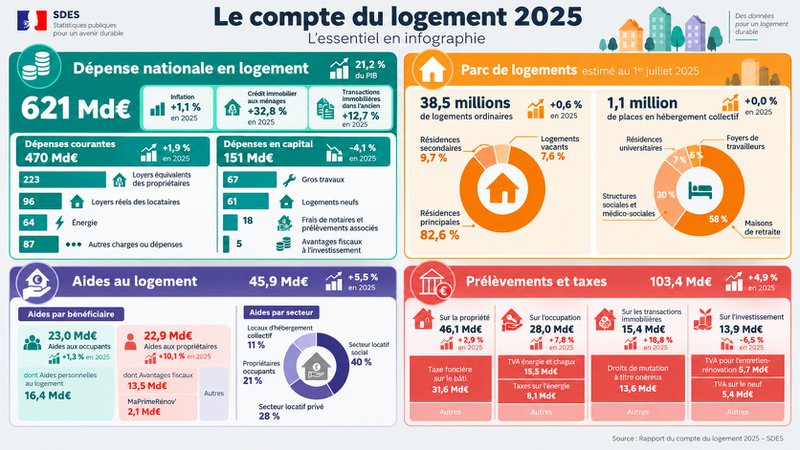
En 2025, les dépenses de logement en France progressent de seulement +0,4 %. C’est bien en deçà de la moyenne annuelle de +2,7 % enregistrée entre 2015 et 2024. La dépense totale s’établit à 620,7 milliards d’euros, soit 21,2 % du PIB.
Pourquoi ce coup de frein ? La raison principale est le reflux de l’inflation. Les prix des dépenses courantes de logement n’ont progressé que de +1,2 % en 2025, contre +3,9 % l’année précédente. Le contexte économique général joue aussi son rôle : le PIB ralentit à +1,9 % et surtout, le pouvoir d’achat des ménages recule de -0,7 % — sa plus forte baisse depuis 2013. Conséquence directe : leur épargne brute diminue de -2,8 % après deux années de forte progression.
Les dépenses courantes ont-elles vraiment baissé pour les ménages ?
Des loyers qui continuent de grimper malgré le ralentissement
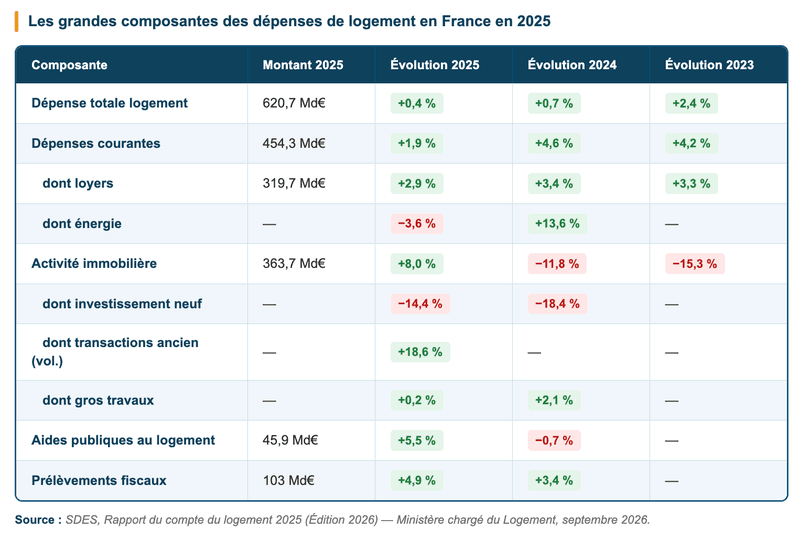
Les dépenses courantes regroupent tout ce que les ménages paient pour se loger au quotidien : loyers, charges de copropriété, énergie, eau, honoraires de syndic de copropriété et entretien. En 2025, elles s’élèvent à 454,3 milliards d’euros et progressent de +1,9 %. C’est nettement moins qu’en 2024 (+4,6 %), mais le ralentissement reste relatif.
En effet, les loyers en France en 2025 continuent d’augmenter de +2,9 %. Ils totalisent 319,7 milliards d’euros, dont 96,3 Md€ de loyers réels payés par les locataires et 223,4 Md€ de loyers imputés pour les propriétaires occupants. Dans le secteur social, la hausse est même légèrement plus forte qu’en 2024 : +3,9 %.
Deux facteurs l’expliquent. D’abord, la revalorisation au 1er janvier 2025 selon l’indice de référence des loyers (IRL), encore proche du plafond du bouclier loyer fixé à 3,5 %. Ensuite, à partir du 1er juin 2025, la réduction de loyer de solidarité (RLS) a été partiellement atténuée pour soutenir les bailleurs sociaux. Dans le secteur libre, en revanche, les loyers ralentissent à +1,5 %, dans le sillage du recul de l’inflation.
L’énergie, seule bonne nouvelle pour les occupants
C’est la surprise de ce bilan : les dépenses d’énergie reculent de -3,6 % en 2025, après avoir bondi de +13,6 % en 2024. Le reflux des prix de l’électricité, après trois années de forte hausse, explique ce retournement bienvenu. Il atténue d’ailleurs la progression globale des dépenses courantes de -0,5 point. En revanche, les dépenses d’eau, elles, progressent légèrement.
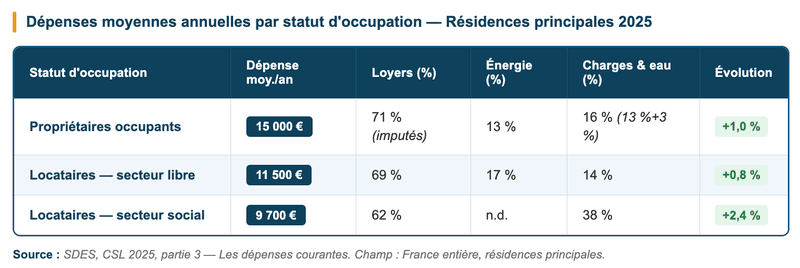
Au final, le logement représente toujours 28 % de la consommation des ménages. Ce taux d’effort élevé pèse particulièrement sur les locataires aux revenus modestes.
L’investissement dans le logement neuf est-il en crise structurelle ?
Des mises en chantier au plus bas depuis quarante ans
Le signal le plus alarmant de ce rapport concerne la construction neuve. L’investissement en logement neuf s’effondre de -14,4 % en 2025, après déjà -18,4 % en 2024. Les volumes chutent de -15,5 %. Résultat : les mises en chantier tombent à 269 700 unités seulement, soit 25 % de moins qu’avant la crise sanitaire. À titre de comparaison, la France comptait environ 380 000 logements mis en chantier par an en 2019. Elle en construit aujourd’hui 110 000 de moins.
Cette crise pèse directement sur le parc immobilier. Avec seulement +0,6 % de progression, le parc de logements ordinaires — désormais fort de 38,5 millions d’unités — enregistre son rythme de croissance le plus faible depuis quarante ans.
Les travaux d’entretien-amélioration marquent le pas
Autre signal d’essoufflement : les gros travaux d’entretien et d’amélioration ne progressent que de +0,2 % en 2025, après +2,1 % l’année précédente. Plus significatif encore, les volumes de travaux diminuent pour la première fois depuis 2020 (-0,8 %). Après une phase très dynamique (+36 % cumulés depuis 2019), le secteur de la rénovation marque donc une pause — et ce, malgré les incitations publiques. Seul point positif : l’activité immobilière globale rebondit à +8,0 %, portée exclusivement par les transactions dans l’ancien.
Le marché de l’ancien repart-il vraiment à la hausse ?
Un rebond spectaculaire, mais à nuancer
Après trois années consécutives de chute, les transactions de logements anciens bondissent de +19 % en 2025. Ce retournement s’explique d’abord par une légère détente des taux de crédit immobilier, qui se stabilisent autour de 3 % — rendant à nouveau accessible l’accession à la propriété pour de nombreux ménages. Les prix des logements anciens repartent également à la hausse sur le marché immobilier, mais très modestement : +0,6 %, après deux années de repli.
Il faut toutefois nuancer l’enthousiasme. Ce rebond des transactions n’a qu’un impact limité sur le compte du logement dans son ensemble. En effet, les acquisitions de logements existants se compensent en grande partie entre acheteurs et vendeurs. L’effet net sur la formation brute de capital fixe (FBCF) se limite aux frais de transaction — droits de notaire, droits d’enregistrement — et aux cessions à des marchands de biens.
Les aides publiques au logement atteignent-elles leur niveau record ?
45,9 milliards d’euros : un rebond net après 2024
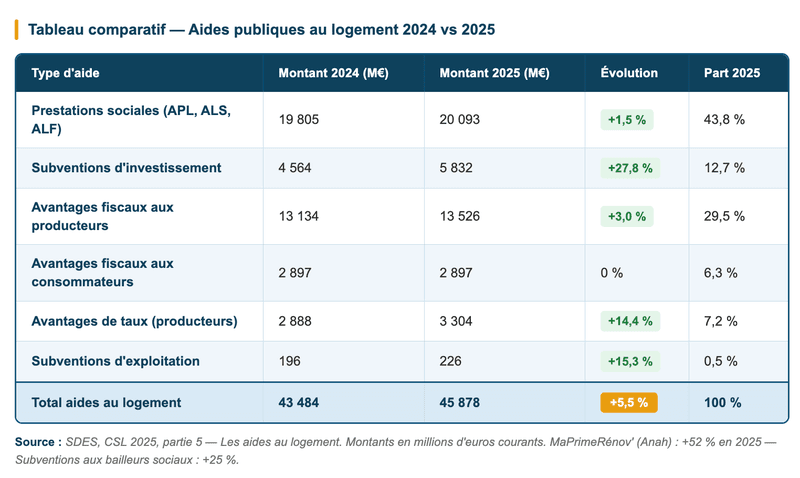
En 2025, les aides publiques au logement atteignent 45,9 milliards d’euros, en hausse de +5,5 %. C’est un retournement net par rapport à 2024, où elles avaient reculé de -0,7 %. Ces aides représentent désormais 1,5 % du PIB. Elles se décomposent principalement en prestations sociales (43,8 % du total), en avantages fiscaux (35,8 %) et en subventions d’investissement (12,7 %).
MaPrimeRénov’ : un bond de +52 %
La mesure la plus spectaculaire est sans conteste le retour en force de MaPrimeRénov’, qui bondit de +52 % après une année 2024 marquée par une mise en pause du dispositif. Géré par l’Agence nationale de l’habitat (Anah), ce dispositif propose des aides financières pour rénover votre logement — notamment pour sortir les passoires thermiques (logements classés F ou G au diagnostic de performance énergétique — DPE) du parc locatif.
Parallèlement, les subventions aux bailleurs sociaux augmentent de +25 %, pour financer davantage de logements très sociaux (PLAI, PLUS) et rénover le parc existant. Les avantages de taux — prêt à taux zéro (PTZ) pour l’accession à la propriété et prêts dédiés au logement locatif social — ainsi que les avantages fiscaux (exonération de taxe foncière, réduction de TVA à 5,5 % ou 10 %) viennent compléter ce dispositif. À l’inverse, le chèque énergie recule, dans le sillage de la baisse des prix de l’énergie.
Les prélèvements fiscaux liés au logement pèsent-ils davantage en 2025 ?
103 milliards d’euros, en hausse de 4,9 %
Après deux années de baisse, les prélèvements fiscaux liés au logement repartent à la hausse : +4,9 %, pour atteindre 103 milliards d’euros — soit 7,9 % de l’ensemble des prélèvements obligatoires. Trois postes concentrent les trois quarts de ce montant : la TVA sur les investissements et les charges d’occupation, la taxe foncière sur les propriétés bâties (TFPB) et les droits de mutation à titre onéreux (DMTO).
Plusieurs facteurs expliquent cette hausse. Le principal est la fin du bouclier tarifaire sur l’électricité : malgré la baisse des prix de l’énergie, l’accise sur l’électricité augmente mécaniquement — un paradoxe apparent, mais bien réel. Par ailleurs, le rebond des DMTO suit directement la reprise des transactions dans l’ancien (+19 %). Enfin, la taxe foncière contribue, dans une moindre mesure, à cette tendance. En sens inverse, les prélèvements sur le logement neuf reculent, reflet direct de la crise qui frappe ce segment.
Conclusion
Le bilan 2025 des dépenses de logement en France est celui d’un marché à deux vitesses. D’un côté, les signaux encourageants : le reflux de l’inflation, le rebond des transactions dans l’ancien et un niveau record d’aides publiques. De l’autre, une réalité structurelle préoccupante : la construction neuve est en chute libre depuis deux ans, le parc immobilier croît au ralenti et le taux d’effort des ménages reste très élevé. La vraie question n’est pas celle du coût global, mais celle de l’accès : comment construire davantage, rénover plus vite et loger mieux, dans un pays où le logement absorbe déjà plus du quart du budget des familles ?


