
La Banque centrale européenne a relevé ses taux directeurs de 0,25 point ce 10 septembre 2026 — la deuxième hausse de l’année. Vousfinancer et Meilleurtaux l’analysent en temps réel : de nouvelles augmentations des barèmes bancaires sont attendues dans les prochaines semaines. Et un risque se profile — le taux d’usure du 4e trimestre, publié fin septembre, pourrait bloquer certains emprunteurs. Le marché du crédit immobilier entre dans une zone de turbulences.
Sommaire :
- La hausse des taux BCE : quelles conséquences immédiates sur le crédit immobilier ?
- Quels taux pour un crédit immobilier en septembre 2026 ?
- Le taux d’usure : un risque d’exclusion pour les emprunteurs ?
- Faut-il acheter maintenant ou attendre ?
À retenir — Crédit immobilier et hausse BCE en septembre 2026
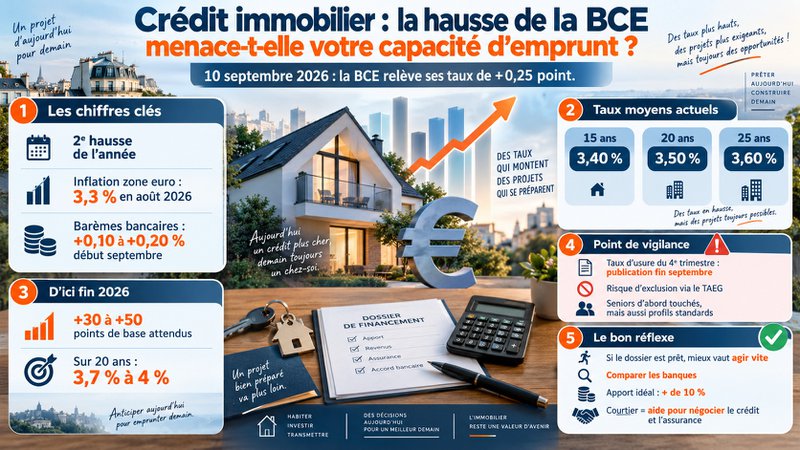
- La BCE a relevé ses taux directeurs de 0,25 point le 10 septembre 2026, pour la 2e fois cette année.
- Les taux moyens de crédit immobilier atteignent 3,40 % sur 15 ans, 3,50 % sur 20 ans et 3,60 % sur 25 ans.
- De nouvelles hausses des barèmes bancaires sont attendues dans les prochaines semaines.
- Le taux d’usure du 4e trimestre, publié fin septembre, risque de bloquer des emprunteurs aux profils standards.
- Les banques souhaitent maintenir le marché : la hausse sera progressive, de 30 à 50 points d’ici fin 2026.
La hausse des taux BCE : quelles conséquences immédiates sur le crédit immobilier ?
Une décision attendue, mais lourde de conséquences
La BCE n’a pas surpris les marchés. Sa décision du 10 septembre 2026 était largement anticipée. Il s’agit de la deuxième remontée des taux depuis septembre 2023. L’objectif affiché : contenir l’inflation, remontée à 3,3 % en zone euro en août 2026, contre 1,7 % en janvier. En cause, la flambée des prix de l’énergie alimentée par le conflit au Moyen-Orient.
Ce resserrement monétaire se traduit concrètement par de nouveaux taux directeurs :
- 2,50 % pour la facilité de dépôt
- 2,65 % pour les opérations principales de refinancement
- 2,90 % pour la facilité de prêt marginal
La plupart des banques avaient déjà anticipé le mouvement. Résultat : leurs barèmes ont été relevés de 0,10 à 0,20 % dès début septembre.
« Tout comme celle de juin, cette remontée des taux directeurs était inévitable et largement anticipée par les banques. » — Sandrine Allonier, porte-parole de Vousfinancer.
Un contexte aggravé par les tensions géopolitiques
La hausse de l’inflation ne tient pas à la politique monétaire seule. La reprise du conflit au Moyen-Orient fait grimper les prix de l’énergie. Cela alimente mécaniquement l’inflation en zone euro et complique la tâche de la BCE. L’institution doit freiner la hausse des prix sans casser la dynamique du marché immobilier. Un équilibre difficile à tenir.
Pour Maxime Chipoy, directeur éditorial de Meilleurtaux, « L’équation est devenue intenable pour les banques. Après un an d’efforts pour absorber la hausse des coûts de financement, elles font face à une accumulation de facteurs défavorables : crise géopolitique, OAT élevée, incertitudes liées à la campagne présidentielle. »
Quels taux pour un crédit immobilier en septembre 2026 ?
Des barèmes en hausse, mais pas de crise en vue
Les barèmes bancaires ont progressé de 0,10 à 0,15 point en cette deuxième quinzaine de septembre. Ces grilles concernent les prêts à taux fixe, qui représentent la quasi-totalité des financements immobiliers en France. Voici les taux moyens actuels :
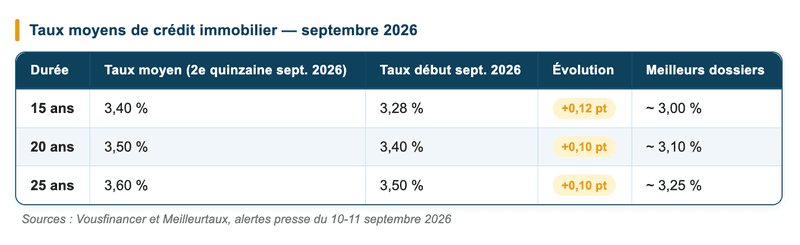
Ces niveaux restent dans la moyenne des 20 dernières années (environ 3,5 % sur 20 ans). Surtout, la situation n’a rien à voir avec la crise de 2022-2023. À l’époque, la hausse brutale des taux avait paralysé le marché. Ni les banques ni les emprunteurs n’ont intérêt à revivre ce scénario.
Des hausses supplémentaires inévitables d’ici fin 2026
La hausse n’est pas terminée. Meilleurtaux prévoit 30 à 50 points de base supplémentaires d’ici fin décembre, ce qui porterait les taux moyens sur 20 ans entre 3,7 % et 4 %. La progression sera graduelle — par paliers d’environ 15 jours — car les banques refusent un ajustement brutal. Elles tiennent à ne pas « casser le marché ». Pour mémoire, les taux de crédit immobilier en septembre 2026 étaient déjà présentés comme les dernières semaines de relative accalmie avant cette remontée.
Toutefois, l’accès au crédit immobilier deviendra de plus en plus sélectif. L’écart entre établissements dépasse encore 0,5 point. Sur un emprunt de 200 000 € sur 20 ans, cela représente une trentaine d’euros de mensualité en plus — et plusieurs milliers d’euros sur la durée totale. Dès lors, réaliser une simulation de prêt immobilier auprès de plusieurs banques — ou passer par un courtier immobilier — reste la démarche la plus efficace.
Le taux d’usure : un risque d’exclusion pour les emprunteurs ?
Un plafond légal qui s’ajuste avec retard
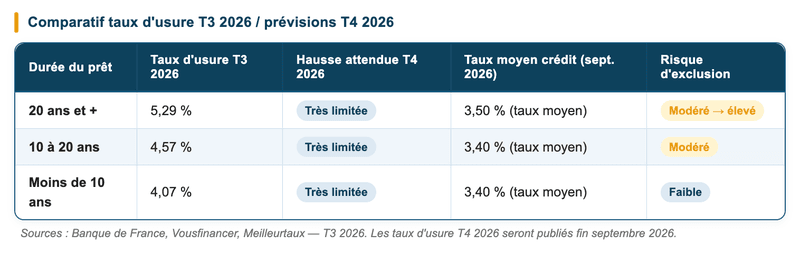
C’est le risque majeur pointé par Vousfinancer. Fin septembre 2026, la Banque de France publiera les taux d’usure pour le 4e trimestre. Or ce mécanisme souffre d’un décalage structurel : le taux d’usure est calculé à partir des taux moyens des trimestres précédents. Autrement dit, quand les taux de marché montent rapidement, le plafond légal peine à suivre.
Au 3e trimestre 2026, les taux d’usure avaient progressé de 0,10 % sur les durées supérieures à 20 ans. Mais pour le 4e trimestre, la hausse attendue sera très limitée. Pourquoi ? Parce que les offres promotionnelles du printemps ont tiré les moyennes à la baisse, réduisant mécaniquement le niveau du futur plafond.
Un effet ciseau dangereux pour certains profils
C’est là que le danger se précise. Si les taux de crédit continuent de grimper tandis que le taux d’usure reste quasi stable, le TAEG (Taux Annuel Effectif Global) de nombreux emprunteurs risque de dépasser le plafond légal.
Il faut bien comprendre ce que recouvre le TAEG : ce n’est pas seulement le taux affiché par la banque. Il agrège aussi le coût de l’assurance emprunteur, les frais de dossier et les frais de garantie. C’est cette addition qui peut faire basculer un dossier au-delà du seuil légal — même si le ménage respecte le taux d’endettement de 35 % et dispose d’un reste à vivre suffisant. En clair : des emprunteurs solvables pourraient se voir refuser leur crédit, non pas par manque de moyens, mais par effet mécanique de la réglementation.
« Il y a un vrai risque que certains emprunteurs, avec des profils standards, se voient refuser leur crédit à cause du taux d’usure — et pas seulement les plus de 60 ans comme c’est le cas actuellement. » — Julie Bachet, directrice générale de Vousfinancer.
Aujourd’hui, le profil le plus exposé reste celui des emprunteurs de plus de 60 ans. Le coût de leur assurance emprunteur, naturellement plus élevé, gonfle leur TAEG et les rapproche dangereusement du plafond. Mais selon Vousfinancer, le risque s’étend désormais à des profils bien plus larges.
Faut-il acheter maintenant ou attendre ?
Agir vite si le dossier est prêt
Le message des experts est clair et unanime : si un projet immobilier est en cours, mieux vaut le finaliser rapidement. Les révisions de barèmes attendues dans les prochaines semaines vont rendre les conditions moins favorables. En revanche, les taux actuels — bien qu’en hausse — restent cohérents avec l’historique de long terme. Attendre n’a pas de sens si le dossier est prêt.
« Si vous avez un projet d’installation durable, il n’y a aucune raison de le reporter. Un tel niveau de taux permet toujours d’envisager un financement sain et soutenable. » — Maxime Chipoy, directeur éditorial de Meilleurtaux.
Certains profils restent prioritaires pour les banques
Les banques continuent de prêter. Mieux : elles maintiennent des efforts ciblés sur certains segments. Les primo-accédants et les emprunteurs de moins de 35 ans bénéficient encore de conditions spécifiques. Par ailleurs, une renégociation reste toujours possible lors de la prochaine baisse des taux.
Côté stratégie, trois leviers font la différence. D’abord, soigner son dossier. Ensuite, augmenter son apport personnel — idéalement au-dessus de 10 % du prix d’achat. Enfin, faire jouer la concurrence entre établissements. Recourir à un courtier immobilier permet aussi de négocier les conditions d’assurance emprunteur, souvent décisives pour rester sous le seuil du taux d’usure. Et pour mesurer concrètement l’impact d’un demi-point sur sa mensualité, une simulation de crédit immobilier en ligne reste l’outil le plus direct.
Pour suivre l’emprunt immobilier en temps réel, les indicateurs à surveiller sont l’OAT 10 ans, les publications de la Banque de France sur le taux d’usure, et les annonces de la BCE lors de ses prochaines réunions.
Conclusion
La hausse BCE du 10 septembre 2026 marque un tournant. Le crédit immobilier entre dans une phase de tension durable, portée par l’inflation, la crise géopolitique et un taux d’usure qui peine à s’ajuster. Pourtant, la catastrophe n’est pas là : les banques jouent la carte de la progressivité, et les niveaux actuels restent accessibles. Ceux qui ont un projet solide ont tout intérêt à agir maintenant, avant que la fenêtre ne se referme davantage.


