
Quatre épargnants sur cinq ne comprennent pas vraiment la fiscalité de l’épargne. Pourtant, trois sur quatre en tiennent compte quand ils choisissent où placer leur argent. Ce paradoxe, révélé par le Baromètre 2026 de l’Épargne en France et en régions réalisé par Ifop pour Altaprofits auprès de 2 412 Français, dit quelque chose d’important : on peut agir sur ce qu’on ne comprend pas entièrement. Les épargnants sentent le poids de la fiscalité sur leurs placements, même sans en maîtriser les rouages. Et si les impôts venaient à augmenter ? Près d’un sur deux serait prêt à changer de cap. Quant à l’investissement responsable, il progresse dans les esprits, mais bute sur la méfiance et l’opacité.
Sommaire :
- La fiscalité de l’épargne est-elle vraiment un angle mort pour les Français ?
- Face à une hausse fiscale, les épargnants prêts à changer de cap
- L’investissement responsable : plébiscité en principe, freiné en pratique
- Greenwashing et manque d’information : les freins structurels à l’ISR
- Les disparités régionales : une France de l’épargne aux multiples visages
À retenir — Fiscalité de l’épargne et investissement responsable en 2026
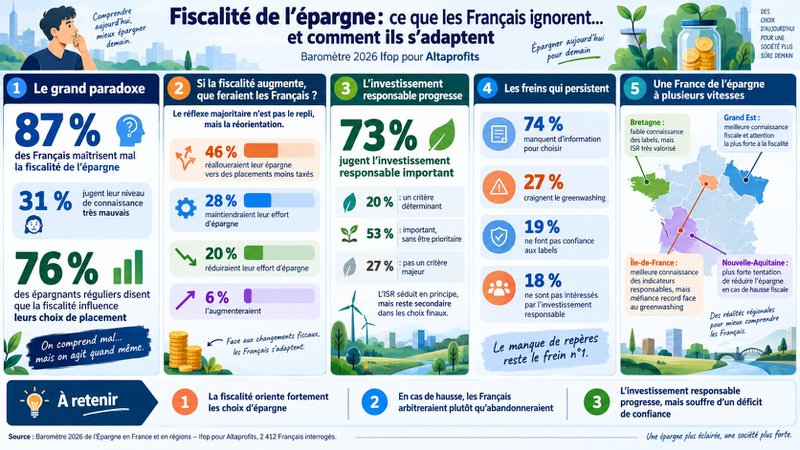
- 87 % des Français estiment mal maîtriser la fiscalité de l’épargne, dont 31 % jugent leur niveau de connaissance très mauvais.
- Malgré cette méconnaissance, 76 % des épargnants réguliers considèrent que la fiscalité influence leurs choix de placement.
- En cas de hausse fiscale, 46 % des épargnants envisagent de réallouer leur épargne vers un dispositif plus avantageux.
- 73 % des Français reconnaissent l’importance de l’investissement responsable, mais seulement 20 % en font un critère déterminant.
- Le greenwashing inquiète 27 % des répondants, en hausse de 4 points par rapport à 2025.
La fiscalité de l’épargne est-elle vraiment un angle mort pour les Français ?
Un déficit de connaissance massif et documenté
Le chiffre est frappant. Selon le Baromètre Ifop pour Altaprofits 2026, 87 % des Français s’estiment peu ou pas informés sur la fiscalité de l’épargne — soit une note de 1 à 6 sur 10. Parmi eux, 31 % se notent entre 1 et 2, autrement dit : presque rien. À l’autre bout du spectre, seuls 13 % déclarent bien maîtriser le sujet. Et 1 % seulement se disent vraiment à l’aise.
De nombreux épargnants connaissent encore mal certaines règles fiscales essentielles : l’application de la flat tax, ou le prélèvement forfaitaire unique de 30 %, les abattements accordés après huit ans de détention d’une assurance-vie, ou encore les régimes fiscaux spécifiques du Livret A et du PEL.
Ce manque n’est pas uniforme. Les femmes sont davantage touchées (92 %, contre 81 % des hommes). Les cadres, les retraités CSP+ et les diplômés de master ou doctorat s’en sortent mieux : environ 20 à 22 % d’entre eux déclarent un bon niveau de connaissance.
Le paradoxe : ne pas comprendre n’empêche pas d’agir
C’est là que le baromètre réserve sa vraie surprise. 76 % des épargnants réguliers affirment que la fiscalité pèse dans leurs choix de placement — dont 27 % beaucoup, et 49 % assez. En clair : même sans savoir précisément ce que sont les prélèvements sociaux (17,2 %) ou l’imposition sur les revenus du capital, la plupart des Français ont une conscience diffuse de l’impact fiscal. Ils ressentent que les impôts grignotent leur rendement. Et ils en tiennent compte.
L’arbitrage patrimonial devient ainsi une réaction instinctive plus qu’un acte de gestion raisonnée. Ce phénomène est encore plus marqué chez les 65 ans et plus (81 %), les cadres (82 %) et les catégories aisées (84 %). Les jeunes de moins de 35 ans, eux, y prêtent moins attention.
Catherine Baudeneau, Directrice Marketing Offre et Communication d’Altaprofits, le formule clairement : « La fiscalité est un levier important dans les choix d’épargne des Français. Mais un placement ne se juge pas uniquement à l’aune de son avantage fiscal : il doit avant tout répondre à un objectif patrimonial et s’inscrire dans une vision de long terme. »
Face à une hausse de la fiscalité de l’épargne, les épargnants prêts à changer de cap
Bouger plutôt que renoncer
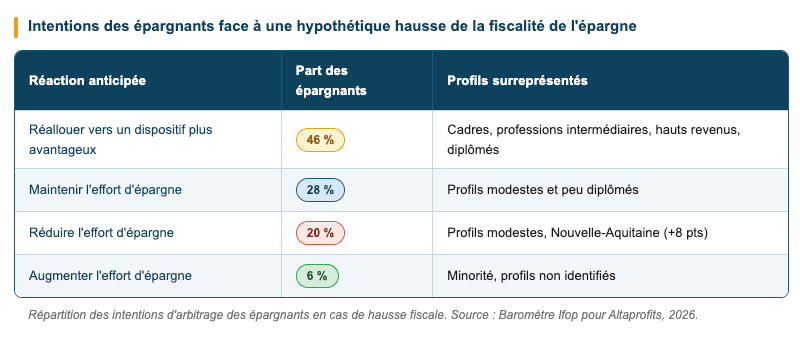
Si la fiscalité de l’épargne augmentait, les Français ne renonceraient pas pour autant à épargner. Leur premier réflexe serait plutôt d’arbitrer autrement : 46 % envisageraient de transférer leur épargne vers des placements fiscalement plus avantageux. Ce réflexe d’optimisation est révélateur. Ces épargnants ne connaissent pas forcément le nom technique des dispositifs — PFU, seuil d’abattement de l’assurance-vie — mais ils savent qu’il existe des enveloppes fiscales plus protectrices. PEA, PER, assurance-vie multisupport : autant de refuges vers lesquels ils se tourneraient.
Les autres intentions se répartissent ainsi :
- 28 % maintiendraient leur effort d’épargne à l’identique
- 20 % réduiraient leur effort d’épargne
- 6 % l’augmenteraient
Une fracture entre profils
Cette capacité à s’adapter n’est pas la même pour tous. Ceux qui ont les moyens de bouger le font : cadres et professions intermédiaires (54 %), diplômés de 2e et 3e cycles (54 %) et hauts revenus — au-delà de 3 652 € mensuels par personne (61 %) — seraient les plus enclins à réallouer. Souvent accompagnés d’un conseiller en gestion de patrimoine ou d’un conseiller en investissements financiers, ils optimisent leur allocation d’actifs.
À l’inverse, les ménages modestes et les moins diplômés ne disposent pas de ces ressources. Beaucoup maintiendraient simplement leur épargne, d’autres la réduiraient. Une hausse fiscale creuse donc l’écart : les plus aisés s’adaptent, les plus fragiles subissent.
Pour Altaprofits, ces résultats montrent à quel point la fiscalité influence les choix d’épargne. La plateforme rappelle toutefois un principe essentiel : l’avantage fiscal ne doit jamais, à lui seul, déterminer le choix d’un placement.
L’investissement responsable : plébiscité en principe, freiné en pratique
Beaucoup y croient, peu en font une priorité absolue
L’investissement responsable — orienter son argent vers des entreprises qui contribuent à une économie plus durable — séduit en théorie. 73 % des Français lui reconnaissent de l’importance : 20 % le jugent même déterminant dans leurs choix, et 53 % important, sans que ce soit leur premier critère. Seuls 27 % le relèguent au second plan.
Un paradoxe se dessine toutefois. Les profils les mieux informés — cadres (34 %), diplômés (31 %) et catégories aisées (37 %) — semblent accorder moins d’importance à ce critère. Non par désintérêt, mais parce qu’ils se montrent plus exigeants : un simple label ne suffit plus, ils attendent des preuves concrètes de l’impact réel du placement. À l’inverse, les étudiants (28 %), les ouvriers (26 %) et les ménages modestes (27 %) se montrent davantage sensibles à cette dimension. Pour eux, l’investissement responsable ne relève pas seulement d’un avantage supplémentaire : il traduit aussi une conviction.
Ce mouvement s’inscrit dans une tendance plus large : comme le montre l’essor de l’investissement immobilier durable, la responsabilité environnementale s’impose désormais comme un véritable critère de choix dans l’ensemble des placements patrimoniaux.
Les labels ESG et ISR progressent, mais restent confidentiels
Bonne nouvelle : la notoriété des indicateurs responsables monte. 31 % des Français déclarent connaître au moins un indicateur, contre 26 % l’an dernier (+5 points). Les critères ESG — Environnementaux, Sociaux et de Gouvernance — arrivent en tête (23 %, +3 pts), suivis du label ISR (investissement Socialement Responsable) (22 %, +4 pts).
En revanche, le label Greenfin et la classification SFDR restent quasi inconnus : moins de 10 % des Français les identifient. Or la SFDR — qui distingue les fonds article 6, article 8 (à caractéristiques ESG) et article 9 (à impact) — structure pourtant toute la réglementation européenne du secteur. Le fossé entre la complexité réglementaire et la réalité du grand public reste immense.
Les publics les plus familiers restent les cadres (52 %), les hauts revenus (54 %) et les diplômés du supérieur (48 %). Pour le grand public, le sujet reste largement opaque.
Greenwashing et manque d’information : les freins structurels à l’ISR
Pourquoi les Français n’investissent-ils pas davantage dans des produits responsables ?
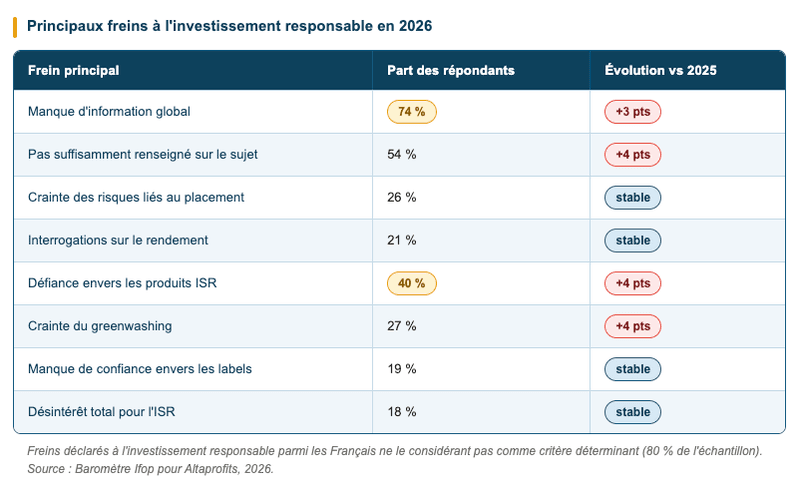
Le principal frein tient au manque d’information. Parmi les 80 % de Français pour qui l’investissement responsable n’est pas encore un critère décisif, 74 % reconnaissent manquer de repères pour faire leur choix, soit 3 points de plus qu’en 2025.
Plus précisément :
- 54 % ne se sentent pas suffisamment renseignés sur le sujet (+4 points vs 2025)
- 26 % craignent les risques liés à ce type de placement (stable)
- 21 % s’interrogent sur le rendement de ces produits (stable)
Ce manque d’information touche plus durement les 18-24 ans (82 %), les femmes (77 %) et les employés (79 %). Ce sont les publics les moins outillés face à un secteur encore très technique.
La méfiance envers le greenwashing, un frein croissant
Mais l’ignorance n’est pas le seul obstacle. 40 % des répondants expriment une défiance à l’égard de ces produits (+4 pts vs 2025). Deux raisons dominent : la crainte du greenwashing (27 %, +4 pts) et le manque de confiance envers les labels (19 %, stable).
Ce sont paradoxalement les plus informés qui doutent le plus. Cadres et professions intellectuelles supérieures (39 %), diplômés de 2e et 3e cycles (47 %) et hauts revenus (52 %) sont les plus méfiants. Ils exigent des preuves concrètes : méthodologies ESG documentées, reporting extra-financier vérifiable, impacts mesurables. Ce n’est pas du désintérêt — c’est de l’exigence.
Par ailleurs, 18 % des répondants déclarent simplement ne pas être intéressés par l’investissement responsable, une proportion stable depuis 2025. Ce désintérêt est plus fort chez les artisans, commerçants et chefs d’entreprise (26 %) et les moins diplômés (22 %).
Catherine Baudeneau résume le défi : « Le problème n’est plus de convaincre que l’investissement responsable est utile. C’est d’apporter la preuve de son impact, avec une information claire, transparente et accessible. »
Les disparités régionales : une France de l’épargne aux multiples visages
Des comportements fiscaux très contrastés selon les territoires
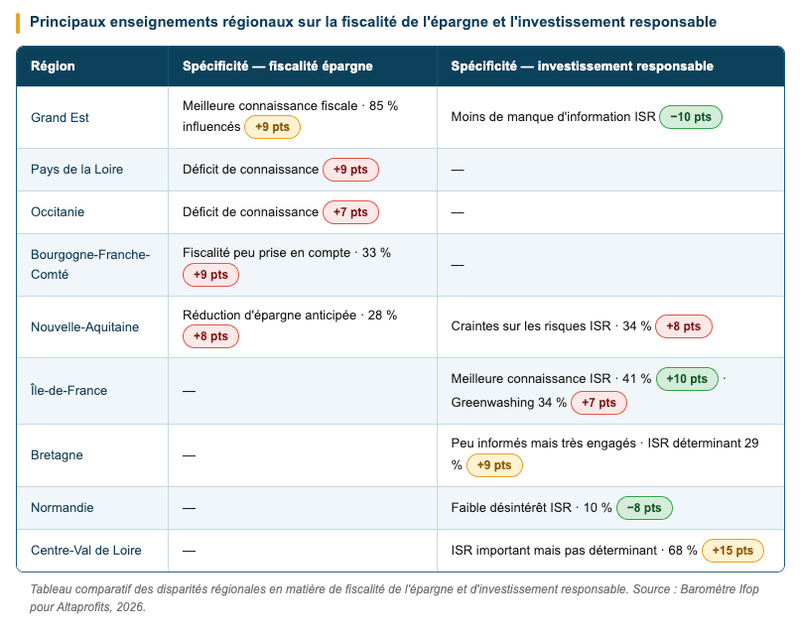
La France ne forme pas un bloc homogène. Sur la fiscalité de l’épargne, les écarts entre régions sont frappants. L’Occitanie et les Pays de la Loire affichent les plus forts déficits de connaissance (+7 et +9 points au-dessus de la moyenne nationale). À l’opposé, le Grand Est se distingue : meilleur niveau déclaré de connaissance (4 % de “très bon”, +3 pts) et attention la plus forte à la fiscalité dans les choix de placement (85 %, +9 pts).
Ces écarts de connaissance s’inscrivent dans des inégalités financières plus larges, déjà largement documentées : les charges de copropriété varient ainsi du simple au double selon les territoires, l’Île-de-France dépassant 2 041 € par lot contre 1 010 € en Bretagne.
La Bourgogne-Franche-Comté sort du lot dans l’autre sens : ses habitants sont les plus nombreux à estimer que la fiscalité ne joue aucun rôle dans leurs choix (33 %, +9 pts). En Nouvelle-Aquitaine, en revanche, l’inquiétude est plus tangible : en cas de hausse fiscale, 28 % des résidents réduiraient leur épargne (+8 pts).
L’investissement responsable, une sensibilité géographiquement inégale
Les contrastes sont tout aussi nets sur l’ISR. L’Île-de-France cumule deux extrêmes : la meilleure connaissance des indicateurs responsables (41 %, +10 pts) et la plus forte méfiance envers le greenwashing (34 %, +7 pts). Savoir, c’est aussi douter davantage.
La Bretagne illustre le paradoxe inverse : les Bretons connaissent peu les labels (23 %, -8 pts), mais sont les plus nombreux à en faire un critère déterminant de leurs placements (29 %, +9 pts). L’engagement devance ici la maîtrise technique.
Enfin, la Normandie affiche le plus faible désintérêt pour l’ISR (10 %, -8 pts), le Grand Est le moins de lacunes informationnelles (44 %, -10 pts), et le Centre-Val de Loire la plus forte proportion d’épargnants qui jugent l’investissement responsable important — sans en faire une priorité absolue (68 %, +15 pts).
Conclusion
La fiscalité de l’épargne reste floue pour la grande majorité des Français — mais elle guide pourtant leurs comportements. L’investissement responsable, lui, gagne du terrain dans les intentions, mais se heurte encore à l’opacité des labels et à la méfiance envers le greenwashing. À l’approche de la présidentielle 2027, ces deux enjeux convergent vers un même impératif : mieux informer les épargnants. Transformer l’abondante épargne française en levier de financement de l’économie réelle et de la transition écologique suppose d’abord de la pédagogie, de la transparence, et de la confiance.


