
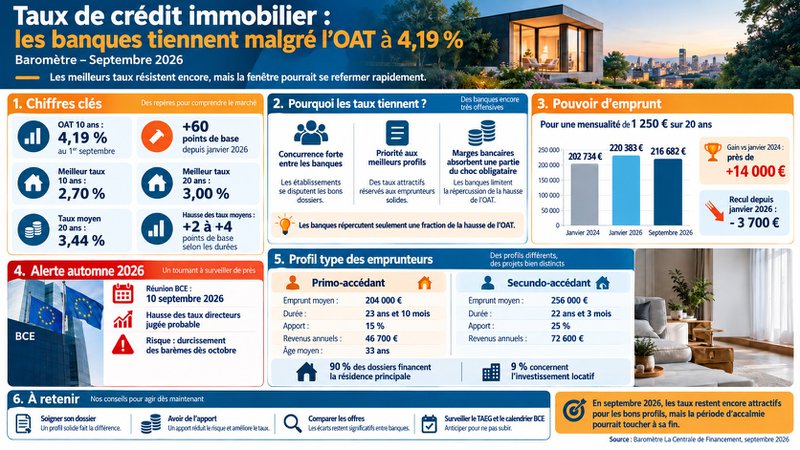
En septembre 2026, les taux de crédit immobilier résistent. La Centrale de Financement publie son baromètre mensuel et livre un constat inattendu : malgré une OAT 10 ans qui franchit 4,19 % au 1er septembre — soit 60 points de hausse depuis janvier —, les banques n’ont répercuté qu’une fraction de cette tension sur leurs barèmes. Les meilleurs profils empruntent toujours à 2,70 % sur 10 ans et à 3,00 % sur 20 ans. Pourtant, la situation pourrait basculer. La réunion de la Banque Centrale Européenne du 10 septembre 2026, avec une probable hausse des taux directeurs, fait peser une menace sérieuse sur les mois à venir. Dossier solide, apport suffisant, revenus stables : présenter le bon profil redevient déterminant.
Sommaire :
- Pourquoi les taux de crédit immobilier résistent-ils malgré la tension obligataire ?
- Quel est l’impact sur le pouvoir d’emprunt des ménages ?
- L’OAT à 4,19 % : jusqu’où les banques pourront-elles tenir ?
- Quel est le profil type des emprunteurs en août 2026 ?
- Le marché immobilier peut-il soutenir la demande de crédit ?
À retenir — Taux de crédit immobilier en septembre 2026
- Les meilleurs taux restent stables pour le quatrième mois consécutif : 2,70 % sur 10 ans et 3,00 % sur 20 ans.
- Les taux moyens progressent de +2 à +4 points de base sur la plupart des durées.
- L’OAT 10 ans a bondi de 60 points de base depuis janvier, pour atteindre 4,19 % au 1er septembre.
- Le pouvoir d’emprunt reste supérieur de près de 14 000 € à son niveau de janvier 2024.
- La réunion de la BCE du 10 septembre fait peser un risque de hausse accélérée sur les taux d’octobre.
Pourquoi les taux de crédit immobilier résistent-ils malgré la tension obligataire ?
La concurrence bancaire protège encore les emprunteurs
Sur un marché obligataire sous tension, les banques font un choix stratégique : elles absorbent la pression plutôt que de la répercuter. Pourquoi ? Pour ne pas perdre leurs meilleurs clients. Elles privilégient les profils premium — apport solide, revenus stables, CDI — sur lesquels la concurrence entre établissements reste acharnée. Résultat : les taux de crédit immobilier tiennent bon pour le quatrième mois consécutif, dans la continuité de la stabilité observée en juillet 2026. Les meilleurs dossiers accèdent toujours à 2,70 % sur 10 ans et 3,00 % sur 20 ans, hors assurance.
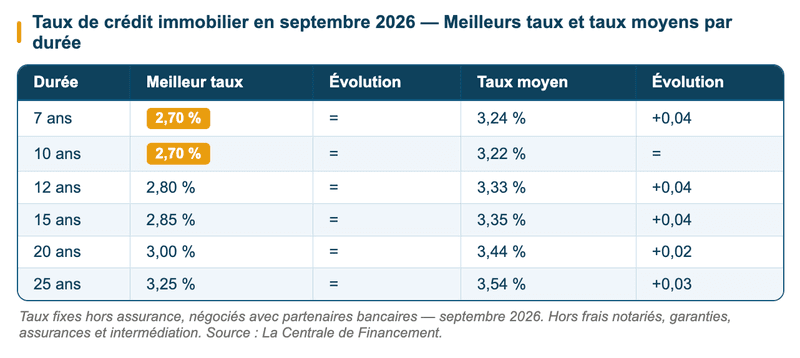
Pour les profils plus standards, la hausse existe, mais reste contenue : +2 à +4 points de base sur la plupart des durées. Le 10 ans fait même exception, stable à 3,22 %. Sur 20 ans, le taux moyen s’établit à 3,44 % (+2 points de base). Sur 25 ans, il atteint 3,54 %.
Au total, depuis janvier 2026, les taux moyens ont progressé de +10 à +16 points de base selon les durées. C’est sans commune mesure avec l’OAT, qui a bondi de 60 points sur la même période. Les banques jouent donc clairement le jeu — au prix de leurs marges.
« Malgré la tension sur les marchés obligataires, les banques continuent de préserver des conditions de financement compétitives pour soutenir leur production de crédit. La concurrence reste particulièrement forte sur les dossiers les plus solides, mais cette situation pourrait être difficile à maintenir durablement si la pression sur l’OAT se poursuit », explique Pascale Ohnona, Directrice générale de La Centrale de Financement.
Quel est l’impact sur le pouvoir d’emprunt des ménages ?
Un gain de près de 14 000 € depuis janvier 2024
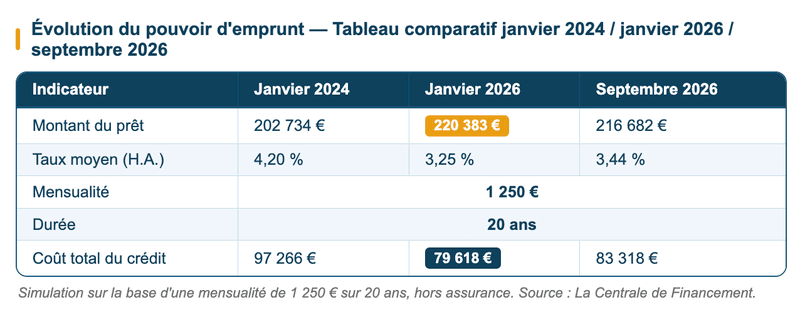
La bonne nouvelle, c’est que malgré la remontée des taux en 2026, les ménages empruntent dans de bien meilleures conditions qu’il y a deux ans. Prenons un exemple concret : pour une mensualité de 1 250 € sur 20 ans, voici ce que permettait d’emprunter chaque période :
- Janvier 2024 (taux à 4,20 %) : 202 734 €, pour un coût total de crédit de 97 266 €
- Janvier 2026 (taux à 3,25 %) : 220 383 €, pour un coût total de 79 618 €
- Septembre 2026 (taux à 3,44 %) : 216 682 €, pour un coût total de 83 318 €
Le bilan est clair : entre janvier 2024 et aujourd’hui, le gain de pouvoir d’emprunt atteint près de 14 000 €, soit +7 % de capacité supplémentaire. En parallèle, le coût total du crédit a baissé de plus de 14 000 €. Pour les ménages qui avaient mis leur projet en attente pendant le pic des taux, c’est un signal fort : les conditions se sont structurellement améliorées.
Une érosion à surveiller depuis le début de l’année
Toutefois, la tendance récente est moins favorable. Depuis janvier 2026, la remontée des taux de crédit immobilier grignote progressivement la capacité d’emprunt. Le passage de 3,25 % à 3,44 % a réduit l’enveloppe disponible de 3 700 € (-1,6 %). C’est limité, mais c’est un signal d’alerte. Si l’OAT se maintient au-dessus de 4 % dans les prochaines semaines, cette érosion pourrait s’accélérer. Attendre pourrait donc coûter cher.
L’OAT à 4,19 % : jusqu’où les banques pourront-elles tenir ?
Un écart inédit entre taux obligataires et taux bancaires
Voilà le chiffre qui résume tout : l’OAT 10 ans a bondi de 60 points de base depuis janvier 2026. Sur la même période, les taux moyens des crédits immobiliers n’ont progressé que de +10 à +16 points de base. Autrement dit, les banques ont absorbé l’essentiel du choc — à leurs propres frais.
Pourquoi font-elles ce choix ? La réponse est commerciale. En réduisant leurs marges, les banques maintiennent leur attractivité et préservent leurs objectifs de production de crédits. Pour les emprunteurs, recourir à un courtier reste d’ailleurs le moyen le plus efficace de mettre en concurrence les barèmes et de s’assurer que le TAEG reste en deçà du taux d’usure en vigueur.
Deux menaces qui se rapprochent
Cette situation a pourtant ses limites — et elles se rapprochent. Tant que l’OAT reste au-dessus de 4 %, les banques disposent de peu de marge de manœuvre. Si ce niveau se consolide, elles pourraient se voir contraintes de relever leurs barèmes plus fortement.
Or, un deuxième facteur de risque s’ajoute : la réunion de la BCE du 10 septembre 2026. Une hausse des taux directeurs européens, jugée probable, viendrait amplifier la pression déjà exercée par l’OAT. Les taux moyens d’octobre pourraient alors connaître une accélération sensible. Pour tout emprunteur en cours de projet, ce calendrier donne une prime évidente à l’action rapide.
« Pour les emprunteurs, le marché reste ouvert : dans ce contexte plus incertain, la capacité à comparer les conditions proposées par les établissements et à présenter un dossier solide redevient déterminante », souligne Pascale Ohnona.
Quel est le profil type des emprunteurs en août 2026 ?
Primo-accédants et secundo-accédants : deux réalités très différentes
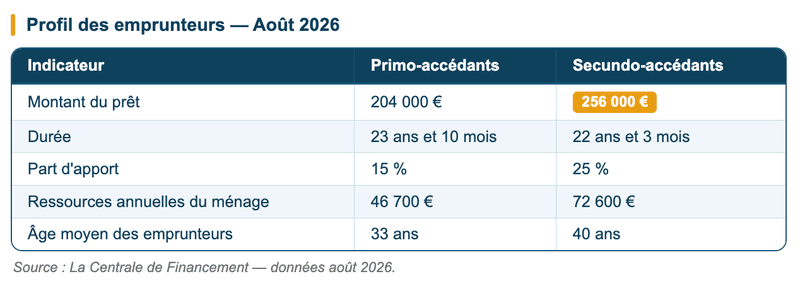
Chaque mois, La Centrale de Financement analyse le profil des emprunteurs ayant finalisé leur opération le mois précédent. En août 2026, le contraste entre les deux grandes catégories est saisissant.
Les primo-accédants empruntent en moyenne 204 000 € sur 23 ans et 10 mois, avec un apport de seulement 15 % et des revenus annuels de 46 700 €. Âge moyen : 33 ans. Ce profil traduit une réalité difficile : pour accéder à la propriété, les jeunes ménages doivent s’engager sur des durées longues, avec peu de réserves. Chaque hausse de taux les touche de plein fouet.
Les secundo-accédants, en revanche, disposent d’un tout autre levier. Grâce à la revente de leur premier bien, ils injectent un apport de 25 % et empruntent 256 000 € sur une durée plus courte — 22 ans et 3 mois — avec des revenus de 72 600 €. Résultat : une durée réduite, un coût total du crédit maîtrisé, et un dossier bien plus solide face aux banques.
L’apport, clé de voûte dans un marché sélectif
En août 2026, 90 % des emprunteurs financent leur résidence principale. Les investisseurs locatifs ne représentent plus que 9 % des dossiers. Par rapport à juillet, le montant moyen emprunté recule légèrement, tandis que la part d’apport augmente — ce qui réduit mécaniquement le prêt sollicité. Dans un contexte où les banques scrutent chaque dossier, un apport élevé reste le levier le plus puissant pour décrocher un taux compétitif. Pour les ménages dont la capacité d’emprunt est trop contrainte, le regroupement de crédit repart à la hausse en 2026 et s’impose comme outil pour dégager de la capacité, notamment pour financer des travaux de rénovation en copropriété.
Le marché immobilier peut-il soutenir la demande de crédit ?
L’ancien se stabilise, le neuf reste fragile
Après le rebond de 2025, porté par la baisse progressive des taux de crédit immobilier, le marché immobilier tend à se stabiliser. Pourtant, le marché immobilier 2026 reste sous pression : le crédit se renchérit et la reprise demeure incomplète selon BPCE L’Observatoire. Dans l’ancien, le volume de transactions se maintient autour de 955 000 ventes cumulées sur douze mois. C’est inférieur aux pics de 2021-2022, mais la tendance est à la consolidation.
Dans le neuf, en revanche, la fragilité persiste. Les autorisations de logements avaient progressé jusqu’à 384 000 unités cumulées sur douze mois en mars 2026, avant de s’éroder à l’été. Les mises en chantier remontent à 296 000 logements en juillet 2026, mais risquent de suivre la même trajectoire baissière. La crise de la construction n’est pas terminée.
Un projet de loi logement pour accélérer la relance
Pour débloquer cette situation, le Gouvernement accélère. Le projet de loi porté par Vincent Jeanbrun, ministre chargé du Logement, a été adopté en première lecture par le Sénat le 8 juillet 2026 selon la procédure accélérée. Il s’articule autour de cinq axes :
- Renouvellement urbain : PNRU 3 (2026-2040) pour les QPV, villes moyennes et territoires d’outre-mer
- Passoires énergétiques : maintien de la location conditionné à un contrat de travaux signé avant janvier 2030
- Statut du bailleur privé : suppression du seuil de travaux de 30 %, note énergétique minimale visée D contre B, possibilité de louer à un parent
- Construction accélérée : autorisation unique, instruction accélérée, limitation des recours abusifs
- Pouvoirs renforcés des maires : attributions HLM, aides à la pierre et décisions locales renforcées
Le texte sera examiné par l’Assemblée nationale à l’automne 2026. Son adoption pourrait faciliter la mise sur le marché de nouveaux logements et, in fine, soutenir la demande de crédit immobilier.
Conclusion
Les taux de crédit immobilier résistent en septembre 2026, portés par une concurrence bancaire qui absorbe la pression de l’OAT. Mais cette accalmie a un horizon limité : avec une BCE susceptible de relever ses taux directeurs et un taux souverain bloqué au-dessus de 4 %, les barèmes pourraient se durcir dès octobre. Pour les emprunteurs, le message est clair — un dossier solide, un apport suffisant et une mise en concurrence active des banques via un courtier restent les meilleurs atouts pour sécuriser un prêt immobilier avantageux avant que la fenêtre ne se referme.


